オプション取引のIV(インプライド・ボラティリティ)とは?「高い・安い」の見分け方とHVとの違いを実データで解説
ICHIZEN Capitalのイチ押しポイント!
- IV(インプライド・ボラティリティ)は「市場が予想する将来の値動きの大きさ」
- オプション価格から逆算して求める。IVが高いほど「市場が大きな値動きを織り込んでいる」
- 過去の値動きから算出するHV(ヒストリカル・ボラティリティ)との違いが最大のポイント
- IVを理解すればオプションの「割高・割安」を判断できる
- IVが高い=プレミアムが高い(売り手有利)、低い=プレミアムが安い(買い手有利)
- IVランクやIVパーセンタイルで「現在のIVが過去と比べて高いか低いか」を定量的に判定
- 日経VIやVIX、Deribit DVOLがIVの代表的な指標
- 日経VI=日経225オプションのIVから算出。VIX=米国S&P500版。DVOL=暗号資産版
- 「恐怖指数」とも呼ばれ、急騰すると相場の急変リスクが高まっているシグナル
- IVを活用した代表的な戦略と注意点
- ストラドル・ストラングルでボラティリティそのものを売買する戦略が代表例
- IVクラッシュ(イベント後の急低下)を知らずに高IV時に買うと、方向が当たっても損をする
 木田 陽介
IV(インプライド・ボラティリティ)はオプション取引の「核心」です。正直、IVを理解しないままオプションを触るのは、地図なしで登山するようなもの。特にIVクラッシュを知らずに決算やFOMC前にオプションを買って、方向は当たったのに損をした──という経験をした方は多いはず。この記事ではIVの仕組みから実践的な使い方まで、数式に頼らず解説します。
監修 木田 陽介
株式会社ICHIZEN HOLDINGS 代表取締役
2016年から仮想通貨トレードを開始。2018年に仮想通貨メディアCoinOtakuに入社し、2019年に代表取締役に就任。2020年に東証二部上場企業に6億円でM&A。2025年にCoinOtaku代表を退任し、同年5月に株式会社ICHIZEN HOLDINGSの代表取締役に就任。Bitgetのトレード大会では、2025年11月に取引高部門で日本勢1位・世界4位、2026年9月の「KCGI 2026」ではチーム戦で世界7位・日本1位、個人部門で世界10位。
目次
オプション取引のIV(インプライド・ボラティリティ)とは?
IV(Implied Volatility=インプライド・ボラティリティ)とは、オプションの市場価格から逆算して求める「将来の予想変動率」のことです。日本語では「予想変動率」とも訳されます。
オプション価格は原資産の価格・権利行使価格・満期までの残存期間・金利・配当、そしてボラティリティの6要素で決まります。このうち5つは市場で観測できるため、実際のオプション価格と照らし合わせて「逆算」すると、市場参加者が織り込んでいるボラティリティ=IVが算出されます。
IVが高いほど、市場は「今後大きく動く」と予想していることを意味します。たとえば決算発表や中央銀行の政策決定会合の前にはIVが上昇し、イベント通過後に急低下する現象(IVクラッシュ)がよく見られます。
スクロールできます
| 項目 | 内容 |
|---|---|
| 正式名称 | Implied Volatility(インプライド・ボラティリティ) |
| 日本語訳 | 予想変動率 |
| 算出方法 | オプションの市場価格からブラック・ショールズ式で逆算 |
| 単位 | %(年率換算) |
| 代表的な指標 | VIX(米国株)、日経VI(日経225)、DVOL(暗号資産) |
| 上昇する場面 | 決算発表・金利決定会合・地政学リスクなど不確実性が高まるとき |
| 低下する場面 | イベント通過後・相場が安定しているとき |
IVの計算方法|ブラック・ショールズモデルとの関係
IVは直接公式に代入して求めるのではなく、ブラック・ショールズ・モデル(BSモデル)を使って「逆算」する点が大きな特徴です。この仕組みを理解しておくと、IVが何を表しているのかがよりクリアになります。
この章の内容
- ブラック・ショールズ式の基本構造
- IVの逆算プロセス(ニュートン法)
- 実務で使える確認ツール
ブラック・ショールズ式の基本構造
BSモデルは1973年にフィッシャー・ブラックとマイロン・ショールズが発表したオプション価格理論で、ヨーロピアン型オプションの理論価格を算出する公式です(※1)。入力変数は次の5つです。
- 原資産の現在価格(S)
- 権利行使価格(K)
- 満期までの残存期間(T)
- 無リスク金利(r)
- ボラティリティ(σ)
このうち1〜4は市場データとして観測可能です。唯一「未知数」となるのがボラティリティ(σ)であり、実際のオプション市場価格を式に代入して逆算することで得られるのがIVです。
IVの逆算プロセス
BSモデルにはボラティリティ(σ)を直接解く閉形式の解がないため、数値計算で求めます。代表的な方法はニュートン・ラフソン法(反復法)です。具体的には以下の手順で進みます。
- ボラティリティに適当な初期値(例:20%)をセットする
- BSモデルで理論価格を計算する
- 理論価格と実際の市場価格の差を確認する
- 差が十分小さくなるまでσを微調整して繰り返す
この反復によって「市場価格をぴったり再現するσ」=IVが求まります。手計算で行うのは現実的ではないため、証券会社のツールや専用ソフトを使うのが一般的です。
実務で使えるIV確認ツール
個人投資家がIVを確認できる代表的な手段は次のとおりです。
スクロールできます
| ツール・情報源 | 対象 | 備考 |
|---|---|---|
| SBI証券 オプション板 | 日経225オプション | 各銘柄のIVを板画面で表示 |
| 楽天証券 マーケットスピード | 日経225オプション | IV表示・損益シミュレーション付き |
| JPX(日本取引所グループ) | 日経VI | 日経225オプションのIVから算出した指数を無料公開(※2) |
| CBOE | VIX | S&P500オプションのIV指標。リアルタイムで公開(※3) |
| Deribit | DVOL | ビットコイン・イーサリアムのIV指標(※4) |
IVとHV(ヒストリカル・ボラティリティ)の違い
IVとHVは「未来の予想」と「過去の実績」という根本的な違いがあります。この2つを混同すると、オプションの割高・割安を正しく判断できません。
スクロールできます
| 比較項目 | IV(インプライド・ボラティリティ) | HV(ヒストリカル・ボラティリティ) |
|---|---|---|
| 見ている方向 | 未来(市場の予想) | 過去(実績) |
| 算出方法 | オプション市場価格からBSモデルで逆算 | 過去の原資産価格の変動率(標準偏差) |
| 変動する要因 | 需給・イベント・市場心理 | 過去の値動きのみ |
| 用途 | プレミアムの割高・割安判断、恐怖指数 | リスクの実績値の把握 |
| 代表指標 | VIX・日経VI・DVOL | 各銘柄のHV(20日HV、60日HV等) |
実務ではIVがHVを大幅に上回っている場合、オプションが「割高」と判断されます。逆にIVがHVを下回っていれば「割安」です。この乖離をトレードの判断材料にする手法は、機関投資家から個人トレーダーまで幅広く使われています。
たとえば、HV(過去20日)が15%なのにIVが30%に跳ね上がっている局面は、市場が過去の実績以上に大きな値動きを織り込んでいることを示します。このような場面でオプションを買うと、実際の値動きがIVほど大きくならなければプレミアムが減少して損をする可能性があるのです。
今の日経225のIVは「高い」のか「安い」のか——HVと比べて見分ける
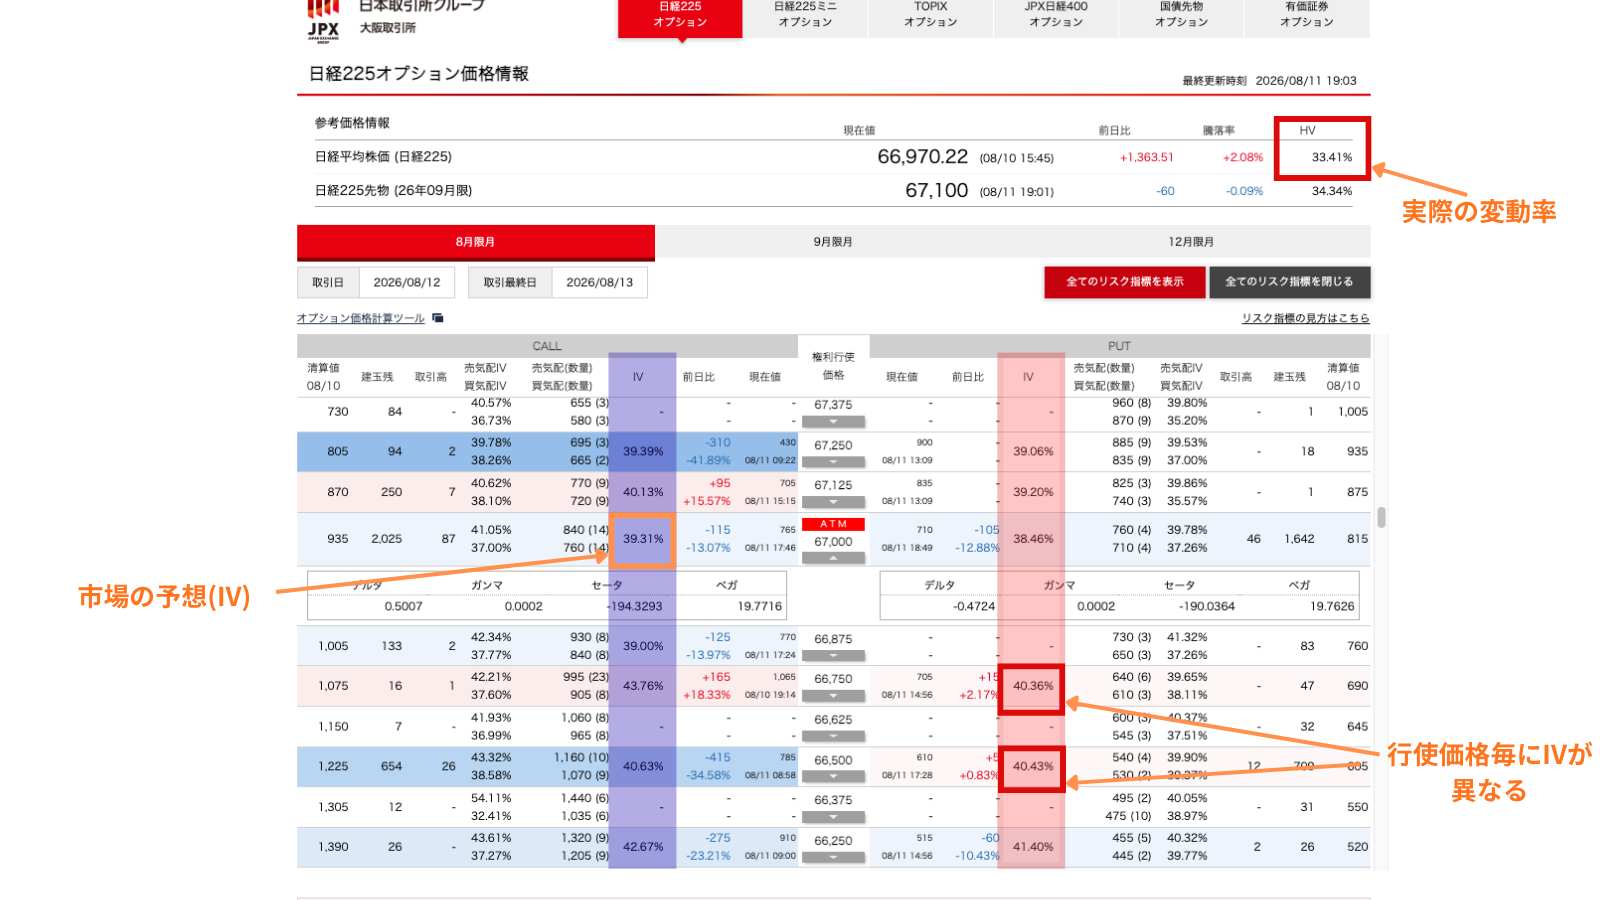
ここからは実際の数字で「高い・安い」を見分けてみます。IVの高安は絶対値ではなく、比べる相手を用意して判断するのがコツです。もっとも手軽な比較相手が、同じ画面に並ぶHV(ヒストリカル・ボラティリティ)です。
上の日経225オプションの板(日本取引所グループ・大阪取引所が公開する価格情報)を見てください。ここから読める数字を拾うと、当月ATM(権利行使価格67,000円)のIVは約39%(コール39.31%/プット38.46%)。一方で日経225のHVは33.41%と表示されています(2026年8月11日時点)。この2つを並べ直したのが次の図です。
ポイントは、39%という数字そのものが高いかどうかではありません。IV(39%)が実際の値動きから計算されるHV(33%)を約6ポイント上回っている——ここが本質です。市場は「これからは過去の実績より大きく動く」と身構え、その保険料としてプレミアムが上乗せされている。つまり今の日経225オプションは、実現変動率に対してやや割高(売り手にプレミアムが乗っている)と読めます。IVがHVを上回るのは平常運転ですが、その差が大きいほど「売り有利/買いは割高」に傾きます。IVを見たら必ず同じ画面のHVと引き比べる——これが高安を見分ける最短ルートです(HVの詳しい算出/IVとHVの差=VRPの活用)。
もう1つ、板から読めることがあります。同じ満期でもIVは行使価格ごとに違います。上の板でもATMの67,000円で約39%、少し離れた66,500円では43%台と一様ではありません。この行使価格ごとのIVの歪みがボラティリティスマイル/スキューです。IVは1つの数字ではなく行使価格ごとの分布として見るのが正解です。
なお、高安の物差しはHVだけではありません。「IVを、そのIV自身の過去レンジと比べて今が高値圏か安値圏か」を見る方法もあります(日経225なら日経VIの推移)。この期間軸での見方は期間別IV・IVランクの記事で詳しく解説しています。本記事ではまず、同じ画面で完結する「HVとの比較」を高安判断の軸に据えます。
出典:日本取引所グループ(大阪取引所)「日経225オプション価格情報」(2026年8月11日時点)。数値は同ページの参考価格情報・IV表示に基づく。
IVを使ったトレード戦略
IVを理解すると、原資産の方向(上がるか下がるか)だけでなく「変動の大きさ」そのものを売買する戦略が使えるようになります。これがオプション取引ならではの強みです。
この章の内容
- IVランク・IVパーセンタイルで「今のIV水準」を測る
- ボラティリティ売り戦略(ショート・ストラドル等)
- ボラティリティ買い戦略(ロング・ストラドル等)
- IVスマイル・スキューの読み方
IVランク・IVパーセンタイルで「今」を定量化する
IVランク(IV Rank)は、過去1年間のIVレンジに対して現在のIVがどの位置にあるかを0〜100で示す指標です。計算式は「(現在IV − 過去1年の最低IV)÷(過去1年の最高IV − 過去1年の最低IV)× 100」です。
IVパーセンタイル(IV Percentile)は、過去1年間の取引日のうち「現在のIV以下だった日の割合」を示します。たとえばIVパーセンタイルが80%なら、過去1年の約8割の期間で現在より低いIVだったことを意味し、「IVはかなり高い水準」と判断できます。
IVランクが高い(例:70以上)ときはオプションが割高傾向にあり、ボラティリティ売り戦略が有利になりやすいとされています。逆にIVランクが低い(例:30以下)ときは割安で、ボラティリティ買い戦略が検討しやすい局面です。
ボラティリティ売り戦略(IV高水準で検討)
IVが高い局面では、オプションのプレミアムが膨張しているため「高く売って、IVが低下する過程でプレミアムの縮小から利益を得る」戦略が有効です。代表的な手法は以下のとおりです。
- ショート・ストラドル:同じ権利行使価格のコールとプットを同時に売る。原資産が大きく動かなければ利益
- ショート・ストラングル:異なる権利行使価格(OTM)のコールとプットを売る。ストラドルより利益幅は小さいがリスクも限定的
- アイアンコンドル:ストラングルの外側にさらにOTMオプションを買って最大損失を限定する。リスク管理しやすい
注意点として、売り戦略は原資産が想定以上に大きく動いた場合に損失が急拡大します。特にネイキッド(裸売り)のストラドル・ストラングルは理論上損失無限大です。初心者はアイアンコンドルのようにリスクが限定された形から始めるのが安全でしょう。
ボラティリティ買い戦略(IV低水準で検討)
IVが低い局面では、プレミアムが安くなっているため「安く買って、IVが上昇する過程で利益を得る」戦略が検討できます。
- ロング・ストラドル:同じ権利行使価格のコールとプットを同時に買う。方向に関係なく大きく動けば利益
- ロング・ストラングル:OTMのコールとプットを買う。コストを抑えつつ大きな値動きを狙う
ただし「IV低下=必ず今後上がる」とは限りません。低ボラ環境が長く続くこともあり、時間経過でプレミアムが減少し損失になるケースがあります。タイミングの見極めが重要です。
IVスマイル・IVスキューの読み方
BSモデルの前提では、全権利行使価格のIVは同じになるはずですが、実際にはATM(アット・ザ・マネー)を底にして、OTM・ITMになるほどIVが高くなる「IVスマイル」と呼ばれるカーブが観測されます。
特に株式オプションでは、プット側(下方向)のIVがコール側より高くなる非対称な形=「IVスキュー(ボラティリティ・スキュー)」が典型です。これは市場参加者が暴落リスクに対して高いプレミアムを支払う傾向があるためです。
IVスキューの傾きが急になっている場合は、市場が下方向のリスクを強く意識している証拠です。スキューの変化を監視することで、市場心理の変化をいち早く捉えることができます。
IVの注意点・よくある誤解
IVはオプション取引の強力な判断材料ですが、万能ではありません。初心者が陥りやすい誤解や注意点を押さえておきましょう。
IVのメリット
- オプションの割高・割安を定量的に判断できる
- 市場心理(恐怖・楽観)を数値で可視化できる
- 方向に賭けないボラティリティ売買戦略を組める
- VIX・日経VIなど指標が広く整備されている
IVの注意点・よくある誤解
- IVは「予想」であり、実際の値動きの大きさを保証しない
- IVクラッシュ:イベント後のIV急低下で、方向が当たっても損をする
- BSモデルの前提(正規分布・一定ボラ)は現実と乖離する場面がある
- 流動性が低い銘柄ではIVが極端に歪み、実態を反映しないことがある
特に重要なのがIVクラッシュです。決算発表やFOMC(連邦公開市場委員会)の直前はIVが急上昇しますが、結果が出た瞬間に不確実性が消えるためIVが急落します。このタイミングで高いIVのまま買いポジションを持っていると、原資産の値動きが思い通りでもプレミアムの減少で損失が出ることがあります。
「IVが高い=相場が暴落する」という誤解も多いのですが、IVはあくまで「変動幅の予想」であり、方向は示しません。IVの上昇は「上にも下にも大きく動く可能性が高い」ことを示すだけです。
ICHIZEN Capitalの視点|IVを実際のトレードでどう使うか
IVの理論を学んだ後に「結局どう使えばいいのか」と悩む方は多いでしょう。ICHIZEN Capitalの視点から、実践的なポイントを3つ挙げます。
IVは「エントリーのタイミング判断」に使う
オプションを買うか売るかの判断で最も重要なのは、方向予想よりもIVの水準です。IVが極端に高い局面でのオプション買いは、たとえ方向が当たってもプレミアム負けするリスクが高いです。逆にIVが低い局面で買えば、コストが安い分だけ有利な条件で入れます。
実際のトレードでは、IVランク30以下を「買い検討ゾーン」、70以上を「売り検討ゾーン」という目安にするトレーダーが多くいます。ただしこれは絶対的な基準ではなく、原資産の状況やイベントスケジュールと併せて判断する必要があります。
暗号資産オプションのIVは株式より桁違いに高い
暗号資産の世界でもオプション取引が広がっており、DeribitのDVOL(ビットコインのIV指標)は参考になります。ビットコインのIVは株式オプションと比べて大幅に高い水準で推移する傾向があります。日経225オプションのIVが通常15〜25%程度であるのに対し、ビットコインは40〜80%台になることも珍しくありません。
これは暗号資産市場のボラティリティが構造的に大きいことを反映しています。暗号資産オプションを触る際は、株式オプションのIV感覚をそのまま持ち込むと判断を誤る可能性がある点に注意しましょう。
初心者は「IVを見てから戦略を選ぶ」習慣を
「コールを買うかプットを買うか」という方向の判断だけでオプション取引を始める方が多いですが、プロのトレーダーはまずIVの水準を確認してから戦略を選びます。IVが高いなら売り系(クレジットスプレッド等)、低いなら買い系(デビットスプレッド等)というように、IVを起点に戦略を組み立てるのが本来のオプション取引です。
木田 陽介正直に言うと、IVを意識するかどうかでオプション取引の結果は大きく変わります。私自身、IVクラッシュで「方向は当たったのに損した」経験を何度もしてからIVランクを必ずチェックするようになりました。特にビットコインオプションはIV水準が株式とまったく違うので、最初は戸惑うかもしれません。慣れるまでは小さいポジションで感覚をつかむのが鉄則です。
IVの高安判断を相場で使えるようになりたい人へ
ここまで見てきたとおり、IVは「HVと比べて割高か」「行使価格ごとにどう歪んでいるか」「過去レンジのどこか」を重ねて初めて、高安の判断になります。ただ、こうした複数の物差しを実際の相場で使い分けるのは、指標を1つずつ暗記するだけでは身につきません。IVの水準を建玉(OI)やガンマの節目と組み合わせて読めるようになると、天底の見立ての精度が一段上がります。
そこで役立つのが、基礎から順を追って学べる場です。ICHIZEN Capitalが運営する「天底のわかるトレードスクール」は完全無料で、IVの過熱感や建玉(OI)、ガンマの節目から相場の天井・底の目星をつける分析を、体系立てて学べます。本記事で見たIVとHVの読み比べも、実際のデータで練習しながら腹落ちさせられます。
無料スクールで学べること
- 建玉(OI)・IV・ガンマの節目から相場の天底の目星をつける分析
- 基礎→プレミアム→損益図→天底の見立ての4ステップ構成
- IVの高安やスマイルの歪みを、実際のデータで読む練習
- 受講料0円・メール登録のみ・無料ウェビナーあり
無料なので、まずは中身をのぞいてから受講するか決めれば大丈夫です。IVやオプションの読み方を体系的に学びたい方は、無料の基礎編からどうぞ。
HV(ヒストリカル・ボラティリティ)とVRP|IVの割高・割安を測るものさし
この章の内容
- HVは「過去に実際に起きた変動率」で、IVとは時間軸が正反対
- VRP=IV−HVがオプション売り手の報酬になる
- 年率換算は√Tルールで行い、基準日数の違いで数値がずれる
HVの計算方法と期間別HV(HV20・HV60・HV90)
HV(ヒストリカル・ボラティリティ)は、過去に実際に起きた値動きの大きさを標準偏差で表し、年率に換算した数値です。「実現ボラティリティ」「歴史的変動率」とも呼ばれます。IVが将来の予想であるのに対して、HVは過去の実績を表す点が根本的な違いです。
計算の手順は「対数リターンを求める→その標準偏差を出す→年率に換算する」の3段階です。計算期間を20日・60日・90日と変えたものが期間別HV(HV20・HV60・HV90)で、短期のHVが長期のHVを上回っていれば直近の値動きが荒くなっている、下回っていれば落ち着いてきていると読めます。HVは変動の大きさだけを測る指標で、方向は測れません。
VRP(ボラティリティ・リスク・プレミアム)|IV−HVが売り手の報酬
IVとHVを比べて最も実用的なのがVRP(ボラティリティ・リスク・プレミアム)です。VRPはIVからHVを引いた差分で、IVがHVを上回っている(VRPがプラス)状態は、予想される変動より実際の変動が小さく、オプションの売り手に有利な環境を意味します。カバードコール・CSP・ショートストラドルなどの売り戦略は、この差分を収益源にしています。
VRPは常に一定ではなく、満期通過やIVクラッシュで急に消えることがあります。VRPがゼロ以下になると売り手の参入動機が消えて流動性が薄くなり、下落が加速しやすい局面の警戒サインとしても読めます。「VRPがプラスのときだけ売り、マイナスのときは手を出さない」という規律が、売り戦略を続けるうえでの前提です。
年率換算の√Tルール|株式は約16、暗号資産は約20で割る
ボラティリティは期間の平方根で伸び縮みします。期間を4倍にしてもブレは2倍、9倍にしても3倍にしかなりません。根拠は「分散は足し算できるが、標準偏差は足し算できない」という一点にあります。年率IVから1日の想定変動幅を出すときは、営業日ベースの株式は年率を約16(√252)で、365日動く暗号資産は約20(√365)で割ります。
実務で事故が起きやすいのは基準日数の混同です。同じBTCの価格データでも、365日基準では年率43.34%、252日基準では36.01%と、7.33ポイントの差が出ました(2026年7月16日時点の実測)。他人が出したIVやHVの数字を使うときは、基準日数が何日かを先に確認してください。
IVの「形」を読む|スマイル・スキュー・期間構造・サーフェス
この章の内容
- スマイルとスキューは「行使価格ごとのIVの歪み」
- 期間別IVはコンタンゴが平常、バックワーデーションが警戒
- ボラティリティサーフェスは2つを1枚にまとめた3次元の地図
ボラティリティスマイルとスキュー|行使価格ごとのIVの歪み
同じ満期のオプションを権利行使価格ごとに並べてIVを結ぶと、ATM(中央)が低く、OTMとITM(両端)が高いU字の曲線になります。これがボラティリティスマイルです。ブラック・ショールズ・モデルはIVが一定であることを前提にしているので、スマイルができること自体が「市場はモデルどおりに分布を信じていない」という証拠になります。
左右対称ならスマイル、下落側(プット側)だけが持ち上がっていればスキューと呼び分けます。株価指数や暗号資産では、下落への保険需要が強いため左スキューが基本形です。傾きの大きさは25デルタのリスクリバーサルで数値化でき、期近と期先でカーブを比べると、市場がどの期間のリスクを恐れているかが見えてきます。
期間別IV(タームストラクチャー)|コンタンゴとバックワーデーション
満期ごとのIVを並べたものが期間別IV(IVタームストラクチャー)です。平常時は期先のIVが期近より高い右肩上がりで、これをコンタンゴ(順イールド)と呼びます。逆に期近のIVが期先を上回るバックワーデーション(逆イールド)は、市場が直近のイベントやパニックを織り込んでいるサインです。
タームストラクチャーは相場の方向ではなく「恐怖の分布」を教える指標です。バックワーデーションからコンタンゴに戻る局面はIVクラッシュが起きやすく、コンタンゴが安定している環境ではカレンダースプレッドのような期間差を使う戦略が機能しやすくなります。IVだけでなくHVの期間構造も並べて見ると、実際の値動きと予想のずれが分かります。
ボラティリティサーフェス|行使価格×残存期間×IVの3次元マップ
スマイル(行使価格の軸)とタームストラクチャー(満期の軸)を1枚に統合したものがボラティリティサーフェスです。X軸が権利行使価格、Y軸が残存期間、Z軸がIVで、曲面の傾きから市場が恐れている方向を、盛り上がりからリスクの所在を読み取ります。
曲面が平らにならないのは、ブラック・ショールズが前提とする対数正規分布と市場の認識がずれているからです。この歪みはモデルの誤差ではなく、市場参加者のリスク認識そのものを映した情報として扱います。実務ではSVIやSABRといったモデルで無裁定条件を満たすように曲面を作り、「IVが乗っていない場所」を探してポジションの候補にします。
IVクラッシュ|方向が当たっても負ける理由と対策
スクロールできます
| 発生タイミング | 例 |
|---|---|
| 決算発表の通過後 | 企業イベント |
| マクロ指標の発表後 | CPI・FOMC・雇用統計 |
| オプション満期の通過後 | OPEX・SQ |
| パニックの沈静化後 | 地政学リスクの後退 |
IVクラッシュとは、イベントの通過で不確実性が解消された瞬間にIVが急低下し、オプション価格が急落する現象です。原資産が予想どおりの方向に動いても、IVの低下でオプションの価値が目減りするため、買い手にとっては「方向が合っていたのに損をする」原因になります。
仕組み|ベガの大きさが損益を決める
イベント前は先行きが読めないためIVが上がり、通過すると織り込まれていた不確実性が消えてIVが下がります。オプション価格がIVの変化にどれだけ反応するかを示すのがベガで、ベガが大きいポジションほどIVクラッシュの損失も大きくなります。ポジションを取る前に、デルタだけでなくベガとIVの水準を必ず確認してください。
対策|スプレッドでベガを限定し、売り手は味方につける
買い手の対策は、イベント直前にATM付近の単体買いを避けること、買いと売りを組み合わせたスプレッドでベガの影響を相殺することの2つです。売り手にとってはIVクラッシュが利益の源泉になりますが、イベントの結果が大きく振れると損失が拡大するので、損失を限定した形で売る必要があります。
DVOL|ビットコインの「VIX」を読む
スクロールできます
| 項目 | 内容 |
|---|---|
| 算出元 | Deribit |
| 対象 | BTCの30日先IV(年率) |
| 計算方式 | VIXと同じ分散スワップ方式 |
| 水準の目安 | 40以下は静穏、70以上はパニック |
DVOLは、暗号資産オプション取引の約9割を占めるDeribitが算出する、ビットコインの30日先インプライド・ボラティリティ指数です。米国株のVIX(恐怖指数)に相当する暗号資産版で、事実上の業界標準になっています。計算方式はVIXと同じですが、数値のレンジも変動の速さもまったく違うため、ビットコイン固有の水準で読む必要があります。
使い方は3つです。DVOLの水準から市場の温度感を把握すること、HVとの乖離(VRP)でオプションの割高・割安を判断すること、DVOLのチャートにサポートとレジスタンスを引いて転換点を読むことです。年率のDVOLを√365で割れば1日の想定変動率に直せます。DVOL先物を使えば、ボラティリティそのものを取引することもできます。
よくある質問
オプション取引のIVとは何ですか?
IV(インプライド・ボラティリティ)とは、オプションの市場価格から逆算して求める「将来の予想変動率」です。IVが高いほど市場は今後大きな値動きを予想しており、オプションのプレミアム(価格)も高くなります。
IVとHV(ヒストリカル・ボラティリティ)の違いは?
IVは市場が予想する「未来」の変動率、HVは過去の実績から計算した「過去」の変動率です。IVがHVを大幅に上回っていればオプションは割高、下回っていれば割安と判断できます。
IVクラッシュとは何ですか?
IVクラッシュとは、決算発表やFOMCなどのイベント通過後にIVが急低下する現象です。イベント前にIVが上昇してプレミアムが膨らんでいたものが、結果が判明して不確実性が消えると一気に収縮します。高IV時にオプションを買っていると、方向が当たっても損をする原因になります。
IVが高いときはどんな戦略が有効ですか?
IVが高い局面ではオプションの売り系戦略が有利になりやすいです。代表的にはアイアンコンドルやショート・ストラングルがあります。ただし売り戦略は損失が大きくなるリスクもあるため、必ずリスク管理(スプレッド等で損失限定)を行いましょう。
IVスマイルやIVスキューとは何ですか?
IVスマイルは、権利行使価格ごとのIVをプロットしたときにATM付近が低く、OTM・ITMで高くなる「笑顔」のようなカーブです。IVスキューは特にプット側のIVが高くなる非対称な形で、市場が暴落リスクに高いプレミアムを付けていることを示します。
IVはどこで確認できますか?
日経225オプションのIVはSBI証券や楽天証券のツールで確認できます。指数としては、JPXが公開する日経VI、米国株はCBOEのVIX、暗号資産はDeribitのDVOLが代表的です。いずれも各公式サイトで無料で閲覧可能です。
IVの計算に使うブラック・ショールズモデルとは?
ブラック・ショールズモデル(BSモデル)は1973年に発表されたオプション価格の理論式です。原資産価格・権利行使価格・満期・金利・ボラティリティの5変数で理論価格を算出します。IVはこの式にオプションの実際の市場価格を代入し、ボラティリティを逆算して求めます。
VIX(恐怖指数)とIVの関係は?
VIXはS&P500オプションのIVから算出された指数で、「恐怖指数」とも呼ばれます。VIXが上昇すると市場がリスクを強く意識していることを示し、株価が急落する局面で跳ね上がる傾向があります。日本版はJPXが算出する日経VIです。
オプション取引のIVに税金は関係しますか?
IVそのものに課税はありませんが、IVを活用したオプション取引の利益には税金がかかります。日経225オプションなど取引所上場デリバティブは申告分離課税(税率20.315%)、暗号資産オプションは総合課税(雑所得、最大約55%)が適用されます。
まとめ|IVを理解してオプション取引の精度を上げよう
この記事のまとめ
- IV=オプション価格から逆算した「市場が予想する将来の変動率」
- 高安は絶対値でなく「HVとの差」で見る(IV>HV=割高=売り有利)
- 実データ:日経225はIV約39%>HV33.4%=約6pt割高(2026/8/11)
- IVは行使価格ごとに違う(スマイル)=分布で見る
- 高IV時の買いはIVクラッシュ注意。まずIVを見て戦略を選ぶ
IV(インプライド・ボラティリティ)は、オプション取引における「市場の温度計」です。IVを理解すれば、プレミアムの割高・割安を見極め、方向だけに頼らない戦略を組み立てられるようになります。
最も大切なのは、IVの水準を確認してからポジションを取る習慣を身に付けることです。IVランク・IVパーセンタイルを使えば「今のIVが過去と比べてどの水準にあるか」を定量的に判断できます。IVクラッシュのリスクを理解し、高IV時に安易にオプションを買わないだけでも、損失を大幅に減らせるでしょう。
オプション取引の基本を学びたい方は「オプション取引とは?仕組みから税金まで一気通貫で解説」、コールとプットの基本を整理したい方は「オプションのコール・プットとは?」もあわせてご覧ください。イベント前後のIV急変については「IVクラッシュ」で深掘りしています。
参考文献
※1. Black, F. & Scholes, M. (1973) “The Pricing of Options and Corporate Liabilities,” Journal of Political Economy
※2. JPX 日経平均ボラティリティー・インデックス https://indexes.nikkei.co.jp/nkave/index/profile?idx=nk225vi
※3. CBOE VIX Index https://www.cboe.com/tradable_products/vix/
※4. Deribit DVOL Index https://www.deribit.com/statistics/BTC/volatility-index
※当サイトの情報は投資判断の参考となる一般的な情報提供を目的としており、特定の暗号資産(仮想通貨)への投資を勧誘するものではありません。暗号資産取引にはリスクが伴います。最終的な投資判断はご自身の責任で行ってください。
関連記事
-
 米国株オプションとは?取引できる証券会社・手数料・税金と日経225オプションとの違いを解説
-
オプション取引のVIX指数とは?IVとの違い・数値の目安と売買タイミングへの活かし方を解説
-
オプション取引のマックスペイン(Max Pain)とは?計算の仕組み・価格が引き寄せられる理由と限界を忖度なく解説
-
BTCオプションはどこでできる?取引所比較と手数料・他のオプションとの違い・実際のDeribit板まで解説
-
日経225オプションとは?仕組み・取引時間・始め方・税金(分離課税20.315%)を忖度なく解説
-
オプションのバーティカルスプレッドとは?4つの型・箱型損益図・カレンダー/ダイアゴナルとの違いを図解
-
マーク価格(Mark Price)とは?暗号資産の無期限先物で清算を左右する価格|Last・Index価格との違い
-
デルタヘッジとは?やり方・デルタニュートラルの仕組み・コストとガンマの関係を忖度なく解説