オプション取引とは?仕組み・4つの基本形・リスクと始め方を忖度なく解説【初心者向け】
ICHIZEN Capitalのイチ押しポイント!
- オプション市場は大口投資家の主戦場|値動きの多くはマーケットメーカーのヘッジから生まれる
- オプションの売り手であるマーケットメーカーは方向性に賭けず、売ったオプションのリスクを現物・先物で打ち消す「デルタヘッジ」を機械的に行っている
- 建玉が偏る価格帯に近づくとこのヘッジが値動きを加速・抑制する方向に働くことがあり、ボラティリティショート勢やCTA、カバードコールETFなど他の大口もこの動きを踏まえて売買する
- オプション取引は「将来の売買の権利」を取引するデリバティブ(金融派生商品)
- 買う権利=コール、売る権利=プット。買い手の損失はプレミアム(購入代金)に限定される
- 保険のように「もしもの値動き」に備える使い方ができる点が先物取引との最大の違い
- 日経225オプション・米国株オプション・暗号資産オプションの3種が主な選択肢
- 日本で最もメジャーなのは日経225オプション(大阪取引所)。SBI証券・楽天証券などで取引可能
- 暗号資産ではDeribitでビットコインオプションが取引でき、24時間対応
- リスクと税金|売り手は損失無限大の可能性、税率は資産の種類で大きく異なる
- 買い手は損失限定だが、売り手は理論上損失無限大。初心者は「買い」から始めるのが鉄則
- 日経225オプションは申告分離課税20.315%、暗号資産オプションは総合課税で最大約55%
 木田 陽介
オプション取引は「権利の売買」という仕組みが直感的にわかりにくいので、敬遠する方が多いですが、実はリスクを限定できるという点で先物より初心者向きな一面もあります。ただし売り手に回ると話が変わる。そのあたりも含め、この記事では仕組みから税金まで一気通貫で解説します。
監修 木田 陽介
株式会社ICHIZEN HOLDINGS 代表取締役
2016年から仮想通貨トレードを開始。2018年に仮想通貨メディアCoinOtakuに入社し、2019年に代表取締役に就任。2020年に東証二部上場企業に6億円でM&A。2025年にCoinOtaku代表を退任し、同年5月に株式会社ICHIZEN HOLDINGSの代表取締役に就任。Bitgetのトレード大会では、2025年11月に取引高部門で日本勢1位・世界4位、2026年9月の「KCGI 2026」ではチーム戦で世界7位・日本1位、個人部門で世界10位。
目次
オプション取引を知っておきたい理由
オプション取引は「権利を売買する仕組み」ですが、ぶっちゃけそれを聞いても、それ自体は普段の売買とあまり関わりがないように感じるかもしれません。
ですが、オプション取引こそ相場を動かす投資家の主戦場なのです。
木田 陽介正直な話、オプション取引の仕組みを知るだけなら、ここの章だけ読んで離脱してもらっても構わないくらい重要な話です。
オプション取引がなぜ相場分析の中で一番重要視されるのかを理解できると思います。
オプションの売り手として、投資家の注文の反対側に日常的に立っているのがマーケットメーカー(オプション専門の取引業者)です。マーケットメーカーは価格が上がるか下がるかに賭けるのではなく、買い手から受け取るプレミアム(オプション料)や売買スプレッドを利益源とする存在です。
そのため、マーケットメーカーは売ったオプションが抱える価格変動リスクを、原資産(株や株価指数など)の売買で打ち消す「デルタヘッジ」という調整を行っています。
要するに、値動きによって損をしないポートフォリオを組むということ。
このヘッジはメーケットメイカーのオプション売りに対して機械的に発生する売買のため、特定の価格帯にオプションの建玉(ポジション)が偏って集中している局面では、値動きを加速させたり抑え込んだりする方向に働くことがあります。
ただし、これは常に起きる現象ではなく、建玉の偏りが大きいときほど目立ちやすい、という程度に理解しておけば十分です。
つまりオプション取引は、個人投資家だけで完結する話ではなく、マーケットメーカーの存在とセットで成り立っている仕組みです。
相場を動かすマーケットメイカーに対して、大口がどんな動きをしてくるのか、そこを読むために必要な材料がオプション市場にはあります。
具体的には、以下のような大口投資家の動きを読むことができます。
マーケットメイカーに対する大口投資家の動き(例)
- ボラティリティショート
- マーケットメーカーのヘッジによる抑制シチュエーションで反発アクションを形成することで利益を獲得する勢力
- CTA(Commodity Trading Advisor)
- 基本的にはルールに従ってトレンド形成するが、マーケットメーカーによる加速メカニズムが働く際には、その加速力を更に強化する役割を持つ
- カバードコールETF
- 現物ロングに対してショートコールを構築することで上値の抑制意識を生成する母体。基本的には抑制意識を生み出すが、稀にトレンド爆発要因にもなる
これらの内容を理解するために、当サイトではオプション取引に関する基本から応用まで解説しているので、ブックマークを推奨しております。
また、8月4日からオプション取引に関する無料教材を配布していきます。
コンセプトは「天底を取る」です。一人でオプション分析ができるようになるまでの教材となっており、無料で教材獲得できるので、ぜひこちらからご登録ください。
オプション取引とは?基本情報
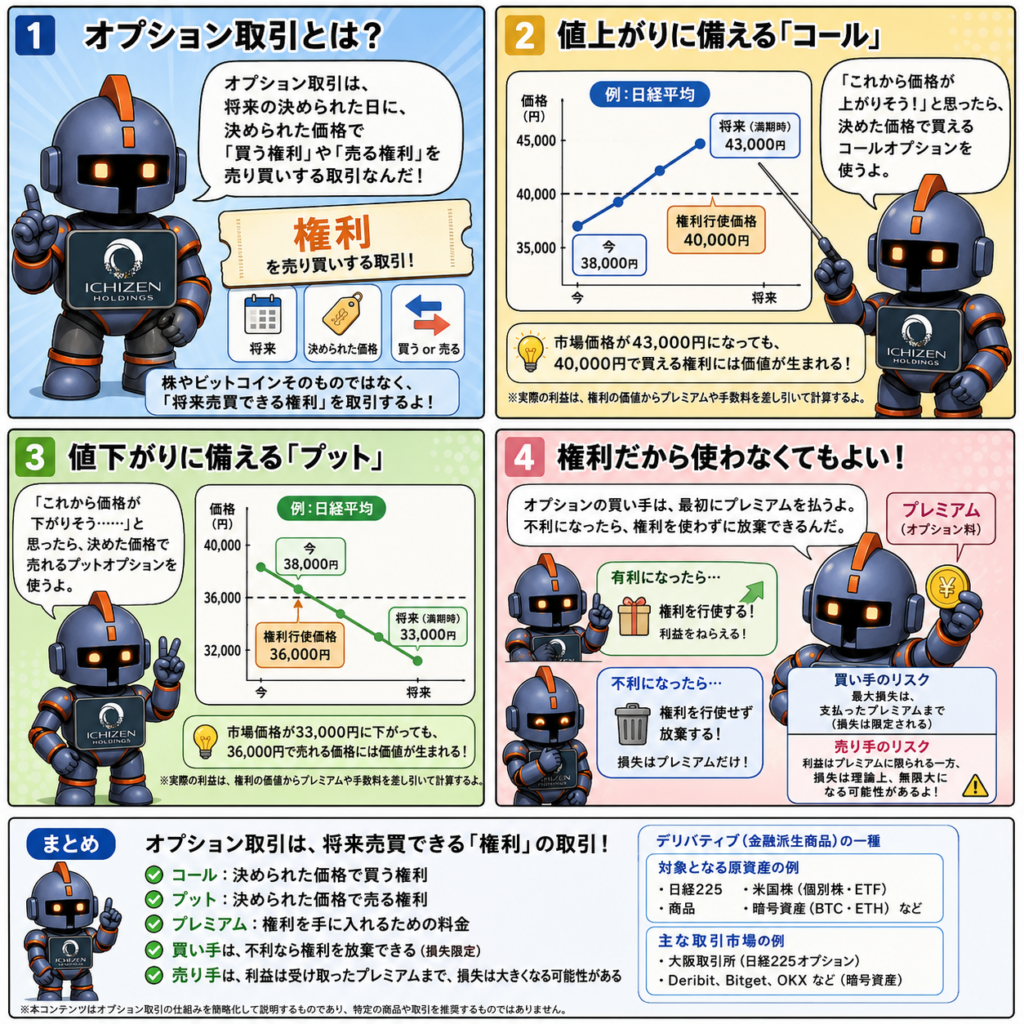
オプション取引とは、「将来の特定の日に、あらかじめ決めた価格で原資産を買う、または売る『権利』を売買する取引」です。デリバティブ(金融派生商品)の一種で、株式や株価指数、商品、暗号資産など幅広い原資産を対象に行われています。
もっとシンプルに言えば、「将来の値動きに対する保険」を買ったり売ったりする取引です。たとえば「3か月後に日経平均を4万円で買う権利」を今のうちに手に入れておけば、実際に4万円を超えた場合に利益が出ます。権利なので、不利になれば行使せず放棄できる点が、先物取引との決定的な違いです。
スクロールできます
| 項目 | 内容 |
|---|---|
| 取引の性質 | デリバティブ(金融派生商品)の一種 |
| 取引対象 | 「買う権利(コール)」または「売る権利(プット)」 |
| 対価 | プレミアム(オプション料)を支払う |
| 買い手のリスク | 最大損失=支払ったプレミアム(損失限定) |
| 売り手のリスク | 理論上、損失は無限大になりうる |
| 代表的な原資産 | 日経225、米国株(個別株・ETF)、暗号資産(BTC・ETH) |
| 国内の主要市場 | 大阪取引所(日経225オプション) |
| 暗号資産の主要市場 | Deribit、OKXなど |
次の章から、コールとプットの仕組み、4つの基本形、そして日本で取引できる場所と税金まで順を追って解説していきます。
オプション取引の仕組み|「権利」の売買を理解する
オプション取引を理解するカギは、「売買の義務」ではなく「売買の権利」を取引しているという点にあります。権利を買った側(買い手)は行使するか放棄するかを選べますが、権利を売った側(売り手)は買い手が行使したら必ず応じなければなりません。この非対称性がオプション取引の特徴です。
この章の内容
- コールオプション(買う権利)の仕組み
- プットオプション(売る権利)の仕組み
- プレミアム(オプション料)とは何か
- 権利行使価格・満期日の意味
コールオプション|「買う権利」
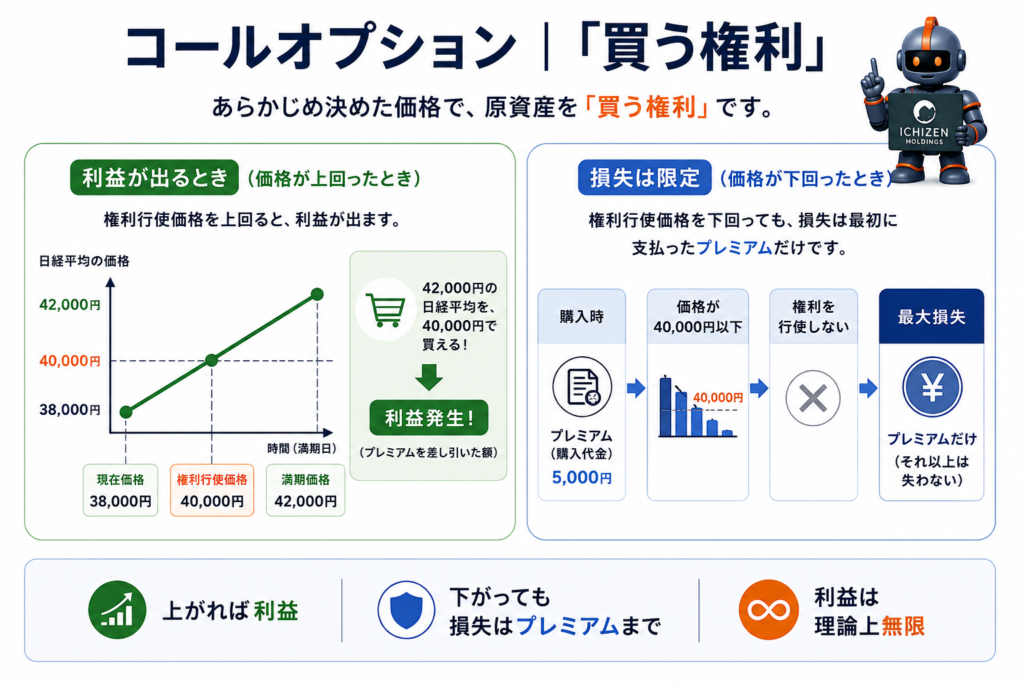
コールオプションは、あらかじめ決めた価格(権利行使価格)で原資産を「買う権利」です。原資産の価格が権利行使価格を上回ったときに利益が出ます。たとえば、日経平均を4万円で買うコールオプションを持っていて、満期日に日経平均が4万2,000円なら、差額の2,000円分が利益になります(プレミアムを差し引いた額が実質利益)。
逆に日経平均が4万円を下回った場合は、権利を行使しなければ済みます。損失は最初に支払ったプレミアム(購入代金)だけで、それ以上は失いません。この「損失限定・利益は理論上無限」という構造が、コール買いの最大の特徴です。
プットオプション|「売る権利」
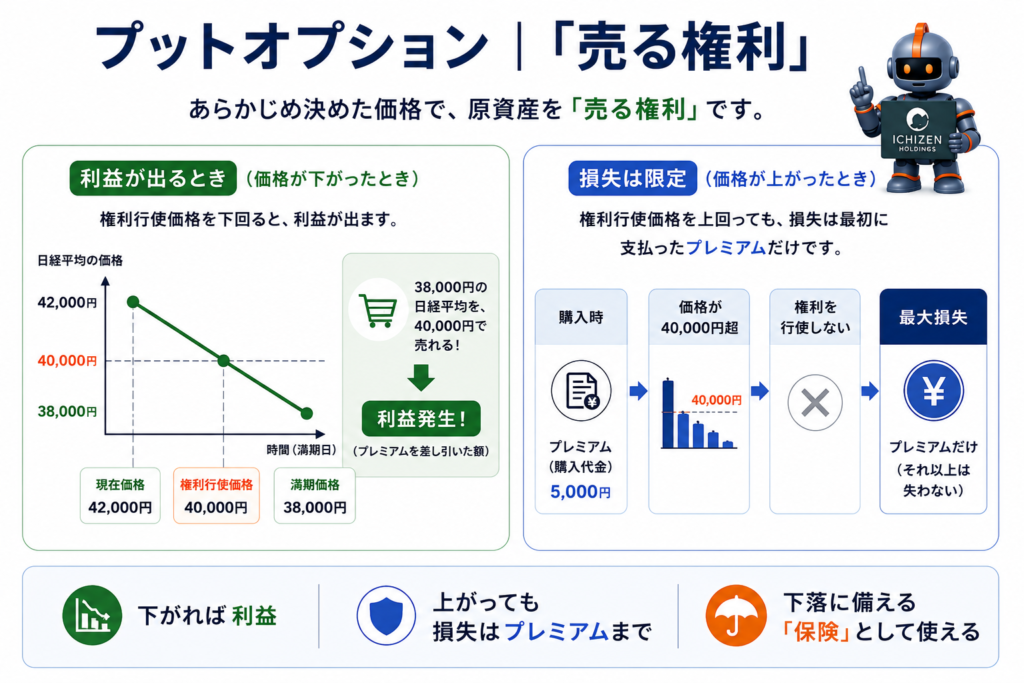
プットオプションは、あらかじめ決めた価格で原資産を「売る権利」です。原資産の価格が権利行使価格を下回ったときに利益が出ます。相場の下落に備えるヘッジ手段として使われることが多く、保有株のリスクをカバーする「保険」のような使い方が代表的です。
たとえば日経平均を4万円で売るプットオプションを持っていて、満期日に日経平均が3万8,000円に下落すれば、差額の2,000円分が利益になります。コール同様、プットの買い手も損失はプレミアムに限定されます。
プレミアム(オプション料)とは
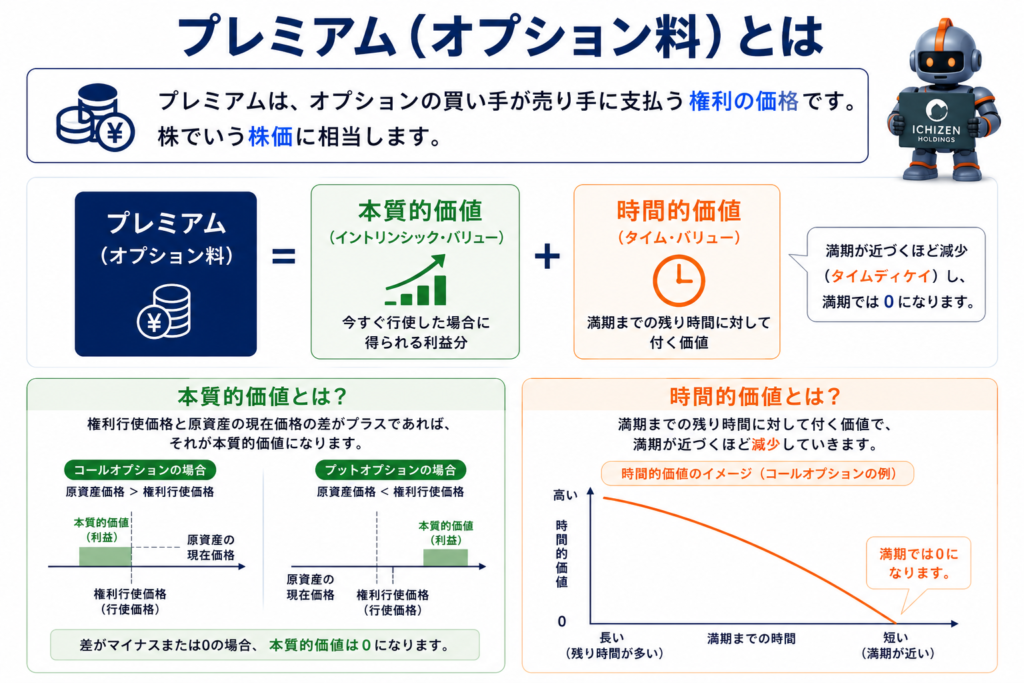
プレミアムは、オプションの買い手が売り手に支払う対価(権利の価格)です。株でいう株価に相当します。プレミアムは主に2つの要素で構成されています。
本質的価値は、今すぐ行使した場合に得られる利益分です。権利行使価格と原資産の現在価格の差がプラスであれば、それが本質的価値になります。時間的価値は、満期までの残り時間に対して付く価値で、満期が近づくほど減少(タイムディケイ)します。このため、オプションは「時間が敵」になる場面があります。
権利行使価格と満期日
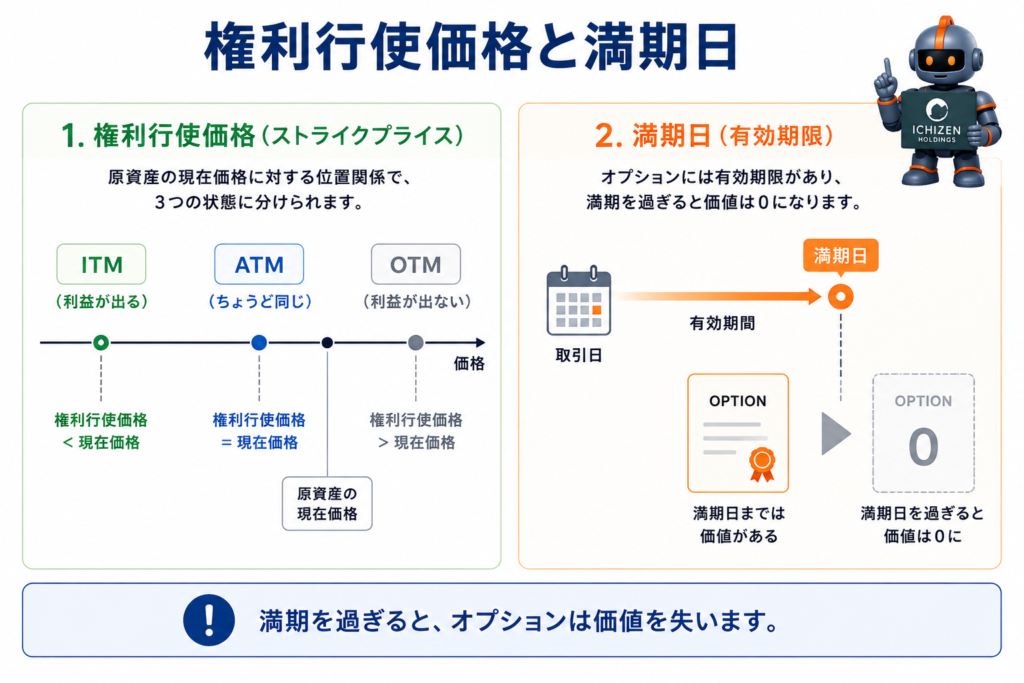
権利行使価格(ストライクプライス)は、権利を行使する際の売買価格です。原資産の現在価格に対して権利行使価格がどこにあるかで、「イン・ザ・マネー(ITM:利益が出る状態)」「アット・ザ・マネー(ATM:ちょうど同値)」「アウト・オブ・ザ・マネー(OTM:利益が出ない状態)」に分けられます。
満期日(限月)はオプションの有効期限で、日経225オプションでは毎月第2金曜日、Weekly(ウィークリー)オプションでは毎週金曜日です。満期を過ぎるとオプションは無価値になります。なお、日経225オプションは満期日のみ行使できる「ヨーロピアンタイプ」、米国株オプションは期間中いつでも行使できる「アメリカンタイプ」が一般的です。
オプション取引の4つの基本形|損益構造の全体像
オプション取引には「コール」と「プット」の2種類があり、それぞれに「買い」と「売り」があるため、合計4つの基本ポジションが存在します。この4つの損益構造を押さえることが、オプション取引の全体像をつかむ最短ルートです。
スクロールできます
| ポジション | 相場観 | 最大利益 | 最大損失 |
|---|---|---|---|
| コール買い | 上昇を予想 | 理論上無限 | プレミアム(限定) |
| コール売り | 横ばい〜下落を予想 | プレミアム(限定) | 理論上無限 |
| プット買い | 下落を予想 | 原資産が0になるまで | プレミアム(限定) |
| プット売り | 横ばい〜上昇を予想 | プレミアム(限定) | 原資産が0になるまで |
表から読み取るべき要点は、「買い」は損失が支払ったプレミアムに限定される一方、「売り」は受け取ったプレミアム以上の損失を負いうるという非対称性です。だからこそ初心者は損失が限定されるコール買い・プット買いから入るのが定石で、売りに回るなら原資産を保有したうえで売るカバードコールや、購入資金を確保して売るキャッシュ・セキュアード・プット(CSP)のように裏付けのある形から検討します。
4つそれぞれの損益図の形・最大損失の計算・相場観に応じた使い分けは、オプション取引の4つの基本形とは?で図解付きに詳しく解説しています。
オプション取引の種類|日経225・米国株・暗号資産
オプション取引は原資産の種類によって市場・ルール・税制が異なります。日本の個人投資家が実際にアクセスできる主な3つの領域を整理します。
この章の内容
- 日経225オプション|国内の王道
- 米国株オプション|個別株でカバードコールも
- 暗号資産オプション|BTC・ETHで24時間取引
日経225オプション|国内の王道
日経225オプションは大阪取引所に上場する日本で最もメジャーなオプション商品です(※1)。原資産は日経平均株価で、取引単位は日経平均×1,000円。たとえば権利行使価格40,000円のコールオプション1枚は、4,000万円分の日経平均を買う権利を意味します。
売買はSBI証券、楽天証券、マネックス証券、松井証券、auカブコム証券などの国内証券会社で可能です。ヨーロピアンタイプ(満期日のみ行使可)で、限月は毎月・Weekly・四半期の3種類があります。取引時間は日中立会(8:45〜15:15)とナイト・セッション(16:30〜翌6:00)で、日中・夜間あわせて1日約18時間取引できます。
2024年にはより少額から始められる日経225ミニオプション(取引単位100倍=通常の1/10)も登場し、個人投資家のハードルが下がっています。SBI証券のオプション取引の詳細はSBI証券オプション取引の記事もご覧ください。
米国株オプション|個別株でカバードコールも
米国株オプションは、Apple・NVIDIA・Teslaなどの個別株を原資産にしたオプションで、世界最大の取引量を誇ります。CBOE(シカゴ・オプション取引所)等に上場しており、1契約=100株単位が基本です。アメリカンタイプ(期間中いつでも行使可)が一般的です。
日本から取引するには、サクソバンク証券やmoomoo証券(旧ウィブル証券)など、米国株オプションに対応した証券会社の口座が必要です。カバードコール(保有株にコール売り)やCSP(キャッシュ・セキュアード・プット)など、実践的な戦略が取れるのが個別株オプションの強みです。
暗号資産オプション|BTC・ETHで24時間取引
暗号資産(仮想通貨)のオプション取引は、ビットコイン(BTC)やイーサリアム(ETH)を原資産にしたオプションで、近年急速に市場が拡大しています。最大手はDeribit(デリビット)で、暗号資産オプション市場のシェアの大半を占めます。
Deribit以外にも複数の海外取引所がBTC・ETHのオプション取引を提供しています。24時間365日取引できる点、少額から参入できる点が証券オプションとの大きな違いです。
ただし、暗号資産オプションは国内の金融商品取引法の規制対象外の海外取引所で行うことになるため、投資者保護の制度(分別管理・補償等)が日本の法律上は及ばない点を理解しておく必要があります。オプション取引の時間帯について詳しくはオプション取引は24時間できる?の記事もご覧ください。
オプション取引のメリット・デメリット
オプション取引には、先物や現物にはない独自のメリットとデメリットがあります。両面を正確に把握したうえで、自分に合うかどうかを判断しましょう。
オプション取引のメリット
- 買い手のリスクが限定|損失は最大でもプレミアム(支払額)まで
- レバレッジ効果|少額のプレミアムで大きな原資産を動かせる
- ヘッジに使える|保有資産の下落リスクをプットで保険的にカバー
- 多彩な戦略|上昇・下落・横ばい、どの相場観でも利益を狙える
- プレミアム収入|売り手はオプション料を受け取れる(収益化手段)
オプション取引のデメリット・リスク
- 売り手のリスクは無限大|特にネイキッド・コール売りは損失が青天井
- タイムディケイ(時間的価値の減少)|買い手は時間の経過で価値が目減りする
- 仕組みが複雑|コール/プット×買い/売りの4パターンと専門用語が多い
- 流動性リスク|銘柄や限月によっては板が薄く、約定しにくい場合がある
- 証拠金リスク|売り手は証拠金を求められ、相場急変時に追証が発生しうる
結論として、オプションの「買い」は損失限定でリスクコントロールしやすく、初心者にも取り組みやすい構造です。一方、オプションの「売り」はプレミアム収入が得られる反面、損失が膨らむリスクがあるため、相応の知識と資金管理が求められます。
オプション取引の始め方|国内証券と暗号資産取引所
オプション取引を始めるには、取引したい原資産に対応した口座を開設する必要があります。日経225オプションなら国内証券会社、暗号資産オプションなら海外取引所が入口になります。
日経225オプションの場合は、証券口座を開設したうえで先物・オプション取引口座を追加申込する流れです。適合性チェック(投資経験・金融資産などの確認)があるため、取引開始までは最短でも数営業日かかります。証券会社ごとの手数料比較や、口座開設から実際の発注までの手順は、オプション取引のやり方|始め方の手順で詳しく解説しています。
国内証券会社での始め方|4ステップ
日経225オプションを国内で始める手順は、口座開設→入金→銘柄選定→注文の4ステップです。先物・オプション口座は株式口座とは別に開設が必要で、審査があります。SBI証券・楽天証券・松井証券など大手ネット証券なら手数料はほぼ横並びで、日経225オプションなら数万円から始められます。
注文は「コール/プット」×「買い/売り」の4パターンです。初心者は損失がプレミアムに限定される買いから始め、少額でタイムディケイの感覚をつかんでから売りやスプレッドに進むのが、遠回りに見えて最も確実な順番です。
暗号資産オプション|海外取引所での始め方
暗号資産のオプション取引は、Deribitなどの海外取引所で始められます。口座開設はメールアドレスとKYC(本人確認)で完了し、適合性チェックや投資経験の審査はありません。国内取引所からBTCやUSDTを送金すれば、すぐに取引を開始できます。
ただし繰り返しになりますが、海外取引所は日本の金融商品取引法の規制対象外です。投資者保護制度が及ばないこと、出金トラブル時の法的保護が限定的であることは、始める前に必ず理解しておきましょう。海外取引所の選び方は海外取引所おすすめランキングも参考になります。
オプション取引の注意点・よくある失敗
オプション取引で大きな損失を出すパターンには共通点があります。初心者が陥りやすい3つの落とし穴を押さえておきましょう。
売り手のリスクを甘く見る
オプション売りは「勝率が高い」と言われることがあります。実際、OTM(アウト・オブ・ザ・マネー)のオプションは多くの場合無価値で満期を迎えるため、売り手は高い確率でプレミアムを受け取れます。しかし、まれに起きる急変動(ブラックスワン)で一度の損失が数十回分の利益を吹き飛ばすことがあります。
2024年8月の日経平均急落(ブラックマンデー級の下落幅を記録)では、プット売りポジションを持っていた個人投資家が巨額の追証を求められた事例が報じられました。「売りは勝率が高いから安全」は最も危険な誤解です。売りを行う場合は、スプレッド(反対ポジションでリスクを限定する)を組むのが基本です。
タイムディケイを理解せずに買う
オプションの時間的価値は、満期が近づくほど加速度的に減少します。特に満期まで1か月を切ると減少スピードが急増し、相場が思った方向に動いていても、時間切れでプレミアムが減ってしまうことがあります。
対策は明確で、時間軸を意識したエントリーが重要です。残存期間が短いオプションはタイムディケイが大きい反面プレミアムが安い。長いオプションは価格変動のチャンスが増えますがプレミアムが高い。自分の相場観と時間軸を一致させることが、無駄な損失を防ぐカギです。
ギリシャ指標を無視する
ギリシャ指標(グリークス)は、オプション価格がどの要因でどれだけ変化するかを示す指標群です。主要なものとしてデルタ(原資産価格の影響)、ガンマ(デルタの変化率)、セータ(時間的価値の減少速度)、ベガ(IV=インプライド・ボラティリティの影響)があります。
これらを無視して「上がるか下がるか」だけで取引すると、方向は当たったのに利益が出ない(IVの低下で価格が下がる「ボラクラッシュ」等)という事態に遭遇します。特にIV(インプライド・ボラティリティ)は、相場の恐怖度合いを反映する重要な指標で、VIX指数と密接に関連しています。VIXオプションについてはVIX指数オプション取引の記事で詳しく解説しています。
ICHIZEN Capitalの視点|税金の違いと事業者が使うオプション
多くの解説記事はオプションの「仕組み」で終わりますが、実際に利益が出たあとに必ず関わるのが税金です。しかもオプション取引は、原資産の種類によって税制がまったく異なります。ここは上位記事が手薄な領域なので、正確に整理します。
日経225オプション=申告分離課税20.315%
日経225オプション(大阪取引所上場)の利益は、「先物取引に係る雑所得等」として申告分離課税の対象です。税率は一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)で、所得の大小にかかわらず固定されています(※2)。
さらに、他の先物取引(日経225先物・FX等)の損益と通算できる点も大きなメリットです。損失が出た場合は3年間の繰越控除も認められています。これは株式の損益通算とは別枠ですが、制度として整備されているため、確定申告の計算は比較的シンプルです。
暗号資産オプション=総合課税(最大約55%)
一方、暗号資産を原資産としたオプション取引の利益は「雑所得」として総合課税が原則です。他の所得と合算され、税率は所得に応じて5〜45%(住民税を含めると最大約55%)となります。
日経225オプションとの税率差は最大で約35ポイントに及びます。同じ「オプション取引」でも、原資産が株価指数か暗号資産かで税負担がまったく異なる点は、戦略を組む上で無視できない要素です。なお、2028年度以降の税制改正で暗号資産にも分離課税が適用される見通しが報じられていますが、施行時期は未確定です(※3)。暗号資産の税金全般については仮想通貨の税金の記事、海外オプションの税金については海外オプション取引の税金の記事もご覧ください。
事業者がオプションを使う理由|ヘッジとプレミアム収入
事業者視点では、オプションは単なる投機ツールではなくリスク管理(ヘッジ)と収益の安定化の手段です。たとえば、暗号資産を大量に保有する事業者がプットオプションを買っておけば、急落時に一定価格で売却できる保険になります。
また、保有ポジションに対してコール売り(カバードコール)を組み合わせることで、プレミアム収入を得ながら保有を続けるという戦略も実務で使われています。レンディングやステーキングと同様に、保有資産から追加のインカムを生む手段として、オプション売りは一定の役割を果たしています。
木田 陽介オプションの税率差は見落とされがちですが、同じ100万円の利益でも日経225オプションなら約20万円、暗号資産オプションだと最大約55万円の税金。この差は戦略に直結します。事業者としてはヘッジ目的で暗号資産オプションを使うケースもありますが、個人の方は税率を理解したうえで使い分けるのが合理的です。
オプション取引の損益計算|4パターンの公式と損益分岐点
この章の内容
- 4つの基本形それぞれの満期損益の公式
- 損益分岐点(BEP)の求め方
- 「机上の損益」と「手取り損益」の違い
4パターンの損益計算の公式
スクロールできます
| ポジション | 満期時の損益 | 損益分岐点 |
|---|---|---|
| コール買い | 原資産価格−行使価格−プレミアム | 行使価格+プレミアム |
| コール売り | プレミアム−(原資産価格−行使価格) | 行使価格+プレミアム |
| プット買い | 行使価格−原資産価格−プレミアム | 行使価格−プレミアム |
| プット売り | プレミアム−(行使価格−原資産価格) | 行使価格−プレミアム |
※権利が価値を持たない側(コールなら原資産価格が行使価格以下)では、買い手の損失は支払ったプレミアムで固定されます。
オプションの損益は、4つの基本形それぞれに1本ずつ公式があり、単純な足し引きだけで計算できます。たとえば行使価格40,000円のコールをプレミアム500円で買い、満期に日経平均が41,000円なら、41,000−40,000−500=500円が1枚あたりの利益です。日経225オプションは取引単位が1,000倍なので、実際の損益は50万円になります。
損益分岐点(BEP)は「損益がちょうどゼロになる原資産価格」で、コールなら行使価格にプレミアムを足した値、プットなら行使価格からプレミアムを引いた値です。エントリー前にBEPと最大損失の2つを紙に書き出しておくと、「方向は当たったのに負けた」という失敗を減らせます。
「机上の損益」と「手取り損益」の違い
公式で出した数字は、あくまで1単位あたりの理論上の損益です。実際に手元に残る金額は、取引単位(倍率)を掛けたうえで、手数料・スプレッド・税金を差し引いた「手取り損益」で判断する必要があります。日経225オプションなら利益に対して申告分離課税20.315%がかかり、暗号資産オプションなら総合課税で最大約55%が引かれます。
もう1つ見落としやすいのが、満期前に反対売買で決済する場合です。公式は満期時点の損益しか示していないため、満期前には時間的価値が残り、実際の売却価格は公式の値とずれます。損益図(ペイオフ図)が「折れ線」で描かれるのは満期時点の姿であり、期中の損益は時間的価値とIV(インプライド・ボラティリティ)の影響で「曲線」になると覚えておいてください。
オプション取引のレバレッジと決済の仕組み
この章の内容
- レバレッジの正体はギアリング×デルタ
- 差金決済とSQ|原資産の受け渡しはない
- ヨーロピアンタイプ|権利行使は満期日だけ
レバレッジの正体|ギアリング×デルタ
オプションのレバレッジは、先物やFXのように「証拠金の何倍」と決まっているわけではありません。原資産価格÷オプション価格で求める「ギアリング」に、原資産が1円動いたときにオプション価格がいくら動くかを示す「デルタ」を掛けた値が、実際の損益倍率(実効レバレッジ)になります。
たとえば日経平均が40,000円のとき、行使価格40,000円のコールのプレミアムが500円なら、ギアリングは40,000÷500=80倍です。ATM(アット・ザ・マネー)付近のデルタは約0.5なので、実効レバレッジは約40倍と計算できます。この倍率は原資産の値動き・残存期間・ボラティリティで刻々と変わるため、「何倍か」の答えは常に「状況次第で変動する」です。買い手はプレミアムを払い切った時点で追加の支払い義務がない一方、売り手の損失は理論上無限大になる非対称性は、レバレッジの高さ以上に重要な論点です。
差金決済とSQ|原資産の受け渡しはない
日経225オプションのような指数オプションは、原資産が「指数」なので現物を受け渡すことができません。そのため、売買で生じた価格差だけを現金で精算する「差金決済」が標準の決済方法です。決済のタイミングは2つあり、満期前に転売・買い戻しをする「反対売買」と、満期日にSQ(特別清算数値)で自動的に精算される「SQ決済」があります。
差金決済のおかげで、原資産を保有する手間や資金なしで指数に投資できます。税制面では申告分離課税20.315%が適用され、先物やCFDとの損益通算、3年間の繰越控除も使えます。ただし満期をまたぐポジションはSQで強制的に損益が確定するため、満期日の管理は必須です。
ヨーロピアンタイプ|権利行使は満期日だけ
オプションには、満期日にだけ権利行使できる「ヨーロピアンタイプ」と、満期までいつでも行使できる「アメリカンタイプ」があります。日経225オプションをはじめ、世界の株価指数オプションや暗号資産オプションの多くはヨーロピアンタイプです。米国の個別株オプションはアメリカンタイプが主流で、配当落ち前に早期行使されることがあります。
「満期日にしか行使できない」と聞くと不便に感じますが、反対売買はいつでもできるので、実務上の制約はほとんどありません。むしろ行使日が1日に限定される分だけプレミアムが割安になり、ブラック・ショールズ・モデルで理論価格を計算できるという実務上の利点があります。
オプション取引と他の取引との違い|先物・FX・CFD・信用取引
スクロールできます
| 取引 | 損失の形 | 期限 |
|---|---|---|
| オプション買い | プレミアムに限定 | 満期あり |
| オプション売り | 理論上は無制限 | 満期あり |
| 先物 | 直線・無制限 | 限月あり |
| FX | 直線・無制限 | なし |
| CFD | 直線・無制限 | 原則なし |
| 信用取引 | 直線・追証あり | 制度信用は6か月 |
※「直線」は、原資産が動いた分だけ損益が比例して増減する構造を指します。
オプション取引と他のレバレッジ取引の一番の違いは、損益の「かたち」です。先物・FX・CFD・信用取引は、原資産が10%動けば損益もほぼ10%動く「線形」の商品で、損切りを自分で管理し続けない限り損失に上限がありません。オプションの買い手だけが、最初に払ったプレミアムで損失の上限を固定できます。
デリバティブの中でのオプションの位置づけ
デリバティブ(金融派生商品)は、先物・オプション・スワップの3種類の総称です。先物が「将来の売買の義務」を取引するのに対し、オプションは「将来の売買の権利」を取引します。義務と権利の違いが、そのまま損失の上限があるかないかの違いにつながっています。
FX・CFD・信用取引と何が違うか
FXとCFDは値幅がそのまま損益になるシンプルな商品で、期限がなく、追証のリスクがあります。信用取引は証券会社から資金や株式を借りて売買する仕組みで、レバレッジは約3.3倍、制度信用なら6か月の期限があります。
税制も異なります。日経225オプション・国内FX・国内CFDはいずれも申告分離課税20.315%で、互いに損益通算ができます。一方、信用取引の損益は株式の譲渡所得として扱われ、オプションとは損益通算の枠が別です。「損失を限定したいのか、値動きにそのまま乗りたいのか」が、どの取引を選ぶかの出発点になります。
オプションの取引時間|日経225・米国・暗号資産
スクロールできます
| 市場 | 取引時間(日本時間) | 24時間 |
|---|---|---|
| 日経225 | 8:45〜15:45 17:00〜翌6:00 | × |
| S&P500(SPX) | 冬 23:30〜翌6:15 夏 22:30〜翌5:15 | 拡大取引で平日ほぼ○ |
| CME先物オプション | 平日ほぼ23時間 | ほぼ○ |
| 暗号資産(BTC・ETH) | 24時間365日 | ◎ |
※取引時間は取引所が定めるもので、どの証券会社で取引しても同じです。変更されることがあるため、取引前に公式サイトで確認してください。
完全な24時間365日で取引できるのは暗号資産オプションだけです。日経225オプションは日中立会と夜間のナイト・セッションを合わせて約20時間をカバーしますが、15:45〜17:00と6:00〜8:45は取引できません。土日祝日は原則休場で、2023年から一部の祝日に取引できる祝日取引が導入されています。
米国の株価指数オプションは、Cboeの拡大取引やCMEの先物オプションを使えば平日はほぼ24時間取引できます。日中は仕事で取引できない方は、「いつ取引したいか」から逆算して市場を選ぶと無理がありません。
オプション取引は難しい?ギャンブル?よくある疑問への答え
この章の内容
- 難しいと言われる理由は「変数の多さ」と「非線形の損益」
- ギャンブルとの違いは期待値・法律・税制で説明できる
難しいと言われる理由|変数が多く損益が非線形
オプション取引が難しいと言われる最大の理由は、価格を動かす変数が多く、損益が非線形になることです。先物やFXは価格が10%動けば損益も10%動きますが、オプションはデルタ・ガンマ・セータ・ベガという4つのギリシャ指標が絡み合い、方向が当たっても時間の経過やボラティリティの低下で負けることがあります。
ただし「権利の売買」という本質はシンプルです。完璧に理解してから始めるのではなく、損失が限定される買いを少額で1枚から試し、時間的価値が減っていく感覚を体感しながら学ぶほうが、遠回りに見えて確実です。
ギャンブルとの違い|期待値と税制
オプション取引は金融商品取引法に基づく合法的なデリバティブ取引で、賭博罪の適用外です。投資は市場全体の成長を分け合うプラスサムゲーム、ギャンブルは胴元の取り分が引かれるマイナスサムゲームという期待値の構造も異なります。税制も、オプションは申告分離課税20.315%で損益通算と3年間の繰越控除が使えるのに対し、ギャンブルの払戻金は一時所得として扱われます。
一方で、オプションの売りには損失無限大のリスクがあり、2024年8月の暴落では一瞬で数億円の損失が出た実例もあります。ポジションサイズの制限、裸売りの回避、損切りルール、取引記録の管理の4つを徹底できるかどうかで、同じ商品が投資にもギャンブルにもなります。
オプション取引の歴史|2,600年続く「権利の売買」
スクロールできます
| 年 | 出来事 | 意味 |
|---|---|---|
| 紀元前6世紀 | ターレスの搾油機 | 記録に残る最古の例 |
| 1637年 | チューリップ・バブル | 先物がオプションに転換 |
| 1730年 | 堂島米会所 | 日本の先物取引の原型 |
| 1973年 | CBOE設立・BS理論 | 上場オプションと理論価格 |
| 1987年 | ブラックマンデー | スキューの誕生 |
| 1989年 | 日経225オプション上場 | 1991年に取引代金で世界一 |
| 2016年〜 | 暗号資産オプション | Deribit・CMEが主戦場 |
オプション取引の歴史は紀元前6世紀の古代ギリシャまで遡ります。哲学者ターレスが搾油機を「使う権利」を事前に買った逸話が、記録に残る最古のオプション的取引です。対象が搾油機・チューリップ・株価指数・ビットコインへと移っても、「あらかじめ決めた価格で売買できる権利」という基本構造は2,600年変わっていません。
歴史を知る実益は、現在の指標が「なぜ存在するのか」を理解できることです。1973年のCBOE設立とブラック・ショールズ・モデルが理論価格とヘッジの仕組みを生み、1987年のブラックマンデーがボラティリティ・スキューを生みました。この因果を押さえておくと、IVやスキューといった指標が暗記の対象ではなく意味のある道具に変わります。
よくある質問
オプション取引は危険ですか?初心者でもできますか?
オプションの「買い」は損失がプレミアム(支払額)に限定されるため、リスク管理がしやすい構造です。初心者はまずコール買いやプット買いから始めるのが定石です。ただし「売り」は損失が無限大になりうるため、十分な知識と資金管理が必要です。
オプション取引はいくらから始められますか?
日経225ミニオプションなら数千円〜数万円のプレミアムで1枚買えるため、比較的少額から始められます。ただし売りの場合は証拠金が必要で、数十万円以上の資金が求められます。暗号資産オプション(Deribit等)ではさらに少額から取引可能なケースもあります。
オプション取引と先物取引の違いは何ですか?
先物取引は将来の売買を「約束」する取引で、買い手も売り手も義務を負います。オプション取引は「権利」の取引で、買い手は権利を放棄できます。この違いにより、オプションの買い手は損失を限定できますが、その分プレミアムを支払う必要があります。
オプション取引のプレミアムとは何ですか?
プレミアムはオプションの価格(購入代金)で、買い手が売り手に支払います。本質的価値(今すぐ行使した場合の利益分)と時間的価値(満期までの期待値)で構成されます。満期が近づくと時間的価値が減少し、OTMのオプションは最終的に0になります。
オプション取引の確定申告はどうすればいいですか?
日経225オプションの利益は「先物取引に係る雑所得等」で申告分離課税(20.315%)です。確定申告書Bの「先物取引に係る雑所得等の金額の計算明細書」に記入します。暗号資産オプションの利益は「雑所得」で総合課税のため、他の所得と合算して申告します。
オプション取引とバイナリーオプションの違いは?
バイナリーオプションは「判定時刻に条件を満たすか否か」の二択で、ペイアウトが固定です。通常のオプション取引は権利行使価格からの乖離幅に応じて利益が変動し、戦略の自由度がはるかに高い取引です。日本ではバイナリーオプションは金融庁の規制下にあり、別の商品として扱われています。
仮想通貨(暗号資産)のオプション取引はどこでできますか?
暗号資産オプションの最大手はDeribit(デリビット)で、市場シェアの大半を占めます。国内ではSBI VCトレードが唯一の暗号資産オプション(カバードコール・ターゲットバイイング)を提供しています。ただし、海外取引所はいずれも日本の金融商品取引法の規制対象外である点に注意が必要です。
オプション取引のコールとプットの違いを簡単に教えてください
コールは「買う権利」、プットは「売る権利」です。相場が上がると思えばコールを買い、下がると思えばプットを買います。どちらも買い手の損失はプレミアム(支払額)に限定されます。
オプション取引の税金は株と同じですか?
同じではありません。日経225オプションは「先物取引に係る雑所得等」で申告分離課税20.315%、暗号資産オプションは「雑所得」で総合課税(最大約55%)です。株式の譲渡益とは損益通算できない点も異なります。米国株オプションの税金については商品設計によって異なるため、税理士への確認をおすすめします。
オプション取引で借金(追証)は発生しますか?
オプションの「買い」では追証は発生しません。損失は最大でもプレミアム(支払額)です。ただし「売り」の場合は証拠金が必要で、相場の急変動で証拠金が不足すると追証(追加証拠金の差し入れ要求)が発生します。最悪の場合、預けた証拠金を上回る損失が出て借金状態になることもあります。
まとめ|オプション取引は「権利の売買」、まずは買いから
オプション取引は、「将来の特定日に決めた価格で売買する権利」を取引するデリバティブです。買う権利がコール、売る権利がプットで、買い手の損失はプレミアムに限定されます。4つの基本形(コール買い・コール売り・プット買い・プット売り)を理解すれば、上昇・下落・横ばいのどの相場でも戦略を組むことが可能です。
日本で取引できるオプションは、日経225オプション(国内証券会社)、米国株オプション(サクソバンク証券等)、暗号資産オプション(Deribit等)の3つが主な選択肢です。税金は原資産によって大きく異なり、日経225は分離課税20.315%、暗号資産は総合課税で最大約55%という差があります。初心者は損失が限定される「買い」から始め、売りに進む際はスプレッド等でリスクを限定するのが鉄則です。
参考文献
1. 日本取引所グループ(JPX)「日経225オプション取引」https://www.jpx.co.jp/derivatives/products/domestic/225options/
2. 国税庁「先物取引に係る雑所得等の課税の特例」https://www.nta.go.jp/
3. 暗号資産の分離課税に関する報道(2026年7月時点、要確認)
4. Bitget オプション取引ページ https://www.bitget.com/
5. Deribit 公式 https://www.deribit.com/
※本記事は2026年7月時点の情報に基づく一般的な情報提供を目的としており、特定の金融商品・取引所への投資を勧誘するものではありません。オプション取引にはリスクが伴い、特に売りポジションでは投資元本を超える損失が発生する可能性があります。税制は変更される場合があるため、最新の情報は国税庁・金融庁の情報でご確認ください。税務の具体的な判断は税理士等の専門家にご相談ください。最終的な投資判断はご自身の責任で行ってください。
関連記事
-
 米国株オプションとは?取引できる証券会社・手数料・税金と日経225オプションとの違いを解説
-
オプション取引のVIX指数とは?IVとの違い・数値の目安と売買タイミングへの活かし方を解説
-
オプション取引のマックスペイン(Max Pain)とは?計算の仕組み・価格が引き寄せられる理由と限界を忖度なく解説
-
BTCオプションはどこでできる?取引所比較と手数料・他のオプションとの違い・実際のDeribit板まで解説
-
日経225オプションとは?仕組み・取引時間・始め方・税金(分離課税20.315%)を忖度なく解説
-
オプションのバーティカルスプレッドとは?4つの型・箱型損益図・カレンダー/ダイアゴナルとの違いを図解
-
マーク価格(Mark Price)とは?暗号資産の無期限先物で清算を左右する価格|Last・Index価格との違い
-
デルタヘッジとは?やり方・デルタニュートラルの仕組み・コストとガンマの関係を忖度なく解説