
米SECが株式トークンに5年の例外|23時間取引との違い・発行会社の異議申立・合成は対象外
この記事で伝えたいこと
- 米SECが2026年9月17日、株式トークンを扱う取引の場に5年間の条件付き例外を出した
- 12月6日に始まる米国株の23時間取引とは別のルート。取引所ではなくチェーン上の話
- 条件は厳しく、現物株と同じ権利がないトークンや合成トークンは対象外
- 日本の個人がすぐ買えるようになる話ではない。国内の制度は変わっていない
 水野 倫太郎
同じ週に「米国株が23時間取引になる」と「株式トークンが認められた」が並んで報じられ、2つが混ざって伝わっています。別の話です。この記事では、SECが実際に出した文書を読んで、何が決まって何が決まっていないのかを切り分けます。
監修 水野 倫太郎
株式会社ICHIZEN HOLDINGS 代表取締役
慶應義塾大学経済学部。2017年米国留学時にブロックチェーンと出会い、Web3の業界に足を踏み入れる。2018年には、日本有数の仮想通貨メディアCoinOtakuに入社。2019年には同社のCMOに就任し、2020年に東証二部上場企業とM&Aを行い、様々なクリプト事業を展開する。2022年に現在代表取締役社長を務めるICHIZEN HOLDINGSを立ち上げ様々なWeb3事業を手がける。複数のWeb3系事業に出資を行いながら有識者として活動。
目次
米SECが株式トークンに5年の例外を出した|2026年9月17日に決まったこと
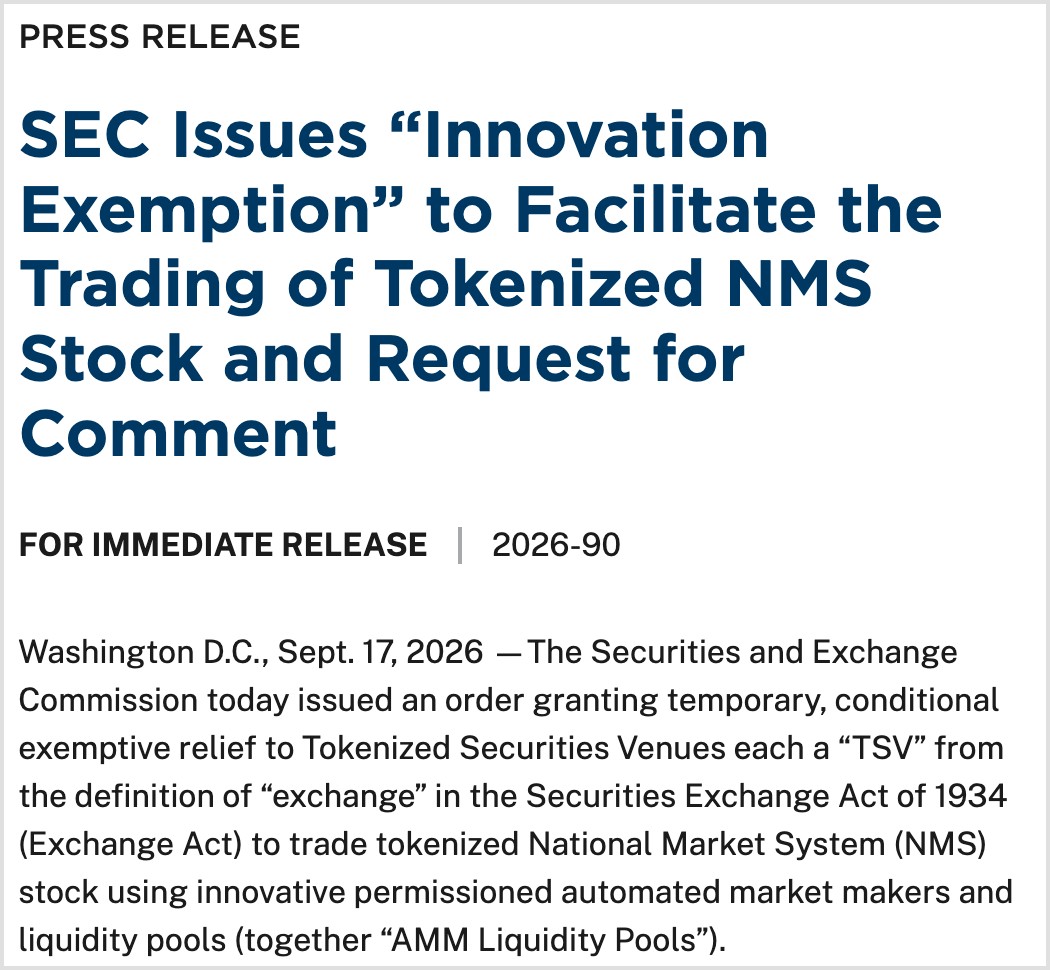
米証券取引委員会(SEC)は2026年9月17日、株式トークンを売買する場を「取引所」の登録義務から5年間だけ外す命令を出しました。正式には「イノベーション例外(Innovation Exemption)」と呼ばれ、対象になるのはトークン化されたNMS株式(米国の主要市場に上場する株式)を扱う場です。SECはこの場をTSV(Tokenized Securities Venue)と定義しました(※1)。
これまで、株式をトークンにしてチェーン上で売買させる仕組みは、米国の法律上「取引所を運営している」と見なされる可能性がありました。取引所として登録するには重い義務がかかるため、事業者は動けませんでした。今回の命令は、その入口を条件付きで開けたものです。SECのアトキンス委員長は「米国の資本市場をデジタル時代へ導く重要な一歩」と述べています(※1)。
スクロールできます
| 項目 | 内容 |
|---|---|
| 発表日 | 2026年9月17日(米国時間) |
| 名称 | イノベーション例外(Innovation Exemption) |
| 文書番号 | Release 34-106402/報道発表 2026-90 |
| 対象 | TSV(Tokenized Securities Venue)=トークン化NMS株式を売買させる場 |
| 免除するもの① | 1934年証券取引法の「取引所」の定義 |
| 免除するもの② | 同法の「ディーラー」の定義(AMMプールに流動性を出す事業者) |
| 期間 | 公表から5年で失効 |
| 今後 | 命令はFederal Registerに掲載。修正案について意見募集 |
SECの発表文の該当部分です。「temporary, conditional exemptive relief(一時的・条件付きの免除)」と明記されており、恒久的な制度変更ではないことがわかります。
12月6日の「23時間取引」とは別物|同じ週に動いた2つの24時間化
ここが最初につまずくところです。2026年9月は「米国株の取引時間が延びる」というニュースが2つ重なりました。両者はまったく別のルートです。ひとつは取引所そのものの営業時間を延ばす話、もうひとつは取引所の外にあるチェーン上の話です。
スクロールできます
| 項目 | 取引所ルート(23時間取引) | チェーンルート(今回のSEC例外) |
|---|---|---|
| 動いた日 | 2026年12月6日から開始予定 | 2026年9月17日に命令 |
| 何が変わる | NYSE・Nasdaqの取引時間が23時間に延びる | 株式トークンを売買する場が取引所登録なしで運営できる |
| 売買するもの | 現物の米国株そのもの | 現物株を裏付けにしたトークン |
| 取引の場 | 証券取引所と証券会社 | TSV(チェーン上のAMMプール) |
| 止まる時間 | 米東部20〜21時の1時間(清算のため) | SEC文書は「around-the-clock trading」の利点に言及 |
| 日本から使えるか | 証券会社が対応すれば使える | 現時点で確立した経路はない |
取引所の23時間取引は、米東部時間20〜21時の1時間を清算処理のために止めます。この1時間があるために「24時間」ではなく「23時間」です。一方チェーン上の取引には、その1時間を止める理由が構造的にありません。実際SECのFact Sheetは、この技術の利点として投資家による自己保管・around-the-clock trading(終日取引)・小数点での保有・ほぼ即時の決済を挙げています(※2)。
つまり23時間は取引所側の上限で、それを超える部分をトークンが担うという住み分けが見えてきた、というのが今回の位置づけです。取引所側の話は米国株の23時間取引とは?2026年12月6日開始・ネット証券大手5社が日中売買に対応で詳しく解説しています。
例外の条件|「現物株と同じ権利」がないトークンは対象外
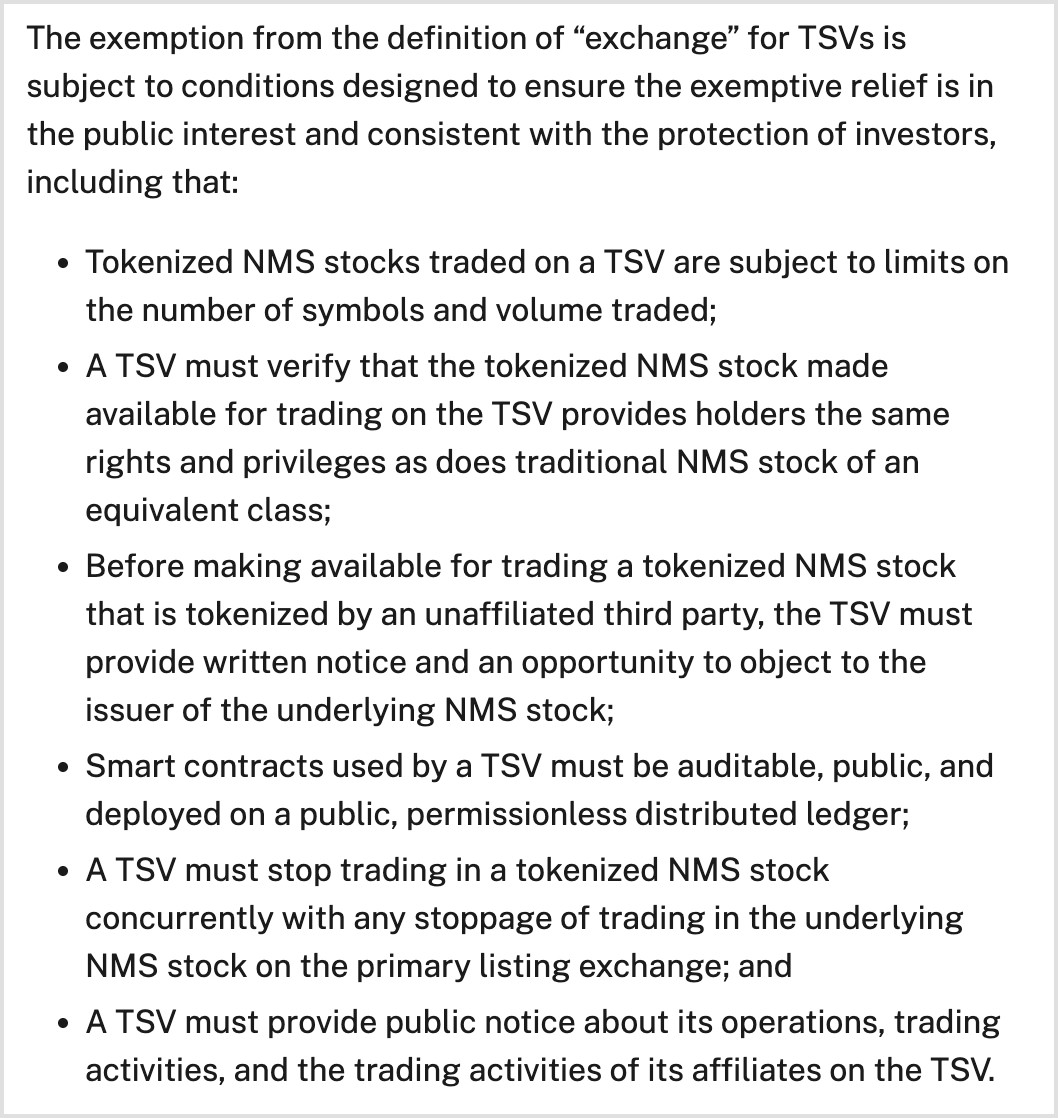
この例外は「何でも認める」ものではありません。SECは投資家保護のための条件を並べており、なかでも重いのが「そのトークンは、同じ種類の現物株と同じ権利を持っているか」を検証させる条件です。配当を受け取る権利や議決権を含みます(※2)。
イノベーション例外の主な条件
- TSVで扱えるトークン化NMS株式には、銘柄数と取引量の上限がかかる
- そのトークンが同等クラスの現物株と同じ権利を持つことをTSVが検証する
- 第三者がトークン化した銘柄を扱う前に、発行会社へ書面で通知し、異議を述べる機会を与える
- 使うスマートコントラクトは監査可能・公開され、パブリックで許可不要な台帳に置く
- 運営内容・取引状況・関係者の取引を公に開示する
SECの発表文に記載された条件の該当部分です。原資産の売買が止まればトークンの取引も同時に止める、という条件も含まれています。
もうひとつ見落とせないのが合成トークンの除外です。Fact Sheetは「トークン化NMS株式」の定義から、第三者が自社の証券として発行し、原資産に合成的なエクスポージャーを与えるもの(トークン化リンク証券やトークン化スワップなど)を明確に外しています(※2)。値動きだけを写したトークンは、この例外の対象になりません。
これは実務上とても大きい線引きです。既存のトークン化株式には、配当相当額は反映するが議決権は伴わない設計のものが少なくありません。そうした商品がそのまま米国の枠組みに乗るとは限らない、ということになります。
発行会社は異議を出せる|報道の「30日」は何の30日か
今回の例外で、日本語でも英語でも広く伝えられたのが「発行会社の同意なしに勝手にトークン化されない」という点です。実際、条件には第三者がトークン化した銘柄を扱う前に、発行会社へ書面で通知し、異議を述べる機会を与えることが含まれています(※2)。自社株が知らないうちにチェーン上で売買される事態を、会社側が止められる余地が残されました。
ただし「30日前に通知する」という報じられ方には、注意が必要です。当社がSECのFact Sheetを読んだ限り、30日という日数が出てくるのは発行会社への通知ではなく、TSVが営業を始める前に自社サイトへ所定の通知を掲示する期限です。原文は次のように分かれています(※2)。
スクロールできます
| 何の手続きか | Fact Sheetの記載 |
|---|---|
| 発行会社への通知 | 第三者がトークン化した銘柄の取引開始前に、通知と異議を述べる機会を与える。日数の定めは記載なし |
| TSVの営業開始前の公示 | 営業開始の30暦日以上前に、自社の公開サイトへ所定の通知を掲示する |
| SECへの届出 | 上記の掲示から1営業日以内に、例外を使って営業する旨をSECへ書面で届け出る |
つまり30日は「場を開くまでの準備期間」であって、「発行会社が考える時間」として書かれているわけではありません。また発行会社が異議を述べた場合にどうなるかも、Fact Sheetには書かれていません。「拒否権がある」と言い切るには、命令本文の確認が必要です。ここは続報が出た段階で更新します。
水野 倫太郎短いニュースでは、この2つの「通知」がひとまとめにされがちです。制度の記事では、誰が誰に、いつまでに何をするのかを分けて読むだけで、理解の精度がかなり変わります。
トークン化株式とは?現物株と何が違うのか
ここで前提を押さえておきます。トークン化株式とは、AppleやTeslaのような実際の株式を裏付けにして、ブロックチェーン上で発行された「株式のトークン」です。発行体が実株を保有し、その1株に対して1トークンを発行する1:1の裏付けが基本形で、トークンの価格は元の株価に連動します。
スクロールできます
| 項目 | 現物株(証券会社) | トークン化株式(海外) | セキュリティトークン(ST・日本) |
|---|---|---|---|
| 取引時間 | 取引所の立会時間 | 終日(チェーンが動く限り) | 取扱PTS等の時間 |
| 最低単位 | 単元(通常100株)や1株 | 小数点・少額(フラクショナル) | 商品により異なる |
| 保有の形 | 証券口座の株式 | ウォレット内のトークン | 電子記録移転権利 |
| DeFi連携 | 不可 | 担保・レンディング等に利用可 | 原則不可 |
| 議決権・配当 | あり | 商品による(配当相当のみ・議決権なしが多い) | 商品による |
| 日本の個人の購入 | 容易 | 経路が乏しい(後述) | 限定的(不動産STが中心) |
魅力は表のとおり、終日の取引・少額からの投資・DeFiとの連携です。米国市場が閉じている時間でも、数百円ぶんだけ買うといったことが理屈のうえでは可能になります。一方で「本物の株を持っているのと同じか」は商品によって異なります。議決権がなかったり、配当が相当額の反映にとどまったりするケースが少なくありません。
今回のSECの例外が効いてくるのが、まさにこの「議決権・配当」の行です。米国の枠組みで扱うには、同じ種類の現物株と同じ権利を持つことをTSVが検証しなければなりません。これまで一般的だった「株価に連動するだけ」の設計は、この条件を満たさない可能性があります。
トークン化株式の仕組み|実株からトークンまで
トークンの価格が株価に連動するのは、裏側で実株が保有されているからです。代表例のxStocks(発行体はスイスのBacked Finance社、Solana上で発行)を例に、発行の流れを見てみましょう(※5)。
STEP 1
実際の株式
Apple・Teslaなど
STEP 2
発行体が実株を保有
Backed社など
STEP 3
トークンを発行
1株=1トークン
STEP 4
ウォレットで保有
終日売買・DeFiの担保にも
実株の裏付け(1:1)があるから、トークンの価格は元の株価に連動する
※裏付けの保有・管理は発行体に依存する(発行体リスク)。(ICHIZEN作成)
この仕組みの肝は、トークンの価値が「発行体が実株をきちんと保有・管理していること」に依存する点です。裏付け資産を規制下の銀行が管理するなど、コンプライアンスに配慮した設計をとる発行体もありますが、「発行体を信用できるか」というリスクは、現物株にはない固有のものです。
今回のSECの条件がスマートコントラクトの監査可能性・公開・パブリックな台帳への設置を求めているのは、この「見えない部分」を減らすためだと読めます。誰でも中身を確認できる状態にしておけ、という要求です。
日本の個人は買えるようになるのか|国内の制度は変わっていない
ここが日本の読者にとって最大の論点です。結論を先に言うと、今回のSECの例外で、日本の個人が買えるようになるわけではありません。これは米国の法律における米国の手続きの話で、日本の金融商品取引法は何も変わっていないからです。
国内|株式トークンは有価証券扱い、個別株のSTはまだ未発行
日本では、株式をトークン化したものは金商法上の「有価証券」として扱われます。2020年5月に施行された改正金商法で「電子記録移転権利」という概念が導入され、開示規制や業規制が適用されるようになりました(※6)。つまり発行にも流通にも、証券と同じルールがかかるということです。
その結果、国内のセキュリティトークン市場は不動産STが大半を占め、個別株式のトークン化株式は実質的にまだ発行されていないのが実情です。海外のように「誰でもウォレットで自由に売買」というオープンな形は、日本の規制ではそのまま実現しづらく、取引も特定の私設取引システム(PTS)などに限られる可能性があります。
海外|取引所経由も、日本居住者への制限が壁
「では海外取引所で買えばいい」と考えたくなりますが、ここにも壁があります。xStocksはKraken・Bybitなどが米国を除く多くの国で提供していますが、日本居住者向けのサービスは制限されているのが現状です(※7)。取扱状況は変わるため、利用可否は必ず各社の公式案内で確認してください。
そしてもうひとつ、皮肉な話があります。今回のSECの例外は「米国の枠組み」を整えるものなので、対象になるTSVは米国の規制下で運営されます。米国の規制下に入るということは、米国が課す制限や、各国の居住者に対する取扱方針も併せてかかってくるということです。制度が整うほど、誰でも自由に、という形からは遠ざかる面があります。
なお、オンチェーンで株式を持つ人自体は増えています。その数字の中身はトークン化株式(オンチェーン株)の保有者が254万人に急増|30日で+155%の理由・牽引役・注意点で分解しています。日本の政策側の動きは金融庁が暗号資産の監視強化へ|オンチェーンの金融手法とはをあわせてご覧ください。
日本から株価にオンチェーンで触る現実的な経路|Hyperliquidという選択肢

ここまで見たとおり、現物のトークン化株式を日本の個人が買う経路は、今も乏しいままです。ただし「株価に連動するポジションをオンチェーンで持つ」という一段手前であれば、すでに動いている場所があります。分散型取引所のHyperliquidです。
HyperliquidにはHIP-3という仕組みがあり、第三者が自分で市場を立ち上げられます。そこで米国株や日本株の値動きに連動するパーペチュアル(無期限先物)が次々と作られています。当社が2026年9月18日21時30分時点でHyperliquidの公開APIを直接確認したところ、10のビルダーが合計289銘柄の市場を稼働させていました。
重要な線引き|これは「株式トークン」ではありません
先に誤解を潰しておきます。Hyperliquidで売買するのはデリバティブであって、株式そのものでもトークン化株式でもありません。価格に連動するだけで、株主にはならず、配当も議決権もありません。
この性質は、まさに今回SECが例外の対象から外した「合成的なエクスポージャー」に近いものです。記事の前半で見た「現物株と同じ権利を持つこと」という条件を、こちらは満たしません。正規のトークン化株式への道と、値動きだけを取りにいく道は、別物として理解してください。
何が取引できるのか|キオクシアなど日本株も並ぶ
取扱いは米国株にとどまりません。キオクシアなどの日本株や、日経225に連動する指数まで並んでいます。銘柄の顔ぶれ・レバレッジ・実測の出来高は、それぞれ専用の記事で解説しているのでそちらをご覧ください。
- 日本株|日本株はHyperliquidで取引できる?対象は3銘柄・日経225と国内証券との違いを解説
- 米国株|Hyperliquidで米国株は取引できる?銘柄・レバレッジ・24時間取引と証券会社との税率差を解説
Hyperliquid自身が「審査していない」と警告しています
ここは必ず押さえてください。HIP-3の市場は、第三者が許可なく立ち上げたものです。Hyperliquidはこれらの銘柄を開くと、注意書きを画面に表示します。
要点は「これらの市場はオンチェーンの活動に基づいて表示しているだけで、審査・検証・承認したものではない」「流動性の薄さ・高い変動・清算リスクが高まる可能性がある」という2点です。運営元が自ら保証しないと明言している市場だ、という前提で向き合う必要があります。
触れる前に理解しておくこと
- 株式ではありません|配当も議決権もなく、株主にはなりません
- レバレッジがかかります|値動き次第で証拠金以上の速さで損失が膨らみ、清算されます
- 市場ごとに作った主体が違います|同じ銘柄でもビルダーによって条件が異なります
- 日本の登録業者ではありません|国内の投資者保護の枠組みの外にあります
- 税金は雑所得の扱いになり得ます|株式の分離課税とは前提が違います
そのうえで触れてみる場合、口座開設という手続きはなく、ウォレットを接続して入金するだけで始められます。入金チェーンや残高の分かれ方などつまずきやすい点は、Hyperliquidの使い方|入金からSpot・Perp・株トークンの買い方まで画像で解説に手順をまとめています。
\キオクシアも日経平均も、ウォレット接続だけで見に行けます/
トークン化株式の税金はどうなる?(未確定)
仮に日本の個人が保有・売買できたとして、次に問題になるのが税金です。ここも現時点で確定した取り扱いがなく、注意が必要です。
論点は「そのトークンが暗号資産として扱われるのか、有価証券(株式)として扱われるのか」です。仮に暗号資産扱いなら、利益は総合課税の雑所得で最大約55%の税率になり得ます。一方、有価証券扱いなら、上場株式等と同じ申告分離課税20.315%で済む可能性があります。
この差は手取りを大きく左右しますが、トークン化株式が日本でどちらに区分されるかは、現時点で明確な公的見解が確認できていません。今回のSECの例外は米国の話であり、日本の税務上の区分に直接の影響はありません。実際に取引する場合は、必ず国税庁・金融庁の最新情報を確認し、税理士に相談してください。暗号資産の税金の仕組みも参考になります。
リスク・注意点|例外が出ても消えないもの
制度が一歩進んだからといって、リスクがなくなるわけではありません。むしろ今回の例外が「5年間の一時的な措置」であることは、それ自体が不確実性です。押さえておくべき点を整理します。
トークン化株式の主なリスク
- 期限リスク|今回の例外は5年で失効する。その後どうなるかは決まっていない
- 発行体リスク|裏付けの実株を保有・管理する発行体が破綻・不正をすれば、トークンの価値が損なわれる
- 規制の不透明さ|日本での購入可否・税務が未確定で、後から扱いが変わる可能性がある
- 権利の限定|議決権がない、配当は相当額の反映にとどまる等、株主の権利がフルには得られない商品がある
- 流動性・価格乖離|取引が薄い時間帯は、元の株価とトークン価格が乖離することがある
- ブロックチェーン固有のリスク|誤送金は取り消せず、スマートコントラクトの不具合やハッキングの可能性もある
とくに「終日いつでも取引できる」ことは、裏を返せば「いつでも急変・トラブルが起こり得る」ことを意味します。取引所や証券会社が間に立つ現物株とは、安全網の設計が根本的に違います。SECが銘柄数と取引量に上限をかけたのも、この薄さを警戒しているためだと読むのが自然です。
ICHIZEN Capitalの視点|「開いた」のは入口で、扉ではない
今回の発表を、当社は「株式トークンが解禁された」ではなく「試験的な入口が5年だけ開いた」と読んでいます。SEC自身が一時的な措置であると明言し、意見募集まで同時にかけているのが根拠です。恒久的なルールは、これから議論されます。
そのうえで、実務的に重いのは条件のほうだと考えています。とくに「現物株と同じ権利を持つこと」と「合成トークンの除外」は、今あるトークン化株式の設計そのものに見直しを迫る内容です。値動きだけを写した商品は、米国の枠組みには乗れません。規制が緩んだのではなく、正規ルートの条件が具体的に示された、と捉えるのが正確です。
日本の個人にとっての距離感は、残念ながらこれまでと大きく変わりません。買える経路・税務・安全網の3つがまだ揃っていないからです。焦って海外経路を探すより、仕組みと条件を理解して、正規の入り口が開くのを待つ。今回いちばん価値があるのは「何が認められ、何が認められなかったか」を知っておくことだと考えています。
水野 倫太郎「株が24時間買えるようになった」という一行だけが残ると、判断を誤ります。認められたのは特定の条件を満たす場だけで、期限は5年、日本の制度は据え置きです。急がば回れが、この分野では特に効きます。
よくある質問
SECのイノベーション例外とは何ですか?
米SECが2026年9月17日に出した、株式トークンを売買する場を「取引所」の登録義務から外す一時的・条件付きの命令です。対象はトークン化されたNMS株式を扱うTSV(Tokenized Securities Venue)で、AMMプールに流動性を出す事業者は「ディーラー」の定義からも外れます。いずれも公表から5年で失効します。
米国株の23時間取引とトークン化株式は何が違いますか?
別の話です。23時間取引はNYSEやNasdaqという取引所そのものの営業時間が2026年12月6日から延びるもので、売買するのは現物の株式です。今回のSECの例外は取引所の外にあるチェーン上の話で、売買するのは現物株を裏付けにしたトークンです。同じ週に報じられたため混同されやすい点に注意してください。
なぜ24時間ではなく23時間なのですか?
米東部時間20〜21時の1時間を、清算処理のために止めるからです。この1時間があるため23時間になります。一方チェーン上の取引にはこの1時間を止める構造的な理由がなく、SECのFact Sheetも分散型台帳の利点として終日取引(around-the-clock trading)を挙げています。
合成トークン(synthetic)はなぜ対象外なのですか?
SECのFact Sheetが「トークン化NMS株式」の定義から明確に除いているためです。第三者が自社の証券として発行し、原資産に合成的なエクスポージャーだけを与えるもの(トークン化リンク証券やトークン化スワップなど)が該当します。値動きを写しただけのトークンは、この例外では扱えません。
発行会社はトークン化を拒否できますか?
少なくとも異議を述べる機会は与えられます。条件として、第三者がトークン化した銘柄を扱う前に、TSVは発行会社へ書面で通知し異議の機会を与えなければなりません。ただし異議が出た場合にどうなるかはFact Sheetに記載がなく、「拒否権」と言い切れるかは命令本文の確認が必要です。
「30日前に通知」と報じられていますが、何の30日ですか?
Fact Sheetで30暦日が出てくるのは、TSVが営業を開始する前に自社の公開サイトへ所定の通知を掲示する期限です。発行会社への通知については、取引開始前に通知と異議の機会を与えるとあるだけで日数の定めは記載されていません。2つの通知は別のものとして読む必要があります。
TSV(Tokenized Securities Venue)とは何ですか?
トークン化NMS株式の買い手と売り手を引き合わせる場のことです。SECの定義では、許可制の参加者が取引条件に合意するためのAMM流動性プールを1つ以上提供し、かつそのプールへのアクセス基準を定める組織・団体などを指します。今回の例外は、この場を「取引所」とみなさないというものです。
トークン化株式に配当や議決権はありますか?
商品によって異なります。配当相当額は反映するが議決権は伴わない設計が少なくありません。ただし今回の例外では、同じ種類の現物株と同じ権利を持つことをTSVが検証する条件が置かれました。米国の枠組みで扱うには、権利を伴う設計であることが前提になります。
日本の個人はトークン化株式を買えるようになりますか?
今回の発表で買えるようになるわけではありません。これは米国の法律における米国の手続きで、日本の金融商品取引法は変わっていないからです。国内では株式トークンは有価証券扱いで個別株のセキュリティトークンは実質的に未発行、海外取引所も日本居住者向けには制限があるのが現状です。
Hyperliquidなら日本から米国株や日本株を取引できますか?
Hyperliquidでは、HIP-3という仕組みで第三者が立ち上げた市場が動いており、米国株のほかキオクシアやソフトバンクグループなどの日本株、日経平均に連動する指数も並んでいます。ただし売買するのは株式ではなく値動きに連動するデリバティブで、配当も議決権もありません。Hyperliquid自身がこれらの市場を審査・承認していないと明示しており、日本の登録業者でもない点を理解したうえで判断してください。
この例外は5年後にどうなりますか?
現時点では決まっていません。命令は公表から5年で失効すると定められており、SECは同時に修正案や次の一手について意見募集を行っています。アトキンス委員長も、追加の対応を検討する間の一時的な措置だと説明しています。恒久的なルールはこれからの議論次第です。
まとめ|認められたのは「条件を満たす場」だけ
この記事のまとめ
- 米SECが2026年9月17日、株式トークンを扱う場(TSV)に5年間の条件付き例外を出した
- 12月6日開始の米国株23時間取引とは別ルート。取引所の話ではなくチェーン上の話
- 条件は「現物株と同じ権利」「銘柄数と取引量の上限」「スマートコントラクトの公開」など
- 合成トークンは対象外。発行会社には異議を述べる機会が与えられる
- 日本の制度は変わっておらず、個人が買える経路・税務・安全網はまだ揃っていない
2026年9月は、米国株をめぐって「23時間取引」と「株式トークン」という2つのニュースが同じ週に並びました。どちらも取引時間の話に見えますが、前者は取引所のルール変更、後者は取引所の外を認める枠組みで、ルートがまったく違います。ここを分けて理解できるかどうかで、続報の読み方が変わります。
そしてSECが出したのは解禁ではなく、条件付きで5年だけ開いた入口です。現物株と同じ権利を求め、合成トークンを外し、発行会社に異議の機会を与える——認められたのは「条件を満たす場」だけでした。日本の個人にとっては、今日から何かが買えるようになる話ではありません。それでも、正規ルートの条件が具体的な文章になった意味は大きいと考えています。次に動くのは、この条件を満たす事業者が実際に名乗り出たときです。
参考文献
※1 米SEC「SEC Issues “Innovation Exemption” to Facilitate the Trading of Tokenized NMS Stock and Request for Comment」(報道発表 2026-90/2026年9月17日)https://www.sec.gov/newsroom/press-releases/2026-90-…
※2 米SEC「Fact Sheet: Order Granting Temporary Conditional Exemptive Relief for Trading of Tokenized NMS Stock on Tokenized Securities Venues」(34-106402)https://www.sec.gov/files/34-106402-fact-sheet.pdf
※3 CoinDesk「SEC Rolls Out Long-Awaited ‘Innovation Exemption’ for Tokenized Securities Venues」(2026年9月17日)https://www.coindesk.com/policy/2026/09/17/…
※4 日本経済新聞「米国株23時間取引、12月6日開始へ 世界のマネー集中で『大リーグ化』」https://www.nikkei.com/article/DGXZQOGN16CQH0W6A710C2000000/
※5 HashHub Research「オンチェーン株式取引マーケットxStocksの概要」https://hashhub-research.com/articles/2025-07-02-xstocks-overview
※6 日本証券業協会「セキュリティトークン(電子記録移転権利)」https://www.jsda.or.jp/shijyo/seido/jishukisei/words/0330.html
※7 Kraken「xStocks」(取扱国・条件の公式案内)https://www.kraken.com/xstocks
※本記事は2026年9月18日時点の公開情報に基づく一般的な情報提供を目的としており、特定の商品・トークンへの投資を勧誘するものではありません。SECの命令は一時的・条件付きの措置であり、内容・期限・各社の取扱状況・日本の規制および税制は変動・未確定の事項を含みます。トークン化株式・暗号資産の取引には価格変動・発行体・規制・技術上のリスクが伴います。最新は米SEC・金融庁・国税庁・各社公式の一次情報でご確認のうえ、最終的な投資判断はご自身の責任で行ってください。
関連記事
-
 【Web3コンサル監修】Web3とは?Web2との違いと流行らない理由、それでも注目される理由を解説!
-
金融庁が暗号資産の監視強化へ|オンチェーンの金融手法とは?概算要求403億円の中身
-
Polymarket(ポリマーケット)とは?日本から取引できない理由・賭博罪のリスクと仕組みを解説【2026年最新】
-
JPYCの活用事例まとめ|事業者と個人のユースケース・企業/自治体の導入例を解説
-
Cloudflare Wallet(クラウドフレア ウォレット)とは?AIエージェント向けウォレットの仕組みとMetaMask等の既存ウォレットとの違いを解説
-
仮想通貨の送金方法|手数料完全無料でお得に送る方法を実際の画面で解説!
-
LPトークンとは?価格の計算・仕組み・運用戦略からおすすめDEXまで徹底解説
-
インパーマネントロス(変動損失)とは?仕組み・計算式・早見表・対策と手数料の損益分岐を解説