
SWIFTのブロックチェーンで24時間送金の実取引が始動|何が変わる?高市政権「オンチェーン金融」と暗号資産の法改正を解説
「忙しい人向け」ニュース要約
- SWIFTのブロックチェーン台帳で2026年9月、実際の国際送金(ライブ取引)が始動。米シティがFAB・OCBCと実取引を実行
- 送るのは暗号資産でなく「トークン化預金」(銀行預金のデジタル版)。最終決済は今までの仕組みのまま
- 日本も高市政権が「オンチェーン金融」を骨太の方針に明記し、暗号資産を金融商品取引法へ移す改正法が成立
- 成立で暗号資産の税金は最大約55%→分離課税20%へ(2028年から・国内取引所経由)。ETFやインサイダー規制も視野
 水野 倫太郎
世界の銀行の送金網と、日本の制度が、同じ「オンチェーン」の方向へ同時に動き始めました。
むずかしそうですが、要点は「速く・24時間・信頼はそのまま」の3つです。
監修 水野 倫太郎
株式会社ICHIZEN HOLDINGS 代表取締役
慶應義塾大学経済学部。2017年米国留学時にブロックチェーンと出会い、Web3の業界に足を踏み入れる。2018年には、日本有数の仮想通貨メディアCoinOtakuに入社。2019年には同社のCMOに就任し、2020年に東証二部上場企業とM&Aを行い、様々なクリプト事業を展開する。2022年に現在代表取締役社長を務めるICHIZEN HOLDINGSを立ち上げ様々なWeb3事業を手がける。複数のWeb3系事業に出資を行いながら有識者として活動。
目次
SWIFTがブロックチェーンで24時間送金を試験|何が起きたのか
2026年9月、SWIFTのブロックチェーン台帳で「実際の送金」が始まりました。米大手銀行のシティが9月2日、中東のファースト・アブダビ銀行(FAB)、東南アジアのOCBCとの間で、この台帳を使った実際の米ドル送金(ライブ取引)を実行したと発表しました(※8)。各地域で初、米国の銀行としても初の実取引です。シティは今月中にDBSやUOBとも同様の取引を行う予定で、SWIFTの「ブロックチェーンで24時間送金」は構想から実際に動く段階へ入りました。
そもそもの発端は2026年7月9日でした。国際送金網を運営するSWIFT(スイフト)が、ブロックチェーンを使った新しい共有台帳の初期利用の準備が整ったと公表し(※1)、世界6大陸の17行が「トークン化預金」を使って、週末や夜間を含む24時間365日のクロスボーダー(国境をまたぐ)送金を試験する体制に入りました。参加行には日本の三菱UFJ銀行も名を連ねています。この実証は2026年7月から12月にかけての試験期間として進められ、9月に実取引が始まったという流れです。
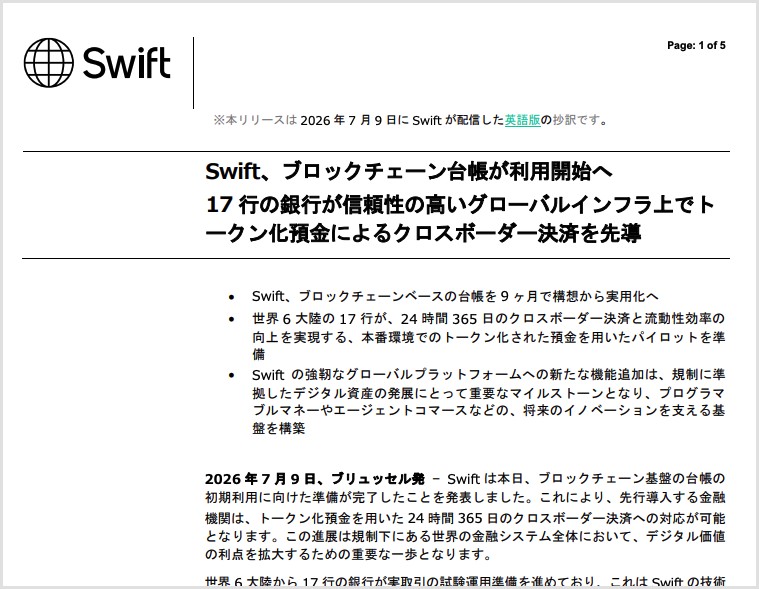
SWIFTは、世界200以上の国・地域で11,000を超える金融機関が使う国際送金の共通インフラです。その運営者自身が「送金の裏側をブロックチェーンに載せる」試験を始めた——これが今回の核心です。
スクロールできます
| 項目 | 内容 |
|---|---|
| 発表 | 2026年7月9日(SWIFT) |
| 主体 | SWIFT(国際銀行間通信協会) |
| 参加 | 6大陸17行(三菱UFJ銀行を含む) |
| 送るもの | トークン化預金(銀行預金のデジタル版) |
| 稼働時間 | 24時間365日(週末・夜間も) |
| 技術基盤 | イーサリアムのレイヤー2「Linea」(ConsenSysが設計)。EVM互換 |
| 最終決済 | 今までの決済システムのまま(置き換えではない) |
| 実取引の開始 | 2026年9月(シティがFAB・OCBCと実行)。順次拡大 |
| 段階 | パイロット(2026年7〜12月の実証期間) |
そもそも今の国際送金(SWIFT)は何が不便なのか
今回の試験が解決しようとしている、今の国際送金の仕組みを押さえます。海外送金は、送る側の銀行から受け取る側の銀行へ直接飛ぶわけではありません。多くの場合、間に「コルレス銀行(中継銀行)」を何行も挟みます。
コルレス銀行は、飛行機の乗り継ぎ空港に似ています。目的地の銀行と直接つながっていない場合、途中の銀行を経由して資金を届けます。この構造が、次の3つの不便さを生みます。
- 手数料が重なる:中継する銀行ごとに手数料(リフティングチャージ)が差し引かれます。1行あたり15〜50ドル程度かかることもあり、経由が増えるほど積み上がります。
- 時間がかかる:各行で本人確認やチェックが重複し、着金まで2〜4日、送金に失敗すると1週間以上かかることもあります。
- 止まる時間がある:銀行の営業時間や時差、週末で処理が止まります。金曜に送っても、週明けまで動かないことがあります。
SWIFTはこの課題に対し、送金追跡や高速化を進める「SWIFT gpi」という仕組みを導入済みで、現在は送金の約半分が30分以内、ほぼ全てが24時間以内に相手行へ届く水準まで改善しています(※1)。それでも、複数の中継銀行を経由する構造そのものと、週末・夜間に止まるという根本の制約は残ったままでした。ここを変えにいくのが、今回のブロックチェーン台帳です。
何が変わるのか|ブロックチェーン台帳で「24時間365日」化
新しい仕組みでは、各銀行が自行の預金を「トークン化預金」としてデジタル化し、全銀行が共有する1つの台帳(共有台帳)の上でやり取りします。中継銀行を挟んで順番に受け渡す代わりに、共有台帳が銀行間の支払い約束をまとめて検証するイメージです。これにより待ち時間が減り、夜間や週末も止まらずに動く「常時稼働(always-on)」が実現します。
技術的には、イーサリアムのレイヤー2ネットワーク「Linea」の上に構築され、MetaMaskを提供するConsenSys(コンセンシス)が設計に関わっています。イーサリアムと同じEVMという仕組みに対応しているため、既存のブロックチェーン技術との相性がよい設計です。
【もっと詳しく】この実証に使われるチェーン「Linea」と共有台帳の仕組み(技術を知りたい人向け)
Lineaとは:イーサリアムの「レイヤー2(L2)」と呼ばれる派生ネットワークです。イーサリアム本体(レイヤー1)の外側で取引をまとめて処理し、手数料と速度を改善します。開発元はMetaMaskやInfuraを手がけるConsenSysで、ゼロ知識証明を使うイーサリアム互換の方式(zkEVM)を採用しています。
EVM互換であることの意味:イーサリアムと同じ実行環境(EVM)に対応しているため、既存のブロックチェーン技術や開発資産をそのまま活かせます。銀行や事業者が仕組みをゼロから作り直さずに載せられる点が、採用理由の1つです。
共有台帳(シェアードレジャー)の役割:参加する各行が発行するトークン化預金を、1つの共有台帳の上で安全に取りまとめます。SWIFTはその上に「共有オーケストレーション層」を提供し、銀行間の支払い約束(コミットメント)を検証します。制裁リストの照合などのコンプライアンスや運用統制は、従来どおり維持されます。
- 許可制(パーミッションド):誰でも参加できるパブリックチェーンと違い、審査を通った金融機関だけが参加します。規制の枠内で動かすための設計です。
- 最終決済は既存レール:台帳上でやり取りしても、確定的なお金の移動(最終決済)は既存の決済システムを通じて行います。ブロックチェーンは、その上に乗って24時間動く「調整の層」という位置づけです。
- 対応範囲:規制されたデジタルマネーや、複数のブロックチェーン上のトークン化資産に対応していく方針です。
なお一部の海外報道では基盤技術を「Hyperledger Besu」と表記しています。LineaはイーサリアムのクライアントであるBesu系の技術をベースにしており、呼び方の違いであって矛盾はありません。
ここで最も重要なのは、これは既存のSWIFTを「置き換える」話ではないという点です。最終的な決済は、今までの決済システム(既存レール)を通じて行われます。新しい台帳は、その上に24時間動く層を足すものです。SWIFTのチーフ・ビジネス・オフィサーであるThierry Chilosi氏は「新しい台帳機能によって、確立された金融の信頼と安定性を、デジタルマネーの最前線へ拡張する」と述べています(※1)。
スクロールできます
| 比較 | 今までの国際送金 | ブロックチェーン台帳 |
|---|---|---|
| 稼働時間 | 営業時間が中心・週末は停止 | 24時間365日 |
| 経路 | 複数の中継銀行を経由 | 共有台帳がまとめて調整 |
| やり取りするもの | 送金の指図(メッセージ) | トークン化預金 |
| 着金までの時間 | 数日かかることも | 短縮を目指す |
| 最終決済 | 既存の決済システム | 既存の決済システム(変わらず) |
| 現状 | 実運用 | パイロット(試験運用) |
ここがポイント
- 共有台帳で24時間365日・週末も止まらない
- 中継銀行の待ちを減らし送金を速く
- 置き換えでなく既存レールに上乗せする層
トークン化預金とステーブルコインは何が違うのか
「ブロックチェーン上のデジタルマネー」と聞くと、ステーブルコインを思い浮かべる方が多いはずです。SWIFTが今回選んだ「トークン化預金」は、ステーブルコインと似て非なるものです。どちらもブロックチェーン上で動く価値ですが、発行する主体と裏付けが違います。
スクロールできます
| 比べる点 | トークン化預金 | ステーブルコイン |
|---|---|---|
| 発行体 | 銀行 | 民間企業(ノンバンク中心) |
| 正体 | 銀行預金のデジタル版(銀行の負債) | 法定通貨に価値を連動させた民間トークン |
| 預金保険 | 対象になり得る(日本なら1,000万円まで) | 対象外 |
| 金利 | つくことがある | 基本つかない |
| 得意な場面 | 銀行間・規制の枠内の送金 | 国境をまたぐ広い流通 |
つまりトークン化預金は「既存の銀行預金をそのままデジタルにしたもの」で、預金保険や銀行規制の枠の中に留まります。SWIFTがこれを選んだのは、スピードは上げつつ、銀行の信頼性と利用者保護の仕組みを外さないためです。値動きで儲けを狙う暗号資産の話とは、性質が大きく異なります。ステーブルコインとの違いはJPYCの活用事例まとめもあわせて読むと整理しやすくなります。
SWIFTが本格化するとXRP(リップル)の優位性はどこに残るのか
ここで気になるのがXRP(リップル)の立ち位置です。じつは「ブロックチェーンで国際送金を速くする」という発想を最初に掲げたのはXRPでした。XRPを2つの通貨の橋渡しに使う「ブリッジ通貨」方式で、送金先に事前資金(ノストロ口座)を置かずに数秒で送るODL(オンデマンド流動性)を提供してきました。日本でもSBIレミットが、フィリピン・ベトナム・インドネシア向けの送金でこの仕組みを使っています(※9)。SWIFTが今やろうとしていることの原型を、XRPは先に示していたと言えます。
ところが今回SWIFTは、XRPのようなパブリックな資産をあえて使わず、「トークン化預金」を選びました。理由はシンプルで、銀行は「送金してから受け取るまでの間に価格が動く資産」に頼りたくないからです。トークン化預金は自行が発行する預金なので価格変動がなく、時価評価や監査への説明といった手間も既存の会計・規制の枠内で済みます。
スクロールできます
| 論点 | トークン化預金(SWIFTの選択) | XRP(ブリッジ資産) |
|---|---|---|
| 正体 | 各銀行が発行する預金のデジタル版 | 特定の銀行に属さない中立の資産 |
| 価格変動 | なし(法定通貨に連動) | あり(送金中に価格が動く) |
| 規制・会計 | 銀行の既存の枠組み内で完結 | 保有方針・時価評価・監査説明が必要 |
| 参加者 | 許可された銀行 | 銀行以外(送金業者・フィンテック)も |
| 事前資金 | 相手側の預金・流動性が要る | 不要(その場でブリッジ) |
| 得意な領域 | 大手銀行間の主要ルート | 流動性が薄い新興国・周辺ルート |
| 土台のチェーン | イーサリアムのL2(Linea) | XRP独自のブロックチェーン(XRPL) |
さらに見落とせないのが、SWIFTが土台に選んだチェーンです。今回の共有台帳はイーサリアムのレイヤー2「Linea」の上に築かれています。決済に使う資産(トークン化預金)だけでなく、動かす土台のチェーンも、XRPの独自ブロックチェーン(XRPL)ではなくイーサリアムチェーンが選ばれたことになります。
ただし、ここは誤解されやすいので注意が必要です。これは「ETH(イーサリアムというコイン)が決済に使われる」という意味ではありません。実際に動くお金はあくまでトークン化預金で、ETHそのものが送金されるわけではないためです。選ばれたのは“資産としてのETH”ではなく、”土台(インフラ)としてのイーサリアムチェーン”です。銀行が価格の動く資産を避けたという理屈は、XRPにもETHにも同じように当てはまります。
では、SWIFTがトークン化預金で本格化すると、XRPの優位性はどこに残るのでしょうか。ポイントは「銀行のトークン化預金網が届かない場所」です。
- 分断された周辺ルート:たとえばナイジェリアの銀行とフィリピンの銀行が送金し合う場合、どちらの側にも相手の預金市場がありません。こうした場所では今も「中立の何か」で橋渡しする必要があり、そこはXRPの土俵として残ります。
- 非銀行・高頻度・少額の流れ:送金業者やフィンテックが担う、許可がいらない小口の送金では、特定の銀行に縛られない中立のパブリック資産が構造的に有利です。
- 事前資金がいらない強み:現地に資金を置かずに送れるODLは、新興国向けや少額送金でコスト面の利点が残ります。
一方で、XRPには逆風もあります。大手銀行どうしの主要ルートでは「自行のトークン化預金で完結できるなら、わざわざ値動きするXRPを使う理由がない」という判断になりやすいためです。リップル自身もそれを見越して、送金サービスを自社ステーブルコインのRLUSDやUSDC、法定通貨にも対応させ、XRP一本足ではない戦略へ広げています。
まとめると、これは勝ち負けというより棲み分けに近い構図です。大手銀行間の太い送金はSWIFTのトークン化預金へ、流動性の薄い地域や非銀行の送金はXRPやリップルの仕組みへ、と役割が分かれていく可能性があります。XRPの宿題は「ブロックチェーン送金が動くこと」の証明(これはもう済んでいます)ではなく、「銀行がすでに持つお金をトークン化するより、XRPを使うほうが経済的に得だ」と示せるかに移ったと言えます。
ここがポイント
- SWIFTは資産(トークン化預金)もチェーン(Linea)もXRPを選ばず
- XRPは分断ルート・非銀行・事前資金不要で優位が残る
- 勝ち負けでなく棲み分けへ
日本も動いている|高市政権の「オンチェーン金融」と法改正
この「金融をブロックチェーンに載せる」流れは、海外の銀行だけの話ではありません。日本でも高市政権が同じ方向を明確に打ち出しています。ここでは「法改正を強調している」という点を、公表された事実で確認します。
高市早苗内閣は2025年10月に発足し、2026年2月には第二次高市政権が発足しました。この政権のもとで、次の動きが公表・成立しています。
- 骨太の方針2026(2026年7月21日 閣議決定)に、「オンチェーン金融の推進」が盛り込まれました。
- 自民党の「次世代AI・オンチェーン金融構想プロジェクトチーム」が2026年5月19日、ステーブルコインやトークン化預金の利用拡大を提言しました。
- 金融庁も令和9年度予算で「オンチェーンの金融手法の利活用」を成長投資に計上しています。
- 金融庁の金融審議会「暗号資産制度に関するワーキング・グループ」が2025年12月10日に報告を公表し、暗号資産を金商法の枠組みへ位置づける方向性を示しました(※6)。
- そして2026年7月、暗号資産を金融商品取引法(金商法)の枠組みに位置づける改正法が成立しました。
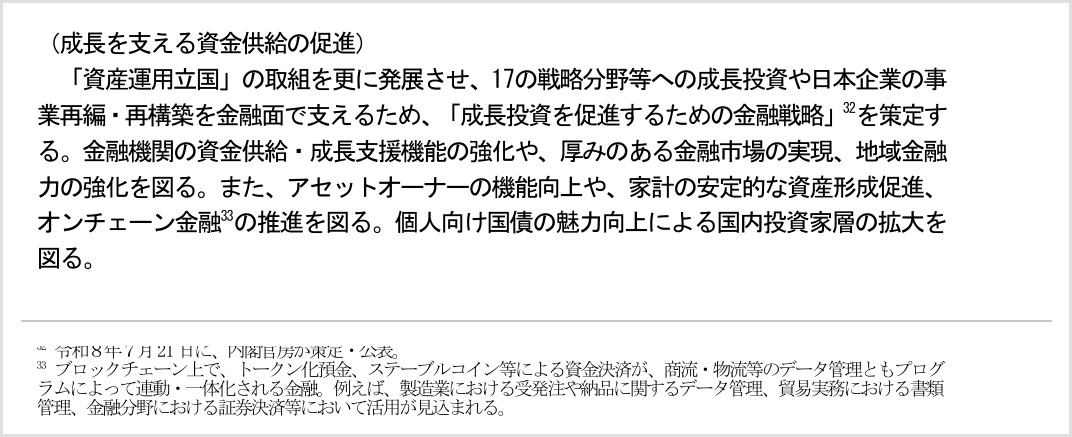
骨太の方針2026の該当部分には「アセットオーナーの機能向上や、家計の安定的な資産形成促進、オンチェーン金融の推進を図る」と明記されています(※2)。さらに注釈では、オンチェーン金融を「ブロックチェーン上で、トークン化預金、ステーブルコイン等による資金決済が、商流・物流等のデータ管理ともプログラムによって連動・一体化される金融」と定義しています。今回SWIFTが試験するトークン化預金は、まさにこの国の方針が指す技術の中心にあります。
税制についても、高市首相は2025年12月8日の衆議院本会議で、暗号資産の課税見直しに関して「政府としては、与党税制調査会の検討を踏まえ適切に対応してまいります」と答弁しています(※4)。その後の令和8年度税制改正で、金商法改正を前提に、暗号資産の所得を総合課税から申告分離課税へ見直す枠組みが決まりました。金融庁の予算面での位置づけはRWA(リアルワールドアセット)とは?とあわせて読むと、制度全体の地図がつかめます。
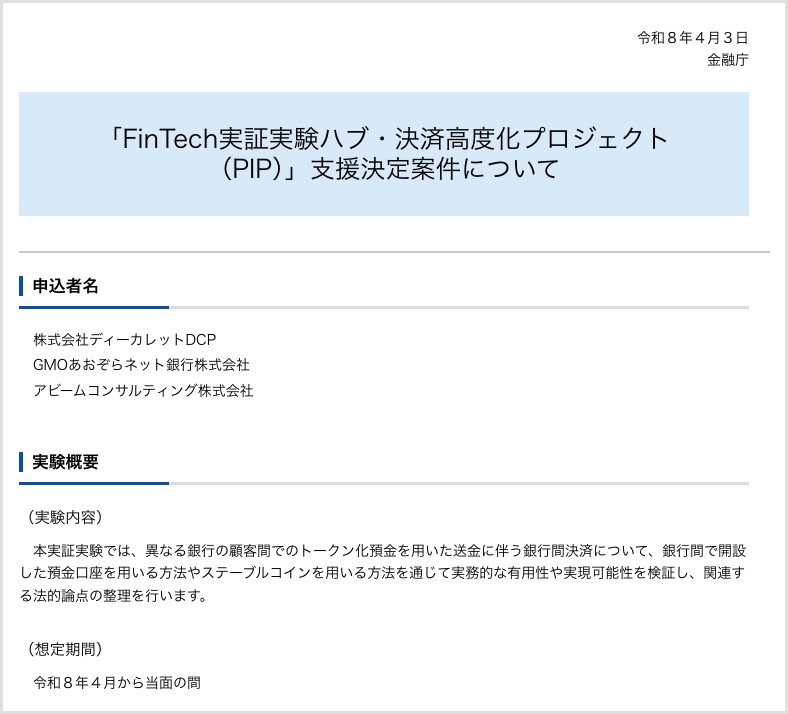
さらに金融庁は、SWIFTと同じ「トークン化預金による銀行間決済」を国内でも後押ししています。2026年4月3日、金融庁はFinTech実証実験ハブの「決済高度化プロジェクト(PIP)」の一環として、異なる銀行の顧客間でトークン化預金を使って送金する際の「銀行間決済の仕組み」を検証する実証実験を支援すると発表しました(※7)。ディーカレットDCP・GMOあおぞらネット銀行・アビームコンサルティングが参加し、銀行間の預金口座を使う方法とステーブルコインを使う方法の両方を検証します。世界で動くSWIFTと、国内の金融庁が、同じテーマを並行して進めていることになります。
 水野 倫太郎
「オンチェーン金融」は、値上がり狙いの暗号資産ではなく、送金や決済の仕組みを指す言葉です。
世界の銀行網と日本の制度が、同じ配管を敷き直している、と捉えると分かりやすいです。
法改正が成立すると既存の何がどうなるのか|暗号資産・税・制度
では、暗号資産を金商法へ移す法改正で、既存の何がどう変わるのでしょうか。個人にとって影響が大きいのは、法的な位置づけ・税金・投資商品の3点です。順に整理します。
まず位置づけが、資金決済法上の「決済手段」から、金融商品取引法上の「金融商品」へと変わります。これにより株式や投資信託と同じ土俵で扱われ、税制やルールがそれに近づきます。最大の変化は税金です。総合課税で最大約55%だった税率が、申告分離課税の20%へ引き下げられます(2028年1月1日以降)。株式やFXと同じ水準です(※5)。
スクロールできます
| 項目 | これまで | 成立後 |
|---|---|---|
| 法的な位置づけ | 決済手段(資金決済法) | 金融商品(金融商品取引法) |
| 税率 | 総合課税 最大約55% | 申告分離課税 20%(2028年〜・国内取引所経由) |
| 損益通算・繰越 | 原則できない | 株式等と同様の扱いへ整備予定 |
| インサイダー規制 | 明確な枠組みが薄い | 強化される |
| 暗号資産ETF | なし | 上場を検討(2027年ごろ) |
ただし、ここには重要な線引きがあります。20%の分離課税が使えるのは、国内の登録取引所を通じた現物取引・デリバティブ取引・暗号資産ETFが対象です。海外取引所での取引、ステーキング、DeFiの報酬、NFTなどは、当面これまでどおり総合課税(最大約55%)の雑所得のままと整理されています(※5)。「暗号資産は全部20%になる」わけではない点は、必ず押さえてください。
また、金融商品として扱われることで、インサイダー取引規制の強化が進みます。加えて、制度が整えば暗号資産ETF(上場投資信託)が視野に入ります。報道では、日本取引所グループ(JPX)が2027年ごろの上場を検討し、SBI証券・楽天証券・野村ホールディングスなどが関連商品の準備を進めているとされています(※5)。
ここがポイント
- 位置づけ:決済手段→金融商品(金商法)
- 税:最大約55%→分離課税20%(2028年〜・国内取引所経由)
- 海外取引所・ステーキング等は当面55%のまま
- インサイダー規制強化・ETFも視野(2027年ごろ)
ICHIZEN Capitalの視点|「投機」ではなく「配管」の話
今回のニュースで最も誤解されやすいのは「暗号資産が値上がりする話だ」という受け取り方です。主役は、値動きで儲けを狙う暗号資産ではなく送金と決済の「配管(インフラ)」がブロックチェーンに載り替えるという話です。SWIFTがステーブルコインでなくトークン化預金を選んだのも、預金保険と銀行規制の枠を外さず既存の金融の信頼をそのまま持ち込むためです。
個人にとって当面すぐ効いてくるのは、SWIFTの試験よりも日本の税制のほうだと考えています。20%の分離課税と暗号資産ETFは、これまで最大約55%の税率で参入をためらっていた層の心理的なハードルを下げます。ただし前述のとおり、2028年から・国内の登録取引所経由に限る・海外取引所やステーキングは当面55%のままという線引きが最重要で、ここを読み違えると想定外の税額になりかねません。
一方でSWIFTの台帳は、あくまで「パイロット(試験)」の段階で、最終決済は既存の仕組みに委ねられています。個人の海外送金が明日から一変するわけではありません。過度な期待は禁物ですが、方向ははっきりしています。世界の銀行の裏側も、日本の制度も、静かにブロックチェーンへ寄せていく——今回のニュースは、その一里塚として押さえておくのがよいでしょう。
今回のニュースの読みどころ
- 主役は暗号資産でなく「送金・決済インフラ」のオンチェーン化
- SWIFTはトークン化預金=規制と預金保護の枠内
- 個人に効くのは税制の20%(2028年〜・国内取引所)
- 海外取引所・ステーキングは当面55%のまま
- SWIFTはパイロット段階=すぐ全部は変わらない
よくある質問
SWIFTのブロックチェーン送金はいつから使えますか?
2026年9月に実際の送金(ライブ取引)が始まりました。9月2日にシティがFAB・OCBCと実取引を実行し、今月中にDBSやUOBへ広げる予定です。ただし一般の利用開始時期は未定で、2026年7月から12月の試験期間中という段階です。
SWIFTはなくなってブロックチェーンに置き換わるのですか?
いいえ。最終的な決済は今までの決済システムのまま行われます。新しい台帳は既存の仕組みと併存し、その上に24時間動く層を足すもので、置き換えではありません。
送るのはビットコインなどの暗号資産ですか?
いいえ。送るのは「トークン化預金」で、銀行預金をデジタル化したものです。価格が上下する暗号資産とは別物で、価値は預金に紐づいています。
トークン化預金とステーブルコインの違いは何ですか?
発行体が違います。トークン化預金は銀行が発行する預金のデジタル版で、預金保険の対象になり得ます。ステーブルコインは民間企業が発行するトークンで、預金保険の対象外です。
個人の海外送金もすぐ24時間365日で速くなりますか?
当面は銀行間での試験が中心です。個人向けサービスへの反映は段階的で、すぐに誰でも使えるようになるわけではありません。まずは銀行の裏側の仕組みが変わる段階です。
日本の銀行は参加していますか?
はい。6大陸17行の中に、日本の三菱UFJ銀行が参加しています。設計段階には、みずほなど国内の他の大手行も関わっていたと報じられています。
高市政権は暗号資産の何を変えようとしていますか?
骨太の方針2026に「オンチェーン金融の推進」を明記し、暗号資産を金融商品取引法へ位置づける改正法が2026年7月に成立しました。あわせて総合課税から申告分離課税20%への見直しが進められています。
暗号資産の税金はいつから20%になりますか?
2028年1月1日以降が対象です。ただし国内の登録取引所を通じた現物・デリバティブ・暗号資産ETFに限られ、海外取引所での取引やステーキング・DeFi・NFTは当面これまでどおり総合課税(最大約55%)のままです。
暗号資産ETFは日本で買えますか?
2026年9月時点ではまだ買えません。金商法への移行と制度整備が前提で、日本取引所グループが2027年ごろの上場を検討している段階です。証券会社各社も関連商品の準備を進めているとされています。
SWIFTの台帳はどのブロックチェーンを使っていますか?
イーサリアムのレイヤー2ネットワーク「Linea」の上に構築されています。MetaMaskを提供するConsenSysが設計に関わり、イーサリアムと同じEVMに対応した設計です。
まとめ|金融の裏側が静かにオンチェーンへ動き出した
この記事のまとめ
- SWIFTの台帳で2026年9月に実取引が始動
- 送るのはトークン化預金・最終決済は既存のまま
- 高市政権はオンチェーン金融を骨太に明記
- 暗号資産は金商法へ・税は2028年に20%分離
- 海外取引所・ステーキングは当面55%のまま
SWIFTのブロックチェーン台帳は、世界の銀行の送金網を24時間365日動かすための試みです。送るのは暗号資産ではなくトークン化預金で、最終決済は既存の仕組みに委ねる——スピードを上げつつ信頼を保つ、堅実な設計になっています。2026年9月にはシティが実際の送金を実行し、構想から実取引の段階へ入りました。まだ試験期間中ですが、金融の裏側がオンチェーンへ動き始めた象徴的な一歩です。
そして日本でも、高市政権が「オンチェーン金融」を国の方針に据え、暗号資産を金融商品取引法へ移す改正法が成立しました。個人にとって当面効いてくるのは、2028年からの20%分離課税とETFの実現です。ただし国内取引所経由に限られ、海外取引所やステーキングは当面55%のままという線引きを、投資判断の前に必ず確認しておきましょう。
※1 Swift「Swift’s blockchain ledger ready for use as 17 banks set to pioneer tokenised cross-border payments」(2026年7月9日)https://www.swift.com/news-events/press-releases/。日本語抄訳https://www.swift.com/ja/swift-resource/252584/download
※2 内閣府「経済財政運営と改革の基本方針2026(骨太の方針)」(2026年7月21日 閣議決定)https://www5.cao.go.jp/keizai-shimon/kaigi/cabinet/honebuto/
※3 金融庁「令和9年度 予算、機構・定員要求について」https://www.fsa.go.jp/common/budget/yosan/9youkyuu.html
※4 衆議院本会議 高市首相答弁(2025年12月8日)
※5 「仮想通貨所得、20%分離課税に」日本経済新聞ほか(令和8年度税制改正)
※6 金融審議会「暗号資産制度に関するワーキング・グループ」報告(2025年12月10日)https://www.fsa.go.jp/singi/singi_kinyu/tosin/20251210/01.pdf
※7 金融庁「FinTech実証実験ハブ・決済高度化プロジェクト(PIP)支援決定案件について」(2026年4月3日)https://www.fsa.go.jp/news/r7/sonota/20260403.html
※8 Citi「Citi’s Services Business Pioneers Live Transactions on Swift’s Ledger」(2026年9月2日)https://www.citigroup.com/global/news/press-release/2026/
※9 SBIホールディングス「XRPを活用するRippleの送金ソリューションを用いた国際送金サービス(フィリピン・ベトナム・インドネシア向け)」https://www.sbigroup.co.jp/news/2023/0906_14052.html
※当サイトの情報は投資判断の参考となる一般的な情報提供を目的としており、特定の暗号資産(仮想通貨)への投資を勧誘するものではありません。暗号資産取引にはリスクが伴います。最終的な投資判断はご自身の責任で行ってください。
- gumiが暗号資産評価損15.3億円を計上|株価19%安とPTS続落の理由、保有8割の2銘柄に買い手がいない
- CryptoPanda(クリプトパンダ)は詐欺?突然のサービス終了・サイト閉鎖で資産・出金はどうなるか、今やることを整理
関連記事
-
 ビットコイン上昇の理由は?8か月ぶり高値で8万5,000ドル突破|利上げでも上がった背景と高値掴みを避ける3つの目安
-
bitFlyerに北朝鮮IT労働者が応募|警察庁が公表した13の兆候・17億円の暗号資産窃取と自衛策
-
金融庁が暗号資産の「販売所」誘導に懸念|交換業界への意見交換会で示した論点(本人確認のICチップ義務化・FATF対応)を解説【2026年最新】
-
JPYCが1ドル49円に|公式が一時発行停止・アービトラージは儲かるのか【2026年9月】
-
CryptoPanda(クリプトパンダ)は詐欺?突然のサービス終了・サイト閉鎖で資産・出金はどうなるか、今やることを整理
-
gumiが暗号資産評価損15.3億円を計上|株価19%安とPTS続落の理由、保有8割の2銘柄に買い手がいない
-
GMOコインがSAND・CHZ・FILを取扱い廃止|終了スケジュール・出金方法・他取引所への移し方を解説
-
日銀、政策金利1.25%へ利上げ決定|31年ぶり・賛成7反対2と円・住宅ローン・ビットコインへの影響