
日本の長期金利が3%に上昇|約30年ぶり高水準が家計と投資に何を意味するか【2026年9月】
2026年9月24日 更新:日本の新発10年国債利回りは3%を明確に上回り、直近は一時3.06%前後まで上昇して1996年以来の高水準を更新しました(9月15日終値3.028%・財務省)。9月に3%へ乗せたあと、日銀の利上げ決定などを受けてさらに切り上がっています。3%台は約30年ぶりで、長らくゼロ近辺だった日本の金利がここまで動いたことは、家計にも投資にも無関係ではありません。何が起きたのか、そしてあなたのお金にどう効くのかを整理します。
まず結論(3行でわかる)
- 10年国債利回りが3%を突破し、直近は一時3.06%前後まで上昇。1996年以来の高水準を更新し、日本の金利が「正常化」に向かう節目です。
- 背景はインフレ・財政不安・日銀の利上げ。日銀は9月に政策金利を1.25%へ引き上げ、米金利上昇や世界的な債券売りも重なりました。
- 影響は住宅ローン(固定)・預金・株・円に波及。専門家は「危機ではなく“注意書き付きの正常化”」と見ています。
※相場やニュースの日々の見方は、水野のX(@mizuno_ichizen)で発信中です。
目次
何が起きたのか
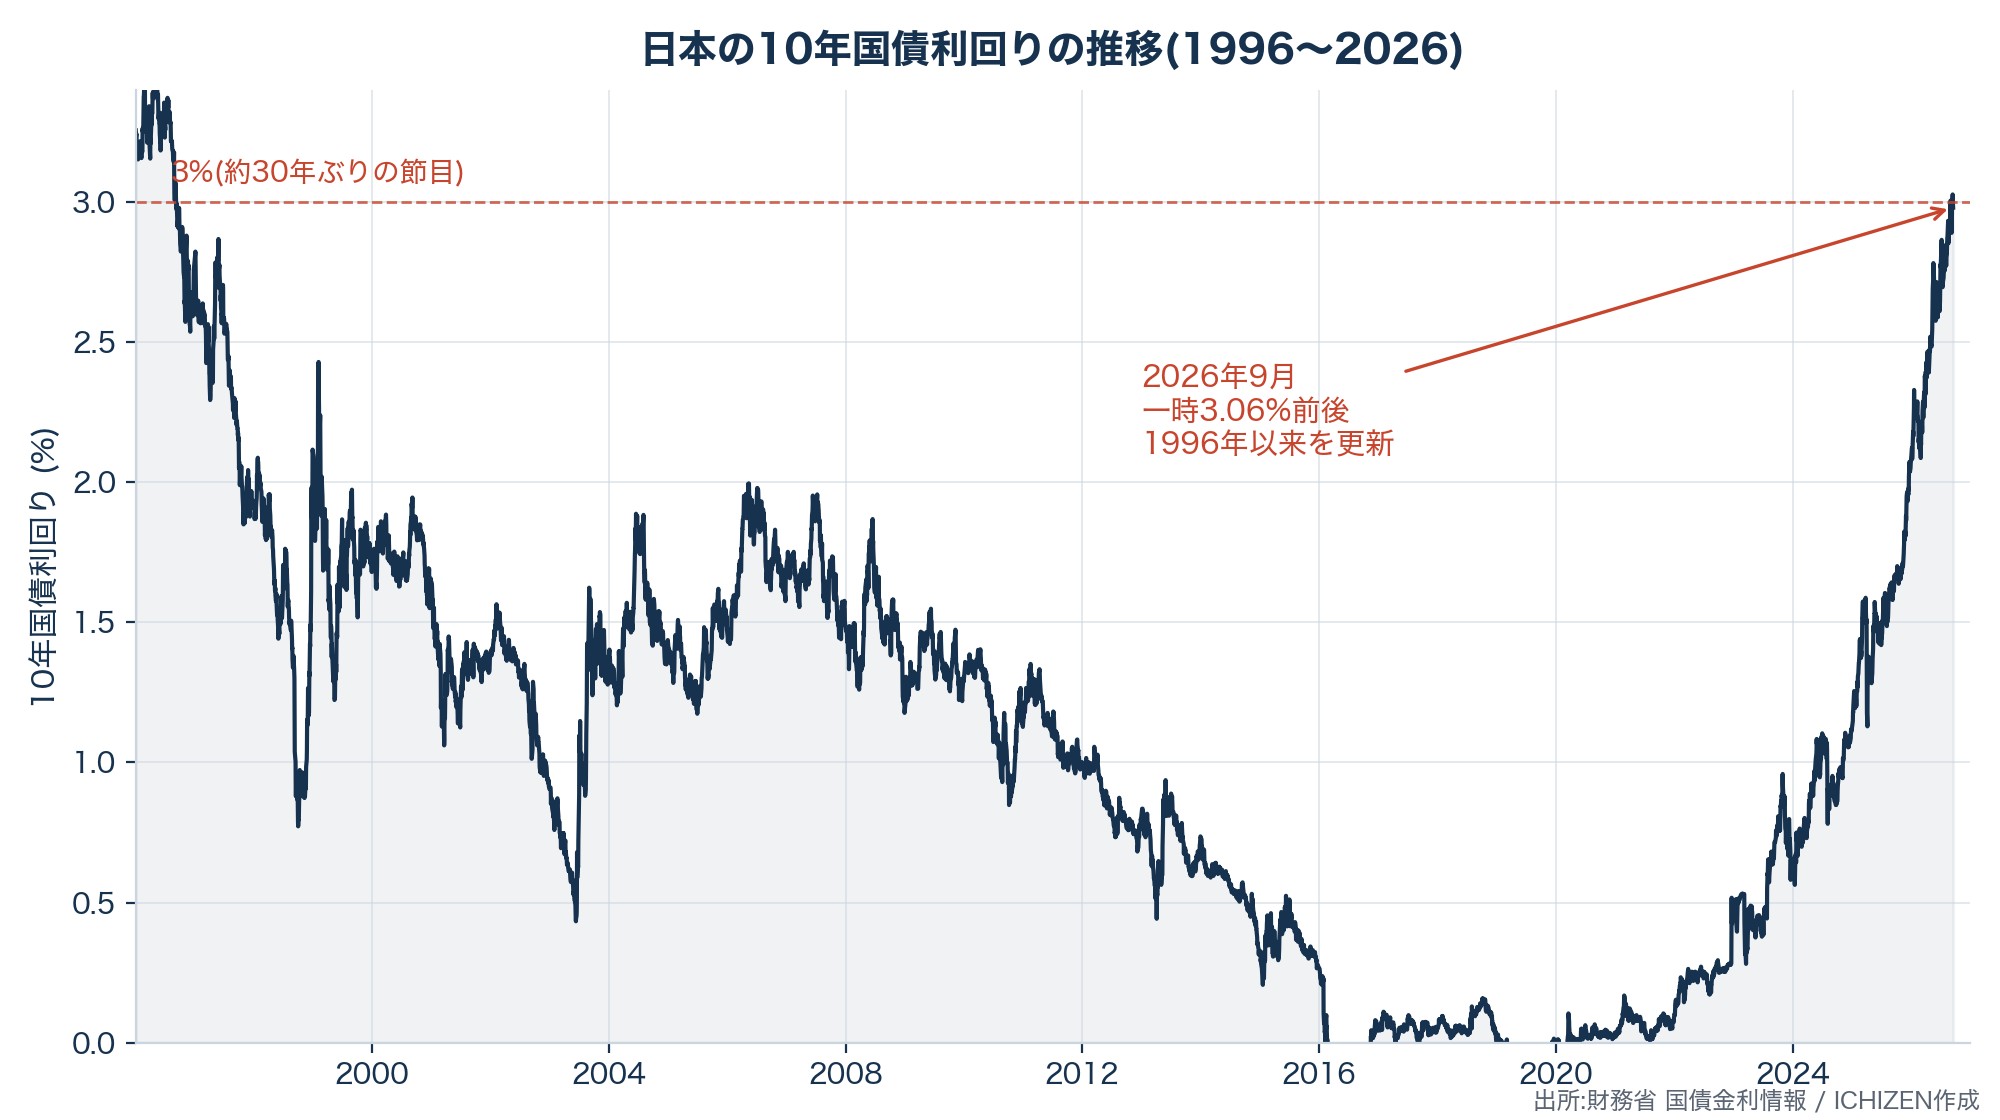
指標となる新発10年国債の利回りは、2026年9月に3%を明確に上回り(9月15日終値3.028%・財務省)、その後も高止まりして直近は一時3.06%前後と1996年以来の高水準を更新しました。金利が上がると債券価格は下がるため、これは投資家が国債を売った結果です。
数字で見る「30年ぶり」
- 10年利回り 3%超(直近一時3.06%前後) = 1996年以来の高水準を更新
- 1年前はこの約半分の水準 = 上昇の速さが際立つ
- 5年債は過去最高、2年債は31年ぶりの高水準
なぜ上がったのか
- インフレと賃上げ:物価と賃金が上がり、超低金利を続ける理由が薄れてきた。
- 財政への不安:国債の大量発行と歳出拡大(140兆円規模の予算)で、国債が買われにくくなっている。
- 日銀の利上げ(決定):日銀は2026年9月17〜18日の会合で政策金利を1.25%へ引き上げ(約31年ぶりの利上げ)、さらなる正常化観測も残る。
- 直接の引き金は円安:Fed(米連邦準備制度)が追加利上げを示唆し、円が1ドル160円前後まで下落。円安インフレを抑えるため日銀が動くとの観測が加速した。
あなたの生活・投資にどう効くのか
長期金利は「世の中のお金の値段」の基準です。ここが動くと、身近なところにも波及します。
| 対象 | どう効くか |
|---|---|
| 住宅ローン(固定) | フラット35など固定型は長期金利に連動して上がりやすい。これから借りる人・借り換えを検討中の人は影響大 |
| 住宅ローン(変動) | 変動型は日銀の政策金利に連動。長期金利ほど直結しないが、日銀の利上げが進めば上昇方向 |
| 預金 | 定期預金などの金利は上がる方向。預ける側にはプラス面 |
| 株式 | 金利上昇は株全体の重しになりやすい(特に高PERのグロース株)。一方で銀行株には追い風 |
| 円相場 | 本来は日米金利差が縮まり円高要因。ただし今は円安が利上げ観測の背景で、方向は綱引き状態 |
ビットコインなどのリスク資産は、一般に金利上昇局面では逆風になりやすいとされます。実際に金利・米国債の動きが暗号資産に波及した直近の例はビットコインが4日で+19%急騰した際の解説で扱っています。ただし「インフレや通貨価値のヘッジ」という別の観点から注目する声もあり、影響は一方向とは限りません。
金利が上がると、誰が得して誰が痛むのか
金利は「お金を借りるコスト」です。これが上がると、世の中では一般に次のようなことが起きます。
- 住宅購入や企業の設備投資が慎重になり、景気にブレーキがかかりやすい。
- 借りて使うより貯める動きが強まり、インフレ(物価高)は抑えられやすい。
- 金利差の観点から、通貨(円)は買われやすくなる(円高方向の力)。
- ローンや社債など、借金の利払い負担が増える。
そのうえで「得する人」と「痛む人」は立場で分かれます。同じニュースでも、あなたの立ち位置しだいで意味が逆になるのがポイントです。
| 立場 | どうなるか | 方向 |
|---|---|---|
| 預金者・これから預ける人 | 預金金利が上がる | ⭕ 追い風 |
| 銀行 | 貸出と預金の利ざやが広がりやすい | ⭕ 追い風 |
| 保険・年金 | 運用利回りが改善しやすい | ⭕ 追い風 |
| 借入の多い人・企業 | 利払いの負担が増える | ⚠ 逆風 |
| これから固定でローンを組む人 | 借入金利が上がる | ⚠ 逆風 |
| 国(政府) | 国債の利払いが膨らむ | ⚠ 逆風 |
| 高PERの成長株 | 割引率の上昇で評価が下がりやすい | ⚠ 逆風 |
| 低い金利の債券を持つ人 | 債券価格が下がる | ⚠ 逆風 |
ざっくり言えば、お金を「貸す・預ける側」に有利で、「借りる側」に不利という構図です。自分がどちら側に多くいるかで、今回の金利上昇の受け止め方が変わります。
これは「危機」なのか
金利上昇と聞くと不安になりますが、市場では「危機」ではなく「正常化」と捉える見方が有力です。Deutsche Bank(ドイツ銀行)の債券ストラテジストは今回の動きを「注意書き付きの正常化であって、危機ではない」と表現しています。
そのうえで、日銀が実際に利上げを進めて「金利の到達点」が見えてくれば、3%が押し目買いと売りのせめぎ合う分岐点になる、との見立ても示されています。つまり3%は「壊れる水準」ではなく「見極めの水準」という整理です。
私たちはどうすべきか
- 住宅ローンは固定か変動かを確認し、金利が上がる前提で返済計画を点検する。
- 預金・債券・株など、金利で損得が逆になる資産を分けて考える。
- 「金利上昇=すべて悪」ではないので、自分の資産が金利にどう反応するかで判断する。
※本記事は情報提供が目的で、特定の投資を推奨するものではありません。判断はご自身の状況とリスク許容度に応じて行ってください。
よくある質問
長期金利が3%になると何がまずいのですか?
「まずい」というより、超低金利からの正常化です。固定型の住宅ローンや企業の借入コストは上がりますが、預金金利は上がります。損得は立場によって逆になります。
1996年以来ということは、どれくらい久しぶりですか?
10年国債利回りが3%台をつけるのは約30年ぶりです。多くの人にとって「生まれて初めて見る金利水準」に近いといえます。
住宅ローンはすぐ上がりますか?
フラット35などの固定型は長期金利に連動しやすく、上昇しやすい状況です。変動型は日銀の政策金利に連動するため、日銀の利上げが進むかどうか次第になります。
なぜ円安なのに金利が上がるのですか?
円安でインフレが進むと、日銀がそれを抑えるために利上げすると市場が予想するためです。利上げ観測が国債売り(利回り上昇)につながっています。
株価は下がりますか?
金利上昇は株全体の重しになりやすく、特に高PERのグロース株に効きます。一方で銀行株には追い風となるなど、業種によって影響は分かれます。
暗号資産(ビットコイン)への影響は?
一般に金利上昇はリスク資産の逆風とされますが、インフレや通貨価値のヘッジという観点で注目されることもあり、影響は一方向とは限りません。相場は他の要因でも大きく動きます。
これから金利はもっと上がりますか?
日銀の利上げペースと財政の状況次第です。専門家は3%を「壊れる水準」ではなく、押し目買いと売りがせめぎ合う「見極めの水準」と見ています。今後の日銀の判断が焦点です。
この記事のまとめ
- 10年国債利回りが3%超(直近一時3.06%・約30年ぶり高水準を更新)。背景はインフレ・財政不安・日銀の利上げ(1.25%決定)。
- 住宅ローン(固定)や株には重し、預金にはプラスなど立場で損得が逆になる。
- 市場の見方は「危機ではなく正常化」。3%は壊れる水準ではなく見極めの水準。
出典
・財務省「国債金利情報」(新発10年 9月15日終値3.028%/9月18日2.981%)
・日本相互証券 ヒストリカルデータ(長期金利)
・Bloomberg「Japan’s 10-Year Bond Yield Hits 3%…」・日本経済新聞「長期金利3%、30年ぶり高さ」ほか
・直近値(一時3.06%前後)は2026年9月24日時点の市場値
・2026年9月24日 更新
速報や日々の相場観はXで発信中
 水野倫太郎|株式会社ICHIZEN HOLDINGS 共同代表@mizuno_ichizen
ニュースの速報や、相場・トレンドの日々の見方をXで発信しています。フォローで最新情報をチェックできます。
※本記事は2026年9月24日時点の公表・報道情報に基づく事実の整理であり、特定の金融商品の売買を推奨するものではありません。金利・為替・株価は変動します。投資・借入の判断はご自身の責任で行ってください。
- Hyperliquidが米国参入へKraken親会社と協議|Bitnomial経由でCFTCに提出・HYPE急伸【2026年9月】
- リミックスポイントが全アルトコインを売却|ETH・SOL・XRP・DOGEを手放しビットコインに一本化【2026年9月】
関連記事
-
 unbanked(8746)が暗号資産「Kinka」事業を廃止・子会社を解散清算|金連動トークンのBURN・買取期限10月30日
-
ビットコイン分岐(ECX)の国内取引所の対応まとめ|付与するのは?bitFlyer・Coincheck・GMOコインなど6社を比較
-
SBIと吉本興業が合弁会社へ|デジタル証券(ST)の活用は?決まっていること・未定のこと
-
韓国がKuCoin・MEXCなど27サイトを接続遮断|対象一覧と日本への影響
-
CFTCが予測市場を金融デリバティブ(スワップ)に分類する規則案を提示|Polymarket・Kalshiはどう変わるのか
-
金融庁が本人確認「ICチップ読取」への早期移行を要請|暗号資産の口座開設はどう変わるのか
-
国債の「トークン化」とは|財務省が示した3類型と、国債がオンチェーンに乗る意味を解説
-
暗号資産のマネーロンダリング 手口と仕組みを解説|ビットコイン→テザー変換はなぜ追跡されるのか