
ハイパーリキッドをシンガポール当局が「管轄外」と判断|本社は同国でも事業者とみなさず
「忙しい人向け」ニュース要約
- 英フィナンシャル・タイムズが2026年10月6日、シンガポール金融管理局(MAS)はハイパーリキッドを自国の事業者とみなさず規制の管轄外と考えている、と報じた
- 理由はプラットフォームの「分散型の性質」。開発元ハイパーリキッド・ラボの本社はシンガポールにあるが、サービス自体は誰の管轄でもないという整理
- MASは2026年6月26日に投資家警告リストへ掲載済み。ただしこのリストは「MASの認可を受けていると誤認されうる事業者」の一覧で、詐欺認定でも行政処分でもない
- 日本の金融庁の無登録業者リストにハイパーリキッドの記載はない。同じ無期限先物を扱うBybit・Bitget・MEXC・KuCoin・ZooMEXは掲載済み
※相場やニュースの日々の見方は、水野のX(@mizuno_ichizen)で発信中です。
 水野 倫太郎
「どの国も管轄していない」という状態が、いま現実に起きています。
安全という意味でも、危険という意味でもありません。
監修 水野 倫太郎
株式会社ICHIZEN HOLDINGS 代表取締役
慶應義塾大学経済学部。2017年米国留学時にブロックチェーンと出会い、Web3の業界に足を踏み入れる。2018年には、日本有数の仮想通貨メディアCoinOtakuに入社。2019年には同社のCMOに就任し、2020年に東証二部上場企業とM&Aを行い、様々なクリプト事業を展開する。2022年に現在代表取締役社長を務めるICHIZEN HOLDINGSを立ち上げ様々なWeb3事業を手がける。複数のWeb3系事業に出資を行いながら有識者として活動。
目次
何が起きたのか|MASが「シンガポールの事業者ではない」と判断
英フィナンシャル・タイムズ(FT)は2026年10月6日、シンガポール金融管理局(MAS)が分散型取引所のハイパーリキッド(Hyperliquid)を自国の事業者とみなさず、規制の管轄外にあると考えていると報じました。MASの考え方に詳しい関係者の話としています。
理由はプラットフォームの「分散型の性質」です。さらにMASはFTに対し、ハイパーリキッドが主要な法域で規制を受けているとは認識していないと説明しました。「うちの管轄ではない」だけでなく「どこかの国が見ているとも思えない」という趣旨です。
食い違っている3つの事実
- 開発元ハイパーリキッド・ラボの本社はシンガポール。企業登記上の所在地も同国
- MASはシンガポール拠点の事業者ではないと判断(FT報道)
- ハイパーリキッド自身もMASの免許や認可は受けていないと表明。規制当局とは建設的に対話する姿勢
投資家警告リストに何が書かれているか|一次ソースで確認
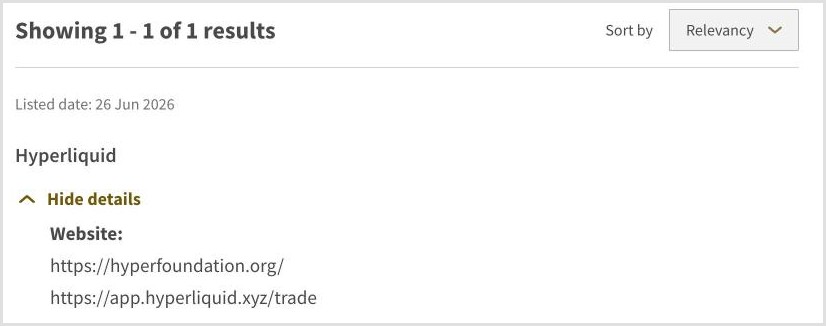
MASは今回が初めての反応ではありません。2026年6月26日、ハイパーリキッドを投資家警告リスト(Investor Alert List)に掲載しています。編集部でMASのリストを直接検索したところ、該当は1件で、掲載日と対象サイトが次のように表示されました。
注意したいのは、このリストが何のリストなのかという点です。「投資家警告リスト」と訳されるため詐欺業者の一覧だと受け取られがちですが、MAS自身の定義は異なります。
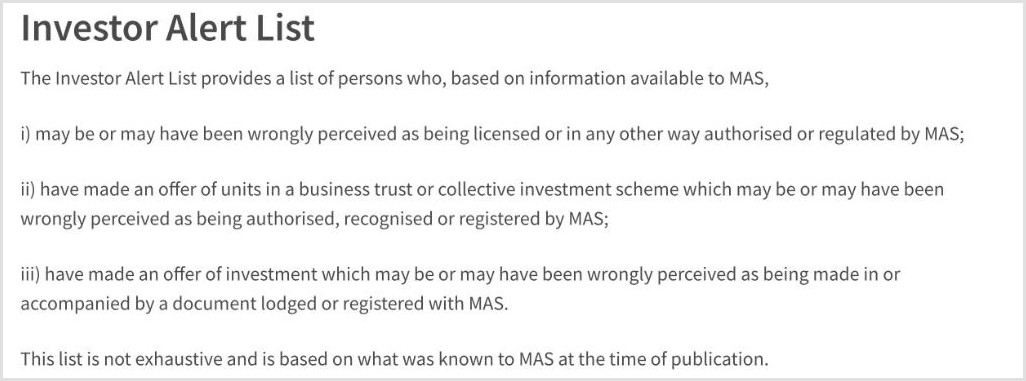
MASの説明では、このリストは「MASの認可を受けていると誤認されうる事業者」を並べたものです。掲載は違法行為の認定ではありません。
このリストが意味すること・しないこと
- 意味すること:MASの認可を受けていると誤認されうる事業者である
- 意味しないこと:詐欺の認定、行政処分、禁止措置のいずれでもない
- MAS自身が「このリストは網羅的ではない」と明記している
ハイパーリキッドが掲載時に「禁止措置や法執行、不正の認定には当たらない」と説明したのは、この定義に照らして事実と整合します。なおMASは以前から、同プラットフォームの無期限先物(パーペチュアル)は規制対象外だと注意を促していました。今回の報道は、商品だけでなく事業者そのものが管轄外だとした点で一歩進んでいます。
なぜ分散型だと管轄が決まらないのか
通常の金融規制は「誰を」規制するかを決めることから始まります。顧客資産を預かり注文を受ける会社があり、その会社が免許を取る。この前提があるから、免許の取り消しも業務改善命令も成り立ちます。
規制する相手がいるかどうか
- 中央集権型(CEX):運営会社が口座を預かり注文を受ける。免許を出す相手がはっきりしている
- 分散型(DEX):注文も約定もブロックチェーン上のプログラムが処理。開発元は形式上、顧客資産を預かっていない
DEXでは「規制すべき相手」が会社なのかプログラムなのか、はっきりしません。MASが「分散型の性質」を理由に挙げたのは、この構造を指しています。同じ問題は各国で起きており、米国では商品先物取引委員会(CFTC)が無期限先物を含むレバレッジ取引の新ルールづくりを進めています。
無期限先物そのものの仕組みとリスクは、別記事で解説しています。
Hyperliquidのperpとは?無期限先物の仕組み・レバレッジ・資金調達率と日本での税金を解説
日本ではどう扱われているか|金融庁の警告リストを照合
では日本ではどうなっているのか。編集部は金融庁「無登録で金融商品取引業を行う者の名称等について」(HTML版・令和8年9月25日更新)の1,156件を照合しました。ハイパーリキッドおよびHyperliquidの名称での記載は確認できませんでした。
ただし「載っていない」だけでは意味を持ちません。同じリストで無期限先物(暗号資産FX)を扱う主要な海外取引所を検索すると、いずれも掲載されていました。
| 名称 | 掲載時期 | 金融商品取引業の内容等 |
|---|---|---|
| Bybit Fintech Limited | 令和3年6月 | インターネットを通じて、店頭デリバティブ取引の勧誘を行っていたもの |
| BTG Technology Holdings Limited(Bitget) | 令和7年6月 | 同上 |
| MEXC Trading Platform | 令和7年6月 | 同上 |
| KuCoin | 令和8年3月 | 同上 |
| Zoomex.com(ZOOMEX) | 令和8年9月 | 同上 |
| Hyperliquid | 記載なし | — |
掲載理由はいずれも「インターネットを通じて、店頭デリバティブ取引の勧誘を行っていたもの」です。つまりこのリストが捕まえているのは、日本の居住者に向けて勧誘を行った運営会社です。2026年9月のZooMEXまで更新が続いており、海外の暗号資産取引所を現に対象としています。それでもハイパーリキッドの名前はありません。
「同じ商品なのに扱いが違う」ではない
- 表の5社はすべてCEX。運営会社が口座を管理し自ら勧誘しているため、警告書を出す相手がいる
- ハイパーリキッドはDEX。「勧誘を行っていた者」という枠に当てはめにくい
- 記載なしは見落としではなく、既存の枠組みがDEXを想定していないため。MASが「分散型の性質」を理由にしたのと同じ構造の問題
なお掲載されているBybitの備考欄には「本社所在地はシンガポールとの情報がある」と書かれています。シンガポールに本社を置くCEXは日本で警告を受け、同じくシンガポールに本社があると説明するDEXはどちらの国からも名指しされていません。違いを分けているのは所在地ではなく運営の形です。
その日本でも、DEXをどう扱うかの検討は始まったばかりです。金融庁は2026年10月に金融審議会でオンチェーン金融の制度検討を提起し、DEX・DeFiの論点は「デジタル・分散型金融への対応のあり方等に関する研究会」で扱われます。中間整理は2027年初とされ、現時点で決まったことはありません。
照準はプロトコルそのものではなく「日本の居住者にDEXへの入口を提供する事業者」に当てる考え方が示されています。自分でウォレットを用意して海外のDEXを直接使う行為を禁じる議論ではありません。
この検討の中身は別記事で整理しています。
オンチェーン金融フォーラムとは?金融庁がDeFi・DEX規制を検討|決定事項はゼロ、中間整理は2027年初
誤解しないでほしいこと
金融庁のリストに載っていないことは、日本で認可されているという意味ではありません。ハイパーリキッドは日本の暗号資産交換業者として登録しておらず、国内の制度による利用者保護(分別管理の監督や紛争解決の窓口)の外にあります。警告が出ていない状態と、保護されている状態は別物です。
利用者が実際に注意すべきこと
管轄が決まらない状態は日々の取引では実感しにくく、何か起きたときに効いてきます。具体的には次の3つです。
- 駆け込む先がない:資産が引き出せない、不当に建玉を処理されたといった事態になっても、免許を出した当局が存在しないため、監督官庁に申し立てる経路がありません
- 補償の枠組みがない:国内の登録業者に課される分別管理や弁済原資の確保といった義務は適用されません
- 方針が突然変わりうる:各国が制度を作っている途中のため、ある日から特定の国の居住者が使えなくなる可能性は残ります
「使ってはいけない」という話ではありません。預ける金額は生活に影響しない範囲にとどめ、長期の資産を置きっぱなしにしない。その前提で付き合うべきサービスです。無期限先物は高いレバレッジをかけられるため、短時間で元本を失う可能性もあります。
ひとつだけ構造上の違いがあります。ハイパーリキッドは取引所が顧客の資産を預かる形ではなく、利用者が自分のウォレットで資産を保有したまま取引します。取引所が返さないという類型の事故は起きにくい設計です。
ただしこれは管轄の空白を埋めるものではありません。秘密鍵を自分で守る責任は利用者側に移り、プログラムの不具合をめぐるリスクは残ります。駆け込む当局がいない点も変わりません。
\資産を預けない・自己管理型のオンチェーン取引所/
ICHIZEN Capitalの視点|「規制されていない」は安全でも危険でもない
今回のニュースは受け取り方が2つに割れやすい話です。「当局に目を付けられた危ない取引所」と読む人も、「どこの規制も受けないから自由」と読む人もいます。どちらも正確ではありません。
管轄がないとはどういう状態か
- MASが言っているのは良い悪いの評価ではなく、担当が自分ではないという整理
- 同時に、問題が起きたときに動く当局もいないということ
- 評価が下されていないのであって、安全性が確認されたわけではない
この状態は長くは続かないと見ています。米国ではCFTCが無期限先物の制度づくりを進め、日本でも金融審議会で検討が始まりました。規制の空白は埋まる方向に動いています。いま空白にいるサービスを使うなら、埋まったときに自分の資産がどう扱われるかまで考えておく必要があります。
よくある質問
ハイパーリキッドは規制されていないのですか?
主要な法域で規制を受けているとは確認できていません。FTの報道によれば、MASはハイパーリキッドをシンガポールの事業者とみなさず管轄外と考えており、他の主要法域で規制されているとも認識していないと説明しています。日本でも暗号資産交換業の登録はありません。
投資家警告リストに載ったということは詐欺なのですか?
いいえ、詐欺の認定ではありません。MASの定義では、投資家警告リストは「MASの免許や認可を受けていると誤認されうる事業者」の一覧です。違法行為の認定や行政処分ではなく、利用者が勘違いしないための注意喚起として掲載されます。MAS自身もリストは網羅的ではないと明記しています。
ハイパーリキッドは日本人でも使えますか?
技術的には利用できますが、日本の暗号資産交換業の登録を受けたサービスではありません。国内の登録業者に課される分別管理や苦情処理の枠組みは適用されず、トラブル時に監督官庁へ申し立てる経路もありません。詳しい法的な位置づけは関連記事で解説しています。
金融庁の警告リストに載っていないのはなぜですか?
リストの対象の立て方が関係していると考えられます。金融庁のリストは「インターネットを通じて店頭デリバティブ取引の勧誘を行っていた」業者を対象としており、掲載されているBybitやKuCoin、ZooMEXはいずれも運営会社が勧誘を行うCEXです。DEXであるハイパーリキッドは、この枠に当てはめにくい相手です。日本でDEXをどう扱うかの検討は2026年10月に始まったばかりです。
ハイパーリキッドの本社はどこにあるのですか?
開発元のハイパーリキッド・ラボはシンガポールに本社があると説明しており、企業登記上の所在地も同国です。ただしMASは、プラットフォームが分散型であることを理由に、シンガポールを拠点とする事業者には当たらないと判断しているとFTは伝えています。本社の所在地と規制上の扱いが一致していない状態です。
ハイパーリキッドは危険ですか?
安全とも危険とも公的に評価されていない、というのが正確な状態です。問題が起きても動く監督当局がいない点はリスクです。加えて無期限先物は高いレバレッジをかけられる商品で、短時間で元本を失う可能性があります。使う場合は失っても生活に影響しない金額にとどめてください。
今後、日本でも使えなくなる可能性はありますか?
可能性は否定できません。金融庁は2026年10月に金融審議会でオンチェーン金融の制度検討を提起し、ワーキンググループを2つ新設しています。米国でもCFTCが無期限先物の新ルールを検討中です。制度が整うにつれて、特定の国の居住者の利用が制限される展開はあり得ます。
ハイパーリキッドで得た利益の税金はどうなりますか?
取引所が日本で登録されているかどうかに関わらず、日本の居住者が得た利益は課税対象です。暗号資産の売買やデリバティブ取引による所得は原則として雑所得にあたり、確定申告が必要になります。国内未上場の暗号資産は分離課税の対象外である点にも注意してください。
まとめ|管轄の空白は、評価されていないという意味
この記事のまとめ
- FTが2026年10月6日、MASはハイパーリキッドを管轄外と考えていると報道
- 理由は「分散型の性質」。本社はシンガポールでも事業者とはみなさない整理
- 投資家警告リストは2026年6月26日に掲載済み。ただし詐欺認定でも処分でもない
- 日本の無登録業者リストに記載なし。Bybit・Bitget・MEXC・KuCoin・ZooMEXは掲載
- 載っていない=認可されている、ではない。国内制度の保護の外にある点は同じ
今回の報道が示したのは、ハイパーリキッドの危険性ではなく制度の側が追いついていない事実です。本社の住所はあるのに、それを管轄する当局がいない。既存の金融規制が「規制すべき会社がある」前提で作られてきたことの裏返しでもあります。
利用者にできるのは、評価が下されていない領域にいると理解したうえで、預ける金額と期間を自分で決めることです。
速報や日々の相場観はXで発信中
 水野倫太郎|株式会社ICHIZEN HOLDINGS 共同代表@mizuno_ichizen
ニュースの速報や、相場・トレンドの日々の見方をXで発信しています。フォローで最新情報をチェックできます。
※本記事はFinancial Times(2026年10月6日付)の報道、Monetary Authority of Singaporeの投資家警告リスト、金融庁「無登録で金融商品取引業を行う者の名称等について」(令和8年9月25日更新)に基づきます。MASおよび金融庁の掲載内容は編集部が2026年10月7日に確認した時点のものです。
※FTの報道内容はMASの考え方に詳しい関係者の話として伝えられたものであり、MASの公式見解として公表されたものではありません。
※当サイトの情報は投資判断の参考となる一般的な情報提供を目的としており、特定の暗号資産(仮想通貨)への投資を勧誘するものではありません。暗号資産取引にはリスクが伴います。最終的な投資判断はご自身の責任で行ってください。
- 国内の暗号資産取引高7,644億円|JVCEA8月統計の「1.9倍」の正体と、BTC・ETH・XRPで92%の内訳
- 金融庁の無登録暗号資産交換業者一覧|警告された海外取引所と最新のIZAKA-YA【2026年10月】
関連記事
-
 CFTCが予測市場を金融デリバティブ(スワップ)に分類する規則案を提示|Polymarket・Kalshiはどう変わるのか
-
金融庁が本人確認「ICチップ読取」への早期移行を要請|暗号資産の口座開設はどう変わるのか
-
国債の「トークン化」とは|財務省が示した3類型と、国債がオンチェーンに乗る意味を解説
-
暗号資産のマネーロンダリング 手口と仕組みを解説|ビットコイン→テザー変換はなぜ追跡されるのか
-
金融庁の無登録暗号資産交換業者一覧|警告された海外取引所と最新のIZAKA-YA【2026年10月】
-
国内の暗号資産取引高7,644億円|JVCEA8月統計の「1.9倍」の正体と、BTC・ETH・XRPで92%の内訳
-
メタプラネットがビットコイン保有量で世界2位に浮上|1万枚売却→買い戻しの狙いと株価への影響
-
オンチェーン金融フォーラムとは?金融庁がDeFi・DEX規制を検討|決定事項はゼロ、中間整理は2027年初