人はなぜビットコインで借金をしてしまうのか?実際の事例とこれからビットコインを買う人への注意点!
ICHIZEN Capitalのイチ押しポイント!
- ビットコインで借金をする原因は、レバレッジ・借入・税金の3つ
- 自分のお金で現物を買うだけなら、0円になっても借金にはならない
- 国税庁の調査では、暗号資産の追徴税額は1件あたり745万円
- 国内のレバレッジ取引は、証拠金を超えた損失が借金として残る
- 2倍いっぱいで建てると、約33%の下落でロスカット
- 2025年10月には、1日で約162万人が強制決済
- これから買う人は、ゼロカットと5つのルールで借金を防げる
- BTCCは清算後のマイナス残高をリスク準備金で100%負担
- 借金を抱えたら、取引を止めて法テラスか弁護士へ
 木田 陽介
この記事では、暗号資産のデリバティブを日々運用している弊社の現役トレーダーチームが、人がビットコインで借金をしてしまう理由を、国民生活センターや国税庁が公表した実際の事例とあわせて解説します。
木田 陽介そのうえで、これからビットコインを買う方に向けて、借金を作らないための5つのルールと、借金を抱えたときの相談先まで紹介します。
監修 木田 陽介
株式会社ICHIZEN HOLDINGS 代表取締役
2016年から仮想通貨トレードを開始。2018年に仮想通貨メディアCoinOtakuに入社し、2019年に代表取締役に就任。2020年に東証二部上場企業に6億円でM&A。2025年にCoinOtaku代表を退任し、同年5月に株式会社ICHIZEN HOLDINGSの代表取締役に就任。Bitgetのトレード大会では、2025年11月に取引高部門で日本勢1位・世界4位、2026年9月の「KCGI 2026」ではチーム戦で世界7位・日本1位、個人部門で世界10位。
監修 水野 倫太郎
株式会社ICHIZEN HOLDINGS 代表取締役
慶應義塾大学経済学部。2017年米国留学時にブロックチェーンと出会い、Web3の業界に足を踏み入れる。2018年には、日本有数の仮想通貨メディアCoinOtakuに入社。2019年には同社のCMOに就任し、2020年に東証二部上場企業とM&Aを行い、様々なクリプト事業を展開する。2022年に現在代表取締役社長を務めるICHIZEN HOLDINGSを立ち上げ様々なWeb3事業を手がける。複数のWeb3系事業に出資を行いながら有識者として活動。
目次
人はなぜビットコインで借金をするのか?
スクロールできます
| きっかけ | 借金の入り口 |
|---|---|
| 少ない元手で稼ぎたい | レバレッジ取引 |
| 損を取り返したい | 倍率・金額を上げる |
| もうけ話に誘われた | 借入・カード払い |
| 利益を使ってしまった | 翌年の税金 |
ビットコインで借金をしてしまう人は、最初から借金をするつもりだったわけではありません。多くの場合、上の表のような「少しでも多く稼ぎたい」「損を取り戻したい」という気持ちが、借金の入り口になっています。
一方で、自分のお金でビットコインを買うだけなら、価格がいくら下がっても借金にはなりません。まずはこの前提を押さえたうえで、人が借金に向かってしまう理由を順に見ていきます。
現物を買うだけなら借金にならない
スクロールできます
| ビットコインの値動き | 10万円分の現物 |
|---|---|
| 10%下落 | 9万円 |
| 50%下落 | 5万円 |
| 100%下落 | 0円(追加の支払いなし) |
現物取引は、払ったお金と引き換えにビットコインそのものを受け取る取引です。10万円で買ったビットコインが半値になれば、手元の価値は5万円になります。
価格がどこまで下がっても、価値は0円より下になりません。口座の残高がマイナスになる仕組みがないため、現物取引で取引所から追加の支払いを求められることはありません。
取引所の破綻も、利用者の借金にはつながりません。2018年1月にCoincheckでNEMが流出した事件では、同社が約26万人に日本円で補償しました。損をするリスクと借金を負うリスクは別物で、現物取引で生まれるのは前者だけです。
少ない元手で大きく稼ごうとする
借金の入り口として最も多いのが、手持ちの資金以上の金額で取引できるレバレッジ取引です。10万円しかなくても、2倍なら20万円分、海外の取引所なら数百倍の金額で売買できます。
少ない元手で大きな利益を狙える反面、損失も同じ倍率で膨らみ、預けたお金を超えて損をすると、その差額が借金として残ります。国内でレバレッジ取引をする限り、この仕組みからは逃れられません。詳しくは「ビットコインの借金はレバレッジ取引で起こりやすい」の章で説明します。
損を取り返そうとして傷を広げる
損失が出たときに、それを早く取り戻そうとして、レバレッジの倍率や取引の金額を上げてしまう人は少なくありません。行動経済学では、人は利益を得る喜びよりも、同じ額の損失の痛みを強く感じる傾向があるとされています。
この「損を確定させたくない」気持ちが、損切りを遅らせ、さらに大きな賭けに向かわせます。借金が膨らむのは、最初の損失そのものより、そのあとの取り返そうとする取引です。
生活費や借りたお金にまで手を付けるのも、この段階で起きやすい行動です。損失が出たときほど、取引の金額を下げることが借金を防ぐ最初の判断になります。
お金と税金の仕組みを知らない
レバレッジを使わない人でも、借金を負うケースがあります。1つは、「必ずもうかる」というもうけ話に乗って、消費者金融やクレジットカードでお金を用意してしまうケースです。
もう1つは、税金の仕組みを知らないケースです。ビットコインの利益には翌年に税金がかかるため、利益を使い切ったり、別の暗号資産に替えて値下がりしたりすると、税金だけが残ります。どちらも、次の章で紹介する実際の事例で起きています。
ビットコインで実際に借金をした事例
スクロールできます
| 事例 | 負った額 |
|---|---|
| 20代男性・同僚の勧誘 | 借入60万円 |
| 50代男性・SNSの勧誘 | カード払い約500万円 |
| 税務調査を受けた人 | 1件745万円の追徴 |
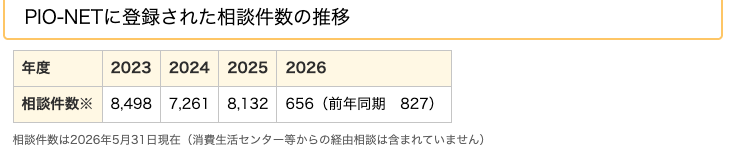
国民生活センターには、暗号資産に関する相談が2025年度だけで8,132件寄せられています。ここでは、国民生活センターと国税庁が公表している事例から、ビットコインなどの暗号資産で実際に借金を負った3つのケースを紹介します。
3つに共通するのは、最初は「少しだけ」「確実にもうかる」と考えて始めていることです。これからビットコインを買う方は、自分に当てはまる部分がないかを確かめながら読んでください。
消費者金融で60万円を借りた20代男性
国民生活センターが2022年8月に公表した事例です。20代の男性は、職場の同僚から「AIが判断して暗号資産に投資するシステム」を勧められ、セミナーで契約を迫られました。
資金がないと伝えると、同僚から消費者金融2社で借りるよう指示され、合計60万円を借りて同僚に手渡しました。最初はアプリで残高が増えているように見えましたが、やがてログインできなくなり、同僚とも連絡が取れなくなっています。
この男性の手元には、暗号資産も現金も残らず、消費者金融への借金だけが残りました。お金を借りるよう勧めてくる投資話は、それだけで疑う理由になります。
カードで約500万円を払った50代男性
同じく国民生活センターが公表した事例です。50代の男性は、画像投稿SNSで知り合った外国人女性から暗号資産への投資を勧められ、国内の取引所に口座を開きました。
男性は指示どおり330万円をクレジットカードで決済して暗号資産を買い、海外のアプリに送金しました。出金しようとすると税金や保証金を求められ、さらに約170万円をカードで支払っています。カードの支払いは合計で約500万円にのぼり、そのうえ「手数料」として50万円を追加で求められていました。
クレジットカードの支払いは、カード会社への借金と同じです。出金に追加の支払いを求められた時点で、詐欺を疑ってください。
税務調査で平均745万円を追徴された人
国税庁が2025年12月に公表した「令和6事務年度 所得税及び消費税調査等の状況」によると、暗号資産の取引を対象にした実地調査は613件でした。申告漏れの所得は合計156億円にのぼります。
1件あたりの追徴税額は745万円で、所得税の実地調査全体の平均299万円の約2.5倍でした。利益を申告せずに使ってしまうと、あとから本来の税金に加えて加算税や延滞税を請求されます。
手元にお金が残っていなければ、この追徴税額がそのまま借金になります。税金で借金になる仕組みは、「ビットコインの利益の税金で借金になる」の章で詳しく説明します。
ビットコインの借金はレバレッジ取引で起こりやすい
スクロールできます
| 取引のしかた | 損失の上限 |
|---|---|
| 現物取引 | 買った金額まで |
| 国内のレバレッジ取引 | 上限なし |
| ゼロカットの取引所 | 証拠金まで |
人がビットコインで借金を負う原因のうち、最も金額が大きくなりやすいのがレバレッジ取引です。国内の取引所では、証拠金を超えた損失は利用者が支払うと規定されています。
国内のレバレッジは最大2倍
レバレッジ取引は、預けたお金(証拠金)を担保に、その何倍もの金額で売買する取引です。国内の取引所で個人が使えるレバレッジは、2020年5月の法改正以降、最大2倍に制限されています。
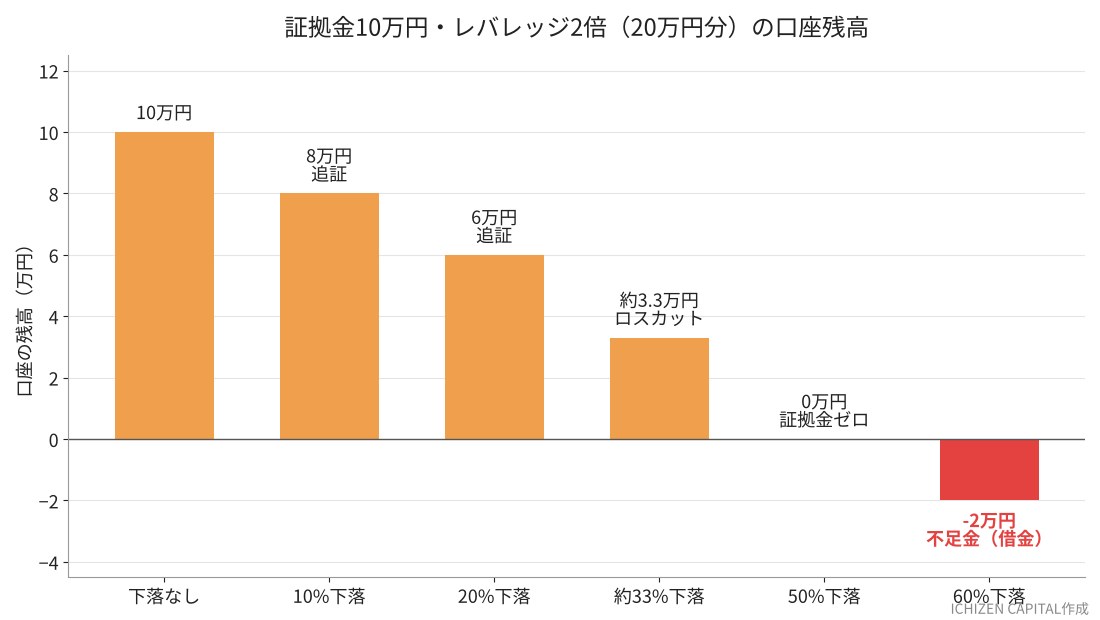
たとえば証拠金10万円で2倍にすると、20万円分のビットコインを売買できます。価格が10%上がれば利益は2万円になりますが、10%下がれば損失も2万円に増えます。
利益と損失が同じだけ膨らむ点は、現物と大きく違うところです。損失は証拠金の10万円を超えることもあり、これが借金の入り口になります。レバレッジの基本は仮想通貨のレバレッジ取引の解説記事でも詳しく説明しています。
追証の時点ではまだ借金ではない
スクロールできます
| 下落率 | 口座の残高 | 状態 |
|---|---|---|
| 10% | 8万円 | 追証 |
| 約33% | 約3.3万円 | ロスカット |
| 50% | 0円 | 証拠金がゼロ |
| 60% | マイナス2万円 | 不足金 |
「追証(おいしょう)」は、証拠金が足りなくなったときに追加の入金を求められることです。bitFlyerのCrypto CFDでは、営業日の午後6時に証拠金維持率が100%を下回っていると追証になります。
追証が出ても、入金しなければ翌営業日の午後5時にポジションが決済されるだけです。証拠金維持率が50%まで下がった場合は、時刻に関係なくその場でロスカットされます。
上の試算のとおり、2倍いっぱいでポジションを持つと、少し下がっただけで追証になり、約33%の下落でロスカットされます。追証は「入金するか、決済するか」を選ぶ通知であって、この時点ではまだ借金ではありません。
証拠金を超えた損失は借金になる
借金になるのは、ロスカットが間に合わずに損失が証拠金を超えたときです。証拠金10万円・2倍の例では、50%を超えて下落すると口座の残高がマイナスになります。
このマイナス分は「不足金」と呼ばれます。GMOコインのヘルプでも、ロスカット後に損失が証拠金を上回った場合は差額を一時的に立て替え、不足金として請求することがあると説明されています。
国内の取引所では、証拠金を超えた損失を取引所が肩代わりすることは、金融商品取引法の損失補てんの禁止(第39条)により認められていません。国内でレバレッジ取引をする限り、相場が一瞬で大きく動けば、預けた額以上の支払い義務が残る可能性があります。
ビットコインで借金になりやすい時は?
スクロールできます
| 時期 | 起きたこと |
|---|---|
| 2025年10月 | 1日で約162万人が清算 |
| 2020年3月 | 2日で約半値 |
| 証拠金が少ないとき | 小さな下落で追証 |
「ロスカットがあるなら、損失は証拠金の範囲で止まるのでは」と考える方もいます。しかしロスカットは、決められた価格ぴったりで約定する仕組みではありません。
bitFlyerのリスク説明にも、相場の急変時には、ロスカットの判定時点より大幅に不利な価格で約定する場合があると書かれています。借金になりやすいのは、ロスカットが追いつかないほど相場が速く動くときと、証拠金に余裕がないときです。
数時間で相場が急落したとき
2025年10月10日(日本時間では11日の早朝)、トランプ大統領が中国からの輸入品に100%の追加関税をかける方針を表明しました。これをきっかけに、ビットコインは短時間で約12%下落しています。
データサイトCoinGlassの集計では、24時間で約191億ドル(約2.9兆円、1ドル150円換算)のポジションが強制決済され、約162万人のトレーダーが影響を受けました。暗号資産の歴史で最大の清算と言われています。
下落そのものは約12%でしたが、高いレバレッジをかけた注文が一斉にロスカットされ、その売りがさらに価格を押し下げました。ロスカットが連鎖すると、板が薄くなり、想定よりはるかに下の価格で約定します。
数日で半値になったとき
2020年3月12日から13日にかけて、ビットコインは約7,900ドルから約3,900ドルまで、2日で約半値に下落しました。新型コロナウイルスの感染拡大で、株式も含めた世界の市場が同時に崩れた時期です。
当時の国内取引所のレバレッジ上限は4倍でした。4倍では約25%の下落で証拠金がなくなる計算になり、半値まで落ちる相場ではロスカットが滑るだけで不足金が出かねません。
現在の上限である2倍でも、証拠金がゼロになるのは50%の下落です。2日で半値という値動きは過去に実際に起きているため、2倍なら安全とは言い切れません。
証拠金に余裕がないとき
同じ2倍でも、証拠金にどれだけ余裕を残しているかで、借金になりやすさは大きく変わります。前の章の試算のとおり、2倍いっぱいで持つと追証もロスカットもすぐ近くにあります。
一方、証拠金20万円で同じ20万円分を買えば、実際の倍率は1倍です。この場合はビットコインが0円にならない限り、口座の残高はマイナスになりません。
含み損が出たあとに買い増しをすると、平均の取得価格が上がり、ロスカットまでの値幅がさらに狭くなります。損失が出ているときのナンピンは、借金に最も近づく取引です。
木田 陽介急落の場面では、ロスカットの注文が判定価格より数%下で約定することは珍しくありません。レバレッジを使うなら、ロスカット価格ではなく「ロスカットが滑ったときの価格」で最大損失を考えてください。そこまで見て耐えられない倍率なら、倍率を下げるのが正解です。
ビットコインを借金で買う危険
スクロールできます
| 1年後の値動き | 返済後の手残り |
|---|---|
| 30%上昇 | 15万円 |
| 変わらず | マイナス15万円 |
| 30%下落 | マイナス45万円 |
| 50%下落 | マイナス65万円 |
※100万円を年15%で借りてビットコインを買い、1年後に売って元金と利息115万円を返した場合の試算です。
現物取引でも、買うためのお金を借りた時点で借金は生まれています。事例で紹介した20代男性のように、もうけ話をきっかけに消費者金融から借りてしまうケースは、国民生活センターにも繰り返し寄せられています。
金利の分だけ利益のハードルが上がる
消費者金融のカードローンは、借入額が100万円以上なら年15%、10万円以上100万円未満なら年18%が利息制限法の上限金利です。100万円を年15%で1年借りると、利息だけで15万円かかります。
つまり、ビットコインが15%以上上がらないと、借りたお金で買った意味がありません。上の表のとおり、価格が変わらなくても利息の分だけ赤字になり、30%下がれば45万円の借金が残ります。
値下がりしても借金は減らない
ビットコインの価格が半分になっても、借りた100万円と利息の返済額は1円も減りません。資産は値下がりするのに、借金は減らないという状態になります。
しかも返済日は、相場の都合を待ってくれません。値下がりした状態で返済日が来ると、安値で売るか、別の借入で返すかの二択になり、借金が借金を呼ぶ状態に陥ります。
カード払いも借金と同じ
クレジットカードで暗号資産を買うのも、カード会社からお金を借りて買うのと同じです。事例の50代男性は、カード払いだけで約500万円の支払いを抱えました。
キャッシングやリボ払いで支払った場合は、さらに年15%前後の手数料がかかります。カード払いや借入で暗号資産を買うよう勧めてくる相手は、それだけで疑う理由になります。不安を感じたら、お金を動かす前に消費者ホットライン(188)に相談してください。
ビットコインの利益の税金で借金になる
スクロールできます
| 確定した利益 | 増える税金の目安 |
|---|---|
| 100万円 | 約30万円 |
| 300万円 | 約91万円 |
| 1,000万円 | 約377万円 |
※課税所得400万円の会社員の場合です。所得税(復興特別所得税を含む)と住民税10%の合計です。
レバレッジも借入も使わない人でも、借金を負う可能性が1つだけ残ります。それが、利益にかかる税金です。事例で紹介したとおり、暗号資産の税務調査では1件あたり平均745万円が追徴されています。
利益には最大55%の税金がかかる
ビットコインの利益は、現在は「雑所得」として給与などと合算され、所得が多いほど税率が上がる総合課税の対象です。税率は所得税5〜45%と住民税10%を合わせて、最大で約55%になります。
会社員の場合、給与以外の所得が年20万円を超えると確定申告が必要です。利益が大きいほど税率も上がるため、1,000万円の利益なら4割近くが税金になります。
利益確定後の暴落で税金だけ残る
税金で借金になる典型的なパターンが、利益を確定したあとに資産が減ってしまうケースです。税金は利益を確定した年の分を、翌年の確定申告で納めます。
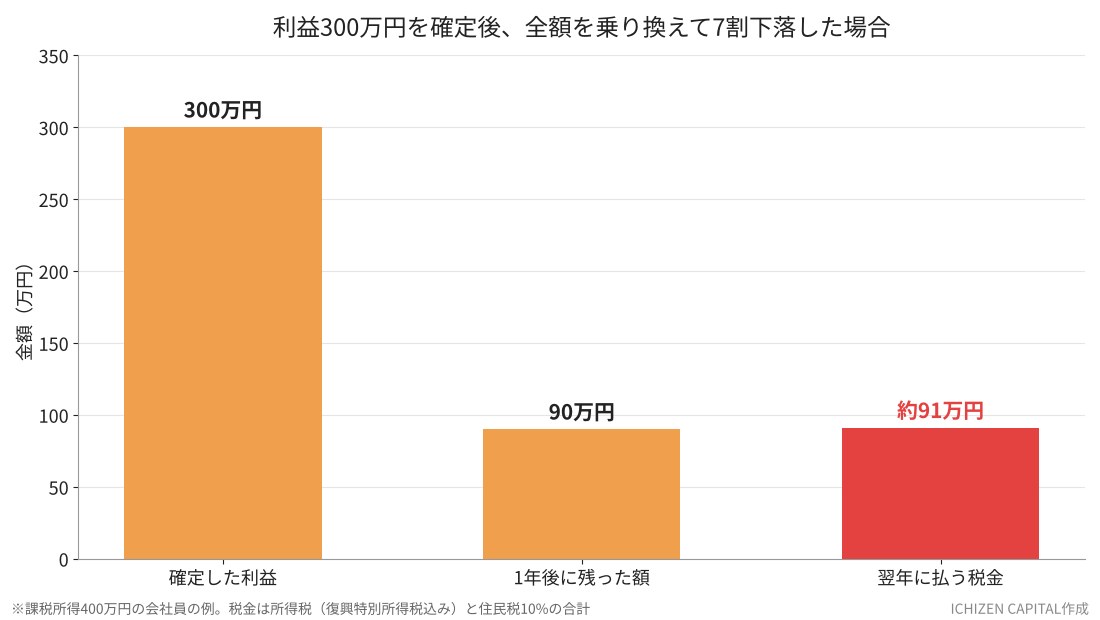
たとえば2025年にビットコインを売って300万円の利益を確定し、その全額をアルトコインに乗り換えたとします。翌年までにアルトコインが7割下がると、手元に残るのは90万円です。
それでも2025年分の税金は、確定した300万円の利益をもとに約91万円かかります。ビットコインを売らずに別の暗号資産と交換しただけでも、その時点で利益が確定し、課税の対象になります。
所得税は翌年3月、住民税は6月以降に請求が来ます。払えずに放置すると延滞税が加わり、最終的には給与や預金が差し押さえられることもあります。
損失は給与と相殺できない
「翌年に損をしたなら、前年の利益と差し引けるのでは」と考える方もいます。しかし現在の制度では、暗号資産の損失は翌年以降に繰り越せません。
雑所得の損失は、給与所得など他の所得と相殺することもできません。同じ年のうちに出た暗号資産の利益と損失は差し引けますが、年をまたぐと通算できない点に注意が必要です。
税金の計算方法や確定申告の流れは、仮想通貨の税金の解説記事で詳しくまとめています。
2028年から分離課税20%の予定
2025年12月26日に閣議決定された令和8年度税制改正大綱で、暗号資産の利益を税率20%の申告分離課税にする方針が決まりました。前提となる金融商品取引法の改正法も、2026年7月に成立しています。
分離課税が始まるのは、改正法の施行日の翌年1月1日以後の取引からです。施行は2027年中の見込みのため、2028年1月から適用される予定です。損失を3年間繰り越せる制度も設けられる予定です。
ただし2026年分と2027年分の利益には、これまでどおり最大約55%の総合課税がかかります。「来年から20%になるから大丈夫」と考えて納税資金を使ってしまうと、借金の原因になります。
ゼロカットならビットコインで借金しない
スクロールできます
| 項目 | 国内取引所の例 | BTCC |
|---|---|---|
| 最大レバレッジ | 2倍 | 数百倍 |
| 強制決済の基準 | 維持率50% | 使用証拠金の40% |
| 証拠金を超えた損失 | 利用者が支払う | BTCCが負担 |
※国内取引所の例はbitFlyer Crypto CFDの規定です。BTCCの最大レバレッジは銘柄ごとに異なり、公式サイト内でも250倍・500倍など表記が分かれています。
これからビットコインのレバレッジ取引をしたい方が、借金を避ける方法があります。それが、ゼロカットを採用した取引所を使うことです。国内の取引所では採用できない仕組みのため、海外の取引所が対象になります。
ゼロカットはマイナスを0円に戻す
ゼロカットは、急落で口座の残高がマイナスになったとき、そのマイナス分を取引所が負担して残高を0円に戻す仕組みです。利用者が失うのは、口座に入れた証拠金までになります。
国内の取引所は金融商品取引法の損失補てんの禁止があるため、この仕組みを導入できません。借金のリスクを仕組みで消せるのは、ゼロカットを採用した取引所だけです。
BTCCはマイナス分を100%負担
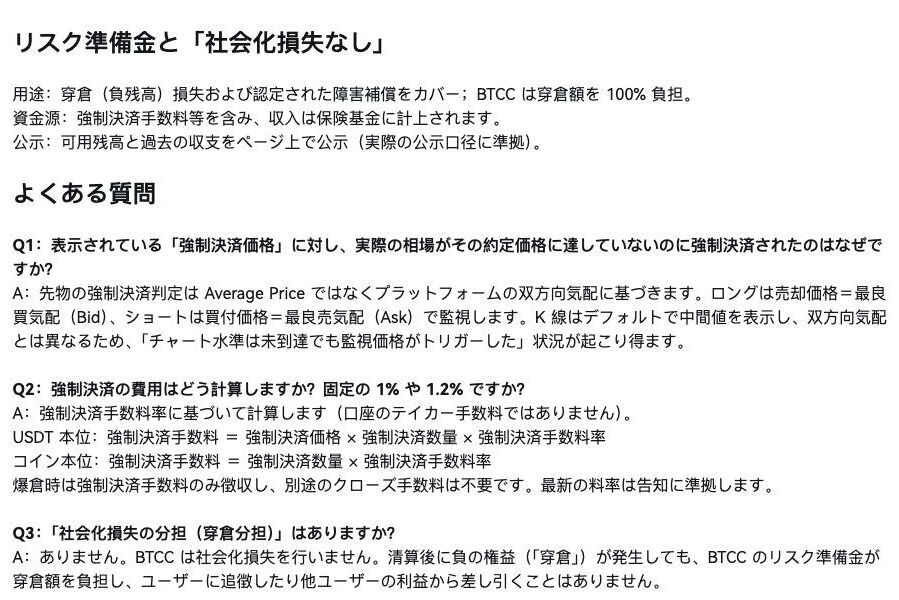
海外の暗号資産取引所BTCCは、公式ヘルプの「先物強制決済ルール説明」で、清算後に残高がマイナスになった場合はリスク準備金が100%負担すると明記しています。利用者に追加の支払いを求めることはありません。
さらに、他の利用者の利益からマイナス分を差し引く「社会化損失」も行わないと説明しています。リスク準備金の原資は、強制決済のときに徴収する手数料などです。
2025年10月のような急落が起きても、BTCCで失う可能性があるのは口座に入れた証拠金までです。借金を負わないことが規定上はっきりしている点は、国内のレバレッジ取引との大きな違いと言えます。
ゼロカットでも証拠金は失う
ゼロカットは借金を防ぐ仕組みであって、証拠金を守る仕組みではありません。BTCCでは、口座残高が使用証拠金の40%を下回ると強制決済されます。
この基準だと、10倍のレバレッジでは約6%逆に動いただけで強制決済され、証拠金の約6割を失います。100倍なら約0.6%の値動きで強制決済されるため、高い倍率は借金ではなく「すぐに証拠金がなくなる」リスクを抱えます。
また、BTCCは金融庁に登録された暗号資産交換業者ではなく、日本の法律による利用者保護の対象外です。入金は少額にとどめ、利益が出たらこまめに出金してください。安全性の詳細はBTCCの評判をまとめた記事で検証しています。
\ゼロカット採用で追証なし/
ビットコインで借金を作らない5つのルール
ここからは、これからビットコインを買う方に向けたアドバイスです。ここまでの事例と仕組みをもとに、借金を作らないためのルールを5つにまとめました。1つでも守れていないと、相場をどれだけ読めても借金のリスクは残ります。
現物から少額で始める
現物取引は、損失の上限が買った金額で決まるため、借金になる仕組みがありません。国内の取引所なら、bitFlyerは1円から、Coincheckは500円相当額から購入できます。
最初は月1万円など、なくなっても困らない金額で値動きに慣れることをおすすめします。1日で10%以上動く相場を一度経験してから、金額や取引方法を決めても遅くはありません。取引所の選び方は国内取引所のランキング記事を参考にしてください。
生活費の半年分を先に残す
投資に回してよいのは、なくなっても生活や返済に影響しないお金だけです。生活費を削って入れたお金で損をすると、その穴を借入で埋めることになり、借金の入り口になります。
目安として、生活費の6か月分を預金として別に確保してから、残りの一部を投資に回してください。月の生活費が20万円なら、120万円を確保したあとの余ったお金が投資の上限になります。
レバレッジは低倍率に抑える
レバレッジをかけるほど、ロスカットまでの値幅は狭くなります。国内の2倍でも、証拠金に余裕がなければ、急落時に不足金が出る可能性があります。
レバレッジを使うなら、証拠金に余裕を残し、実際の倍率を1〜2倍程度にとどめてください。高い倍率を使いたい場合は、ゼロカットを採用した取引所に限定し、失ってもよい額だけを証拠金として入れるのが前提です。
利益が出たら税金分を円で残す
利益を確定したら、その時点で税金分を日本円で別の口座に移してください。課税所得400万円の会社員なら、利益が300万円までの範囲では、利益の約3割が税金になります。
所得が多い方ほど税率が上がるため、3割ちょうどでは足りなくなります。利益が大きい年は、4〜5割を残すつもりで計算してください。税金分まで次の取引に回すと、相場が崩れたときに納税資金ごと失います。
借りたお金では買わない
カードローンや消費者金融で借りたお金で、ビットコインを買うのはやめてください。年15〜18%の金利は、ビットコインが値上がりしても利益の大部分を消してしまいます。
値下がりしたときには、資産が減っても借金の額はそのまま残ります。クレジットカードのキャッシングやリボ払いで暗号資産を買うのも、同じく借入にあたります。
ビットコインの借金を抱えたときの相談先
スクロールできます
| 困っていること | 相談先 |
|---|---|
| カードローン・不足金 | 弁護士・司法書士 |
| 相談費用が心配 | 法テラス |
| 税金が払えない | 税務署 |
| もうけ話の被害 | 消費者ホットライン188 |
すでに借金を抱えている場合は、一人で取り返そうとせず、早めに専門家へ相談することが解決への近道です。相談先は、上の表のとおり借金の種類によって変わります。
まず取引を止めて借金を一覧にする
最初にやるべきことは、取引をすべて止めることです。損失を取り返そうとレバレッジを上げるのは、借金を最も早く膨らませる行動です。
次に、借入先・残高・金利・毎月の返済日を紙に書き出してください。取引所の不足金、カードローン、税金の滞納など、種類ごとに分けておくと、相談したときに話が早く進みます。
費用が心配なら法テラスに電話する
国が設立した法テラス(日本司法支援センター)は、借金の問題に合った相談窓口や制度を案内しています。サポートダイヤルは0570-078374で、平日は9時から21時、土曜日は9時から17時まで受け付けています。
収入や資産が一定の基準以下の方は、弁護士・司法書士による無料の法律相談や、費用の立て替えを利用できる場合があります。費用を理由に相談をあきらめる前に、まず電話で条件を確認してください。
債務整理は3種類から選ぶ
スクロールできます
| 方法 | 借金の減り方 |
|---|---|
| 任意整理 | 将来の利息をカット |
| 個人再生 | 元本を大きく減額 |
| 自己破産 | 原則ゼロ |
任意整理は、弁護士などが貸金業者と交渉し、将来の利息をカットして3〜5年で返していく方法です。裁判所を通さないため、手続きの負担が比較的軽いのが特徴です。
個人再生は、裁判所を通して元本そのものを減らす方法です。借金が500万円なら、最低限返す額は100万円まで減ります。自宅を手放さずに整理できる場合があります。
自己破産は、財産を手放す代わりに借金の支払い義務をなくす手続きです。どの方法が合うかは収入や財産によって変わるため、弁護士か司法書士に判断してもらうのが確実です。
投資の借金でも自己破産はできる
破産法では、浪費やギャンブルなどの「射幸行為」で財産を大きく減らした場合を、借金の免除が認められない事由(免責不許可事由)に定めています。レバレッジ取引の損失は、これに当たると判断される可能性があります。
ただし破産法は、免責不許可事由があっても、裁判所が事情を考慮して免責を認められると定めています(裁量免責)。投資の失敗による借金でも、反省して生活を立て直す姿勢を示せば、免責が認められるケースは多くあります。
税金は自己破産でも消えない
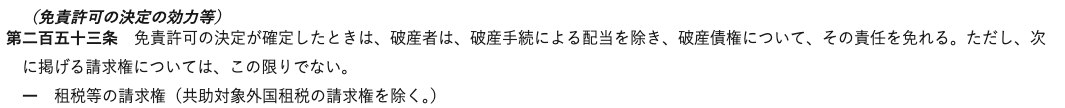
破産法第253条は、自己破産で免責されても支払い義務が残る請求権として、租税等の請求権を挙げています。ビットコインの利益にかかった所得税や住民税は、自己破産をしても払わなければなりません。
税金が一度に払えない場合は、納期限から6か月以内に税務署へ申請すれば、原則1年以内の分割納付が認められる「換価の猶予」という制度があります。滞納して差し押さえを受ける前に、税務署へ相談してください。
 水野 倫太郎
借金の相談で一番もったいないのは、「もう少し相場が戻れば返せる」と考えて相談を先延ばしにすることです。相場の回復を待つ間にも、利息と延滞税は毎日増えていきます。取引を止めて、借金の一覧を持って相談に行くのが最初の一歩です。
ビットコインの借金のよくある質問
ビットコインがマイナスになったら借金になりますか?
ビットコインの価格そのものはマイナスになりません。現物取引なら、価格が0円になっても損失は買った金額までで、借金にはなりません。
借金になるのは、国内のレバレッジ取引で損失が証拠金を超えたときです。この場合、口座の残高がマイナスになり、不足金を支払う必要があります。
ビットコインで大損するのはどんな人ですか?
大損する人に共通するのは、高いレバレッジを使う、借りたお金で買う、利益が出ても税金分を残さない、の3つのどれかに当てはまることです。
特に、損失を取り返そうとして倍率や金額を上げる行動は、短期間で損失を膨らませます。損失が出たときほど、取引の金額を下げることが大切です。
ビットコインで50万円稼いだら税金はいくらですか?
課税所得400万円の会社員の場合、50万円の利益に対して所得税が約10万円、住民税が5万円で、合計約15万円が目安です。
所得税の税率は所得が多いほど上がるため、同じ50万円の利益でも人によって税額は変わります。会社員なら給与以外の所得が年20万円を超えた時点で確定申告が必要です。
追証を払わないとどうなりますか?
bitFlyerのCrypto CFDでは、追証を翌営業日の午後5時までに解消しないと、保有しているポジションがすべて決済されます。追証の段階で入金しなくても、それだけで借金になるわけではありません。
ただし、決済した結果、損失が証拠金を超えた場合の不足金は、取引所に対する支払い義務として残ります。放置すると督促を受け、最終的には法的な手続きをとられる可能性があります。
楽天ポイントでビットコインを買っても借金になりますか?
楽天ポイントで交換・購入したビットコインは現物なので、価格が下がっても借金にはなりません。失う可能性があるのは、交換に使ったポイントの価値までです。
ただし、売却して利益が出た場合は、通常の暗号資産と同じく課税の対象になります。
ゼロカットの取引所なら絶対に借金しませんか?
BTCCのようにゼロカットを規定で明記している取引所なら、取引の損失で口座がマイナスになっても、その分を請求されることはありません。
ただし、借りたお金を証拠金に入れた場合の借入や、利益にかかる税金は、ゼロカットでは防げません。ゼロカットが守るのは取引所との関係だけだと考えてください。
まとめ
この記事の要点
- 人が借金をする入り口は、レバレッジ・借入・税金
- 現物取引は、0円になっても損失は買った金額まで
- 実例では借入60万円、カード払い約500万円、追徴745万円
- 国内のレバレッジは、証拠金を超えた損失を支払う
- ゼロカットなら、取引の損失は証拠金まで
- 税金は自己破産しても支払い義務が残る
人がビットコインで借金をしてしまうのは、「少ない元手で稼ぎたい」「損を取り返したい」という気持ちが、レバレッジや借入、税金の見落としにつながるからです。自分のお金で現物を買うだけなら、借金になる仕組みはありません。
これからビットコインを買う方は、まず現物から少額で始め、レバレッジを使うならゼロカットを採用した取引所で倍率を低く抑えてください。あとは、利益が出たら税金分を日本円で残すことと、借りたお金で買わないことです。この5つのルールを守れば、ビットコインで借金を抱えることは防げます。
\借金リスクをゼロカットで消す/
参考文献
1. 国民生活センター「SNSやマッチングアプリ、友人・知人からの誘いをきっかけとした暗号資産のトラブル-その話、うのみにしないで-」(2022年8月4日公表、2026年10月20日取得) https://www.kokusen.go.jp/news/data/n-20220804_1.html
2. 国民生活センター「暗号資産(仮想通貨)」(2026年7月31日更新、2026年10月20日取得) https://www.kokusen.go.jp/soudan_topics/data/crypto.html
3. 国税庁「令和6事務年度 所得税及び消費税調査等の状況」(2025年12月公表、2026年10月20日取得) https://www.nta.go.jp/information/release/kokuzeicho/2025/shotoku_shohi/pdf/shotoku_shohi.pdf
4. bitFlyer Lightning「bitFlyer Crypto CFD のご注意点、リスクについて」(2026年10月20日取得) https://lightning.bitflyer.com/docs/crypto-cfd-risk?lang=ja
5. bitFlyer Lightning「bitFlyer Crypto CFD」取引ルール(2026年10月20日取得) https://lightning.bitflyer.com/docs/crypto-cfd?lang=ja
6. GMOコイン ヘルプ「不足金とは」(2026年10月20日取得) https://support.coin.z.com/hc/ja/articles/115004813488
7. BTCC公式ヘルプ「BTCC 先物強制決済ルール説明」(2026年10月20日取得) https://www.btcc.com/ja-JP/support-center/detail/50605528595225
8. e-Gov法令検索「破産法」第252条・第253条(2026年10月20日取得) https://laws.e-gov.go.jp/law/416AC0000000075
9. 国税庁 タックスアンサーNo.1524「暗号資産を使用することにより利益が生じた場合の課税関係」(2026年10月20日取得) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1524.htm
10. 法テラス「お電話でのお問合せ(法テラス・サポートダイヤル)」(2026年10月20日取得) https://www.houterasu.or.jp/site/soudanmadoguchi-houseido/support-dial.html
※本記事は暗号資産の仕組みや制度の解説を目的としたもので、特定の暗号資産や取引所での取引を推奨するものではありません。暗号資産の取引には価格変動により損失が生じるリスクがあります。税金や債務整理の具体的な判断は、税理士・弁護士などの専門家にご相談ください。円換算は1ドル150円で計算しています。本記事には広告リンクが含まれます。
関連記事
-
 ビットコインは中間選挙で上がる?予測市場とオプションで読む結果別シナリオ
-
BTCCのバウチャーとは?クーポンや体験金との違いと使い方、失効させない方法などを解説!
-
【2026年10月最新】ステーブルコインとは?価格の固定が外れた3つの実例で仕組みを解説
-
USDCとUSDTは税区分では別物|電子決済手段と暗号資産、55%課税と利確シミュレーション
-
ビットコインETFの資金流入|9月21日に9.99億ドルで2026年最大|最新データと大口の動きの読み方
-
IBIT(iシェアーズ・ビットコイン・トラスト)とは?世界最大のBTC ETFと「オプション市場」の読み方
-
クラリティ法案(CLARITY Act)とは?9月15日の上院採決は否決|仮想通貨への影響とトランプ政権が急いだ理由
-
仮想通貨のロング・ショートとは?やり方・レバレッジ倍率・リスクと税金を解説