
USDCとUSDTは税区分では別物|電子決済手段と暗号資産、55%課税と利確シミュレーション
この記事で伝えたいこと
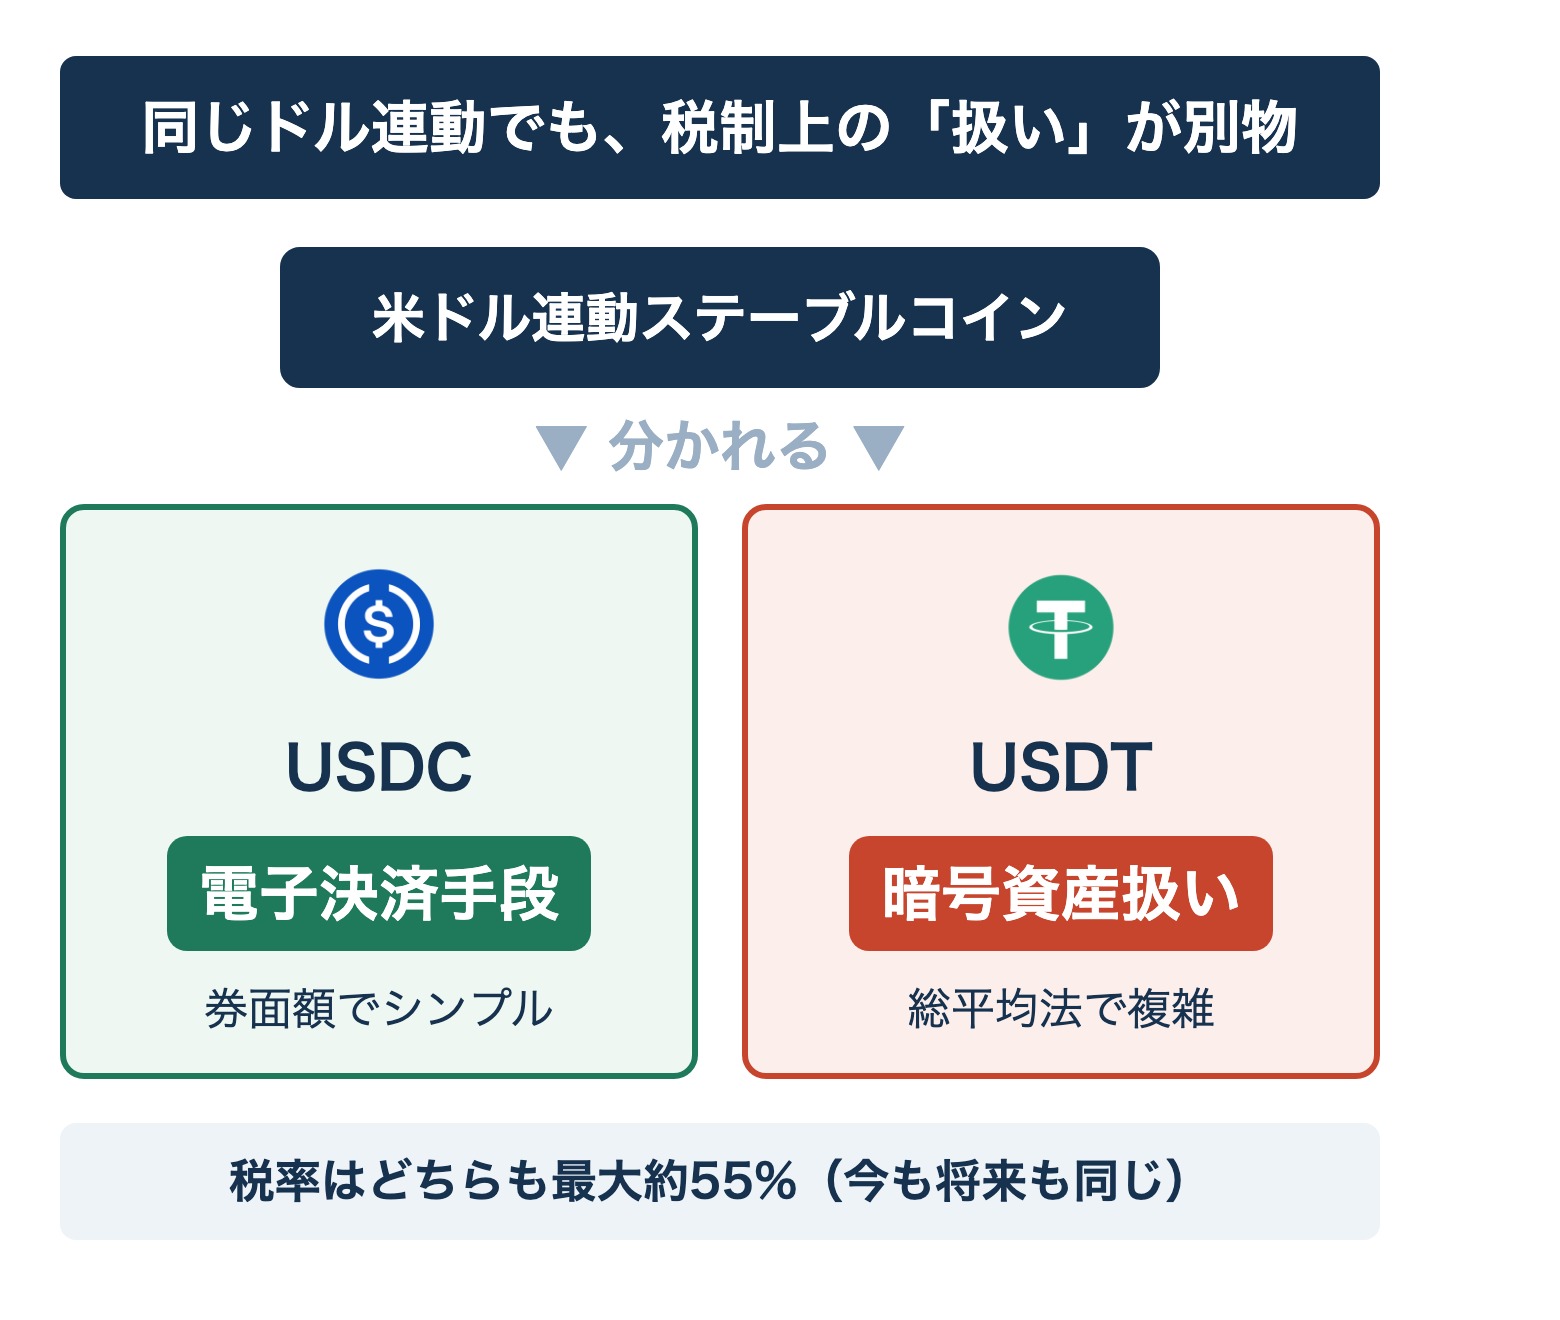
- USDCとUSDTは1ドル連動で見た目は同じ。でも日本の税金ルールでは「別物」です。
- 税金の区分はどちらも「雑所得・総合課税」。つまり給料などと合算して最大約55%で、今の税率は同じです。
- 暗号資産を売った利益は、どちらに換えても「交換した瞬間」に課税されます(先送り不可)。違いは、換えたステーブルコイン自体の扱い(損益の計算方法)です。
- ただしその「計算方法」は、税理士でも見解が分かれる発展途上の論点です。とくにUSDTを繰り延べ(その年は非課税)にできるかは確定しておらず、申告は税理士への相談が安全です。
- 「持てば将来20%(分離課税)になる」は誤解。約20%になるのはBTCなど国内の投資用暗号資産で、USDT・USDCのようなステーブルコインは基本どちらも対象外(=55%のまま)の見込みです。
- ちなみに日本で正規に買える米ドルステーブルコインはUSDCだけ。USDTは国内では買えません。
 水野 倫太郎
「同じドル連動なのに、なぜUSDCとUSDTで税金の扱いが違うの?」という疑問に、結論から答えます。とくに、利益がいつ課税されるかと、そもそも日本で買えるのかが重要です。
※ステーブルコインや税制の最新の動きは、水野のX(@mizuno_ichizen)で発信中です。
監修 水野 倫太郎
株式会社ICHIZEN HOLDINGS 代表取締役
慶應義塾大学経済学部。2017年米国留学時にブロックチェーンと出会い、Web3の業界に足を踏み入れる。2018年には、日本有数の仮想通貨メディアCoinOtakuに入社。2019年には同社のCMOに就任し、2020年に東証二部上場企業とM&Aを行い、様々なクリプト事業を展開する。2022年に現在代表取締役社長を務めるICHIZEN HOLDINGSを立ち上げ様々なWeb3事業を手がける。複数のWeb3系事業に出資を行いながら有識者として活動。
目次
【結論】USDCとUSDTは税区分がそもそも違う
まず結論(この3つだけ)
- ① 立場が別物|USDC=電子決済手段(国内で認可済み)/USDT=国内未認可でグレー(実務は暗号資産扱い)
- ② 計算方法が違う(専門家でも見解が割れる)|USDC=券面額でシンプル/USDT=総平均法で複雑。とくにUSDTを繰り延べにできるかは税理士でも意見が分かれます
- ③ 税率は同じ|今も将来も最大約55%(約20%の分離課税はBTC等が対象・ステーブルは対象外)
むずかしい言葉を抜きにすると、違いはこの3つです。表にするとこうなります。
スクロールできます
| 比較ポイント | USDC | USDT |
|---|---|---|
| 日本で正規に買える? | ○ 買える | ✕ 買えない (登録業者なし) |
| 損益の計算方法 | 券面額で都度確定 (シンプル) | 総平均法で後で実現 (複雑) |
| 税率(今も将来も) | 雑所得・総合課税 (最大約55%) | 雑所得・総合課税 (最大約55%) |
USDCとUSDTは、どちらも1米ドルに連動するステーブルコインです。値動きはほぼ同じなのに、日本の法律・税務では「別のカテゴリ」に置かれています。ここを知らないと、税金の計算方法や、そもそも国内で買えるかどうかで差がつきます。
きっかけは、2023年6月施行の改正資金決済法です。法定通貨に連動するステーブルコインが「電子決済手段」という、暗号資産(ビットコインなど)とは別の区分に整理されました。
USDCはこの電子決済手段として国内で正式に認められた一方、USDTは国内で扱う登録業者がなく、まだ正式な取扱いの手続きを経ていません(=グレー)。定義上は電子決済手段に当てはまりえますが、認可された取扱いが無いため実務では暗号資産に準じて扱われます。仮想通貨全般の税金は仮想通貨の税金の記事で解説しています。
この記事の前提(重要)
電子決済手段の個人課税は、国税庁の指針がまだ発展途上です。本記事は現時点の実務的な整理です(詳しくは末尾の「注意点」)。
日本で電子決済手段として認められているステーブルコイン一覧
この章のポイント
2026年9月時点で国内の電子決済手段はUSDC・JPYC・JPYSC・RLUSDの4種。USDTは含まれません。
「電子決済手段」として国内で流通できるのは、金融庁に登録した業者が扱うものに限られます。2026年9月時点で、国内で電子決済手段として認められている(発行・取扱いがある)ステーブルコインは次のとおりです。
USDTがこの一覧に入らないのは、「暗号資産だと決まったから」でも「法律の定義から外れるから」でもありません。ドル連動で償還できるUSDTは電子決済手段の定義には当てはまりえますが、国内で扱う登録業者(電子決済手段等取引業者)がまだ無く、正式な取扱いの手続きを経ていないからです。USDCはこの手続きを通って取扱いが始まりました。手続きが済むまでは税務上USDTを暗号資産に準じて扱うのが実務で、これが「グレー」の正体です。
スクロールできます
| 銘柄 | 連動 | 発行・取扱い | 位置づけ |
|---|---|---|---|
USDC | 米ドル | Circle発行/SBI VCトレード取扱い(2025年3月) | 国内初の海外ステーブルコイン |
JPYC | 円 | JPYC社が発行(2025年10月) | 国内初の円建てステーブルコイン |
JPYSC | 円 | SBI VCトレード取扱い | 国内唯一の円建て信託型 |
RLUSD | 米ドル | Ripple発行/SBI VCトレード取扱い(2026年6月) | 国内初の4号電子決済手段 |
USDT | 米ドル | 国内未対応 | 電子決済手段・暗号資産いずれも未認可(グレー) |
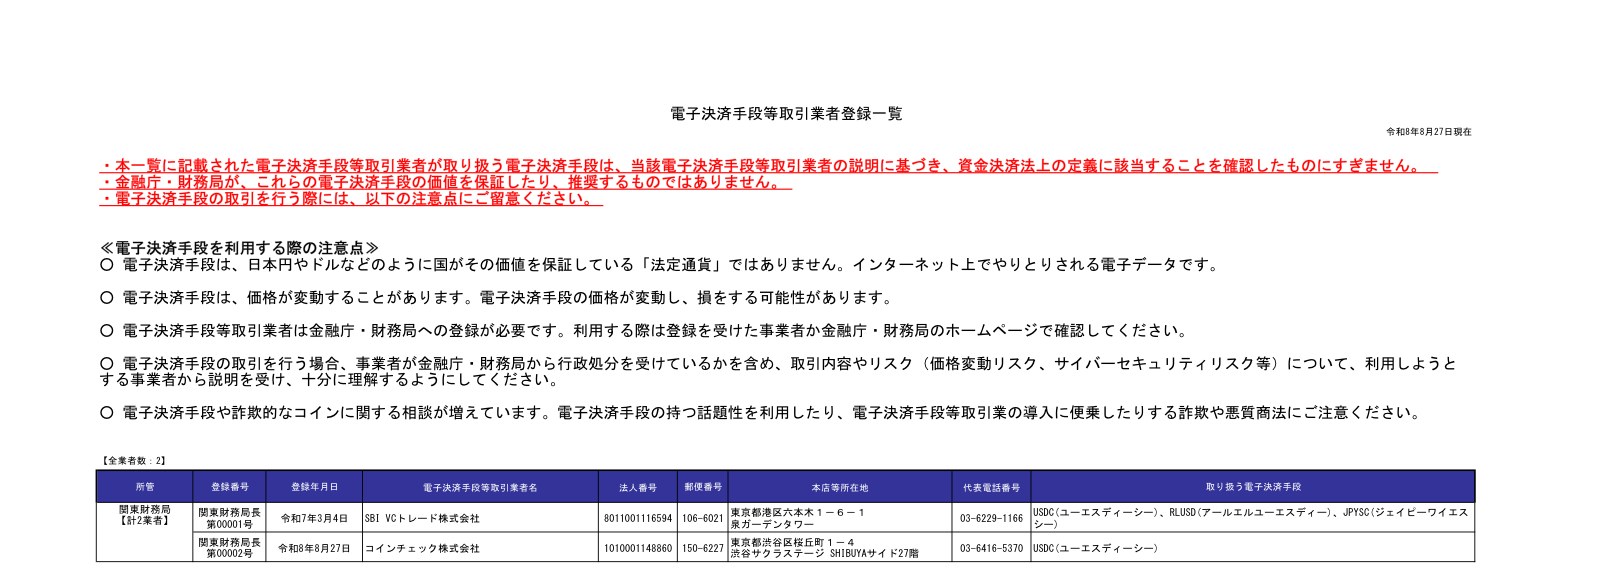
USDTが入っていない点に注意してください。世界で最も流通しているステーブルコインはUSDTですが、日本国内の取引所では正規に買えません。取扱い申請も認められておらず、税務上の分類も定まっていません。USDT自体の基本はUSDTとは何かの記事、USDCはUSDCとは何かの記事で解説しています。
税区分でどう変わるのか|計算方法・法人評価・将来の税率
この章のポイント
税率は同じ(最大約55%)。違うのは損益の計算方法(USDC=券面額/USDT=総平均法)と、法人の期末評価だけです。
税区分が違うと、具体的に何が変わるのか。個人の税率はどちらも同じ(雑所得・総合課税・最大約55%)ですが、次の3点が変わります。
スクロールできます
| 項目 | USDC(電子決済手段) | USDT(現行は暗号資産扱い) |
|---|---|---|
| 法的分類 | 電子決済手段(確定) | 国内未認可・グレー→実務は暗号資産準拠 |
| 個人の所得区分(現行) | 雑所得・総合課税(最大約55%) | 雑所得・総合課税(最大約55%) |
| 損益の計算方法 | 券面額で計上・交換のたびに確定 | 総平均法・売却時に順次実現 |
| 法人の期末評価 | 時価評価なし(原価法) | 時価評価(含み益に課税) |
まず前提として、暗号資産を売った利益は、USDC・USDTのどちらに換えてもその時点で課税されます(詳しくは後の章で)。そのうえで違いが出るのが「損益の計算方法」です。
USDC(電子決済手段)は、券面額で計上して差額をその場で損益にする会計処理が基準です(ASBJ実務対応報告第45号)。つまり交換のたびにスッキリ締まり、計算がシンプルです。
一方USDT(暗号資産扱い)は、総平均法などで保有中のUSDTと取得単価を平均し、売ったり交換したりするたびに損益を計算します。USDT自体の損益は保有中に少しずつ後ろへ回るぶん、計算が複雑になりがちです。
将来の分離課税(約20%)が始まったら、どうなる?
この章のポイント
2028年ごろ、国内のBTC・ETH等は約20%へ。海外取引所・DEX・ステーブルコインは対象外で、55%のままです。
よく話題になる「暗号資産の税金が約20%になる」という改正(申告分離課税・税率20.315%)は、2028年ごろの施行が見込まれています。ただし、すべての暗号資産・取引が対象になるわけではありません。
スクロールできます
| 取引・資産 | 2028年〜の税率(見込み) |
|---|---|
| 国内の登録業者で扱うBTC・ETH等(現物/デリバティブ/ETF) | 約20%(申告分離課税) |
| 海外取引所・DEX(Hyperliquid等)・個人間の取引 | 最大約55%(総合課税のまま) |
| ステーブルコイン(USDC・USDT) | 最大約55%(総合課税のまま) |
ポイントは、約20%になるのは「国内の登録業者で扱う投資用の暗号資産」だけということです。海外取引所やHyperliquidのようなDEXでの利益、そしてUSDC・USDTのようなステーブルコインは、原則この対象外です。つまりHyperliquidユーザーやステーブルコイン保有者は、分離課税が始まっても基本は最大約55%のままと見込まれます。
「ステーブルコインを持てば将来20%になる」と誤解されがちですが、そうではありません。約20%はあくまで国内の投資用暗号資産の話で、USDC(電子決済手段)もUSDT(海外・暗号資産)も、現時点の見込みでは対象外です。ただし対象範囲や時期は今後変わる可能性があり、最新情報の確認が必要です。
利確シミュレーション|利益をどのステーブルで持つか
この章のポイント
含み益のある暗号資産(BTC等)を換える→交換時に課税。JPYC(円建て)を換える→USDCは即確定。USDTを繰り延べとする処理は税理士の間で異論があり、確定していません。税率はどちらも最大約55%です。
身近な2つのケース、HyperliquidとJPYCで見てみます。どちらも「ステーブルコインで利益を持つ」場面です。
①Hyperliquidの場合|利益は自然とUSDCになる
分散型取引所Hyperliquidはほぼすべての通貨ペアがUSDC建てです。HYPEやBTCなどを取引した利益は、自然とUSDC(電子決済手段)で積み上がります。
たとえばHYPEを取引して100万円の利益が出たとします。ポジションを閉じて利益が出た時点で、その利益は課税対象です(USDCでもUSDTでも同じ)。違いが出るのは、その利益を持つステーブルコインの計算方法です(税率はどちらも最大約55%・単純化しています)。
利益100万円をどのステーブルで持つか
- USDCで持つ(Hyperliquidなら自動的にこちら)|電子決済手段。券面額で計上され、損益は交換のたびにスッキリ確定。以後USDCは1ドル≒1ドルで動きが小さく、計算がシンプル。国内でも正規に買えます
- USDTで持つ(USDT建ての取引所を使った場合)|暗号資産扱い。総平均法で他のUSDTと取得単価が平均され、USDT自体の損益は売る・使うたびに順次計算(計算が複雑)。税率は同じく最大約55%。国内では正規に買えません
HYPEの利益そのものはどちらでも交換時に課税されます。差が出るのは、その後のステーブルコイン自体の計算のしかたです。Hyperliquidユーザーの利益は最初からUSDCなので、シンプルに管理しやすいのが実情です。
なお、Hyperliquidは海外の分散型取引所(DEX)です。そのため、前述の2028年の分離課税(約20%)の対象外で、利益は総合課税(最大約55%)のままになります。これはUSDC・USDTのどちらで持っても共通です。
②JPYCの場合|デペグで得た利益を移す
2026年9月のJPYCのデペグ(1ドル49円)では、割安になったJPYCを取得して利益を得た人がいました。この「利益をどのステーブルで持つか」で税務が変わることを、税務ツールのクリプタクトがXで注意喚起しています。
このツイートの図は、JPYCのプレミアムで得た利益を「USDCに換えるか、USDTに換えるか」で税金の出方がどう変わるかを示したものです。
ポイントは、最終的に課税される点はどちらも同じで、変わるのは「いつ課税されるか」と「手持ちの取得単価」だという点です。
たとえば、100万円で買ったJPYCを、プレミアムで312万円相当のドル建てステーブルコイン(2万枚)に換えたとします(含み益212万円)。
- USDCに換える(電子決済手段)|券面額(時価)で計上されるため、換えた瞬間に212万円の利益が確定・課税されます。売っていなくても確定し、その年の所得になります
- USDTに換える(暗号資産)|取得価額で計上されるため交換時は0円。ただし増えた2万枚が「1枚50円」の安い単価で入り、既存の残高と平均されて取得単価が下がります。以後USDTを売るたびに、この利益が少しずつ出てきます(繰り延べ)
つまりUSDCは「今すぐ一括で確定」、USDTは「あとで少しずつ」です。どちらも最終的に課税される点は同じですが、USDTは安い取得単価が残高全体に混ざるため、その後の損益計算がずっと複雑になります。
(なお、BTCのように「含み益のある暗号資産」を売った場合は、交換した時点でその利益が確定します。JPYCは円建てで、上の図では「USDTに換えると利益が繰り延べられる」と整理されていますが、この点には異論もあります。)
ただし「USDTなら繰り延べ」は確定した扱いではありません
上はクリプタクト(税務ツール)が示す計算方法です。ただしJPYC→USDTを「その年は非課税(繰り延べ)」とする処理には、税理士から異論もあります。
主な根拠は所得税法36条です。日本円以外(USDT等)で収入を得た場合、受け取った時点の時価が収入金額になります。この考え方では、受け取った312万円相当のUSDTが収入・100万円のJPYCが経費となり、USDTに換えた時点でも212万円が課税される(=繰り延べにならない)という整理です。
電子決済手段やステーブルコインの個人課税は国税庁の明文指針が発展途上で、専門家の間でも扱いが分かれます。繰り延べを当て込まず、実際の申告は税理士に相談するのが安全です。
個人利用なら、税金的にどっちが良い?
この記事を読む多くの方は、海外取引所をベースに使っていて、USDC・USDTのどちらも普通に使える層だと思います。その前提で言うと——
- 最終的な税負担は基本同じ|税率はどちらも最大約55%で、いつかは課税される点は変わりません
- 違いは「計算方法」と「手間」|USDCは交換時に一括で確定・計算がシンプルで、国内でも正規に買えます。USDTは総平均法で取得単価が残高全体に混ざり計算が複雑。「USDTなら繰り延べで目先が軽くなる」という見方もありますが、その繰り延べ自体に税理士の異論があり確定していません
結論、税率も最終的な税負担も基本は同じです。「USDTなら繰り延べで目先が軽くなる」という見方はありますが、その繰り延べ自体が確定した扱いではなく、当て込むのは危険です(前述の異論)。
管理のシンプルさ・国内での買いやすさではUSDCが有利です(交換時に確定して計算が楽)。いずれにせよ処理が分かれる論点なので、実際の申告は税理士に相談してください。
「交換しただけ」でも課税される|「売ってない」は誤り
この章のポイント
交換も課税イベントです。円に戻す前でも、その時点で利益は課税対象になります。
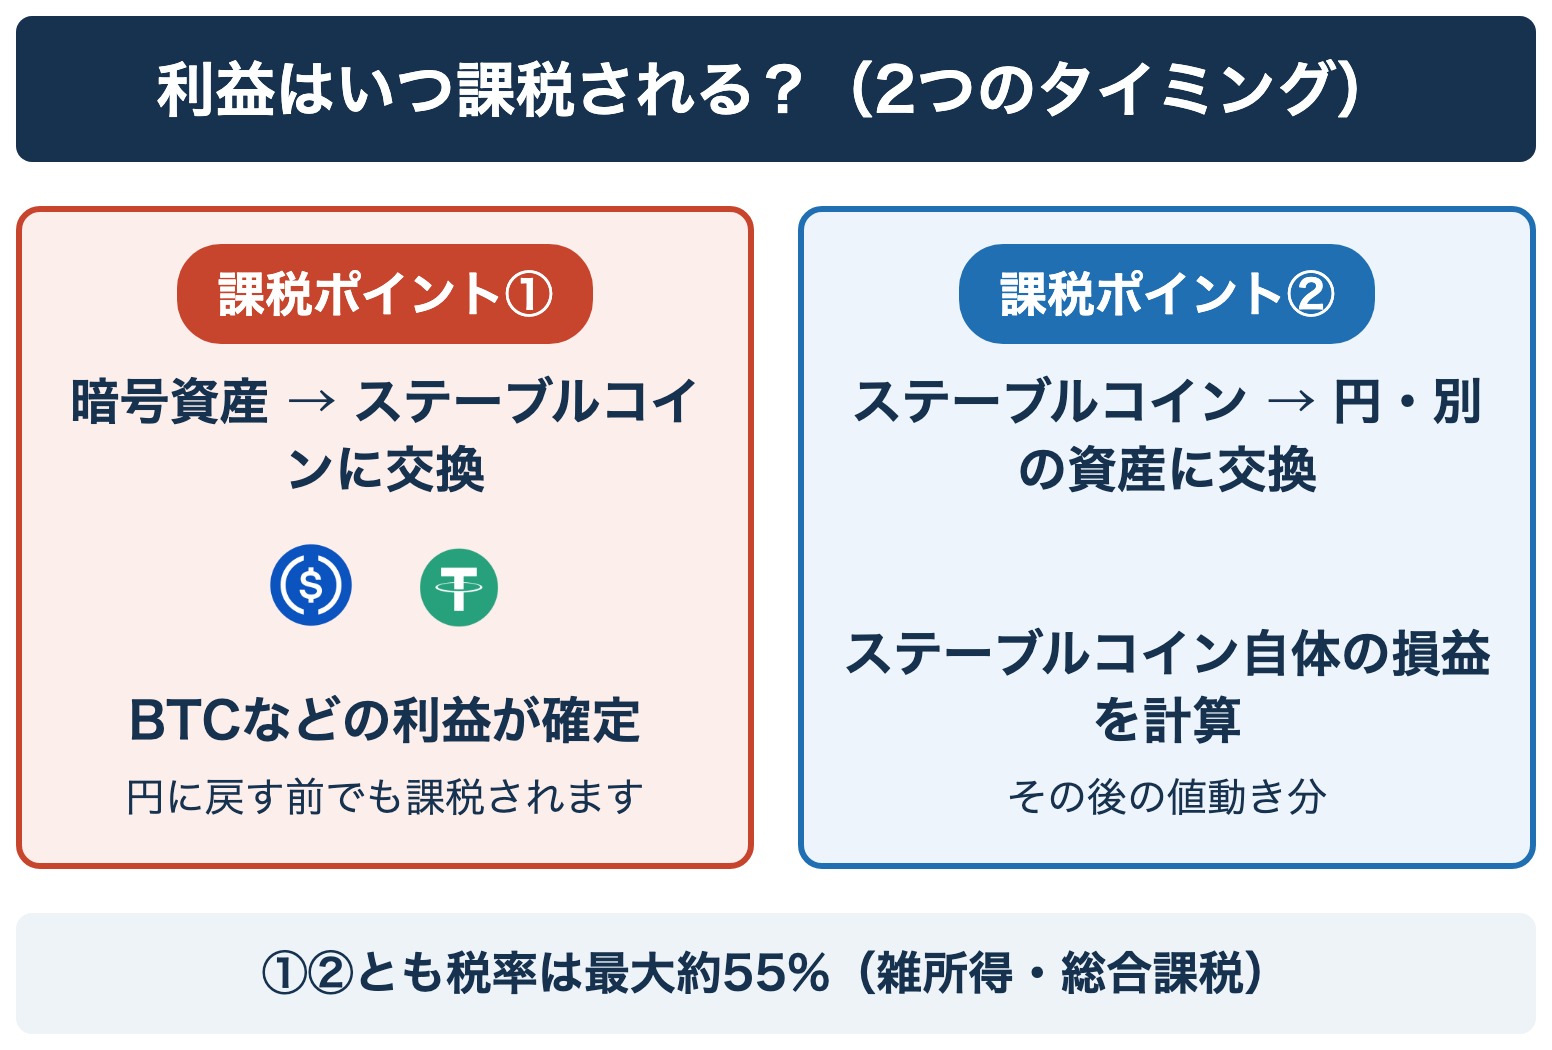
よくある誤解が「まだ円に売っていないから課税されない」というものです。これは誤りです。暗号資産を別の資産に交換した時点で、そこまでの利益は実現したとみなされ、課税対象になります。
たとえば含み益のあるビットコインを、BTC/USDTのペアでUSDTに売却したとします。この「BTC→USDT」の交換した時点で、BTCの利益は課税対象です。
USDTを日本円に戻すまで待つ必要はありません。BTCをUSDCに換えた場合も同じで、交換の瞬間にBTCの利益が確定します。
その後、受け取ったステーブルコインを円に戻したり別の暗号資産に換えたときは、ステーブルコイン自体の値動き(主にドル円)による損益があらためて計算されます。
「BTCの利益は交換時」「ステーブルコイン自体の損益はその後」。この2段階に分けて考えると分かりやすいです。
注意点|電子決済手段の個人課税はまだ指針が薄い
最後に、この記事を読むうえで必ず押さえてほしい前提です。ステーブルコイン(とくに電子決済手段)の個人課税は、まだ「これが正解」と言い切れる段階ではありません。
★読むうえでの注意(重要)
- 確定した公式見解ではない|電子決済手段の個人所得税は国税庁の明文指針が発展途上。本記事はASBJの会計基準(実務対応報告第45号)+資金決済法の分類+暗号資産の計算ルールを組み合わせた「現時点の実務的な整理」です
- 「USDTなら繰り延べ」は税理士間で異論あり|JPYC→USDTを「その年は非課税」とする処理には、所得税法36条(交換時に時価で収入認識)を根拠に「交換時点でも課税される」との反論があります。繰り延べを前提にせず税理士に確認してください
- USDTがグレーな理由|「暗号資産と決まった」わけではなく、国内で電子決済手段として扱う登録業者がまだ無い(取扱いの手続き未了)ためです。定義上は電子決済手段に当てはまりえますが、正式な取扱いが無いあいだは実務上、安全策として暗号資産に準じて処理されます
- 2028年の分離課税は未確定|対象範囲・施行時期は今後変わり得ます
金額が大きい場合や判断に迷う場合は、必ず国税庁の最新情報や税理士に確認してください。
よくある質問
USDCとUSDTは税金が違うのですか?
税区分が違います。USDCは「電子決済手段」、USDTは現行では「暗号資産」扱い(国内では未認可でグレー)です。個人の税率は現行どちらも雑所得・総合課税(最大約55%)で同じですが、損益の計算方法(USDCは券面額で都度確定・USDTは総平均法)や、そもそも国内で買えるかどうかが変わります。
ビットコインをUSDTに換えた時点で課税されますか?
はい、BTC→USDTの交換をした時点で、BTCの利益が課税対象になります。国税庁のルールで「暗号資産同士の交換」はその時点で譲渡したものとして扱うためです。USDTを日本円に戻すまで待っても、課税を先送りすることはできません。BTCをUSDCに換えた場合も同じく交換時に課税されます。
USDCの利益は何%課税されますか?
個人の場合、雑所得として総合課税され、他の所得と合算した累進税率(所得税と住民税で最大約55%)がかかります。電子決済手段は将来の分離課税(20.315%)の対象外と見込まれるため、当面はこの総合課税が続く見通しです。
USDTは今後20%課税になりますか?
可能性は低い見込みです。2028年ごろの分離課税(20.315%)は「国内の登録業者が扱う特定暗号資産(BTCなど)」が対象で、海外経由でしか持てないUSDTや、価格が動かないステーブルコインは基本的に対象外と見られます。USDTも当面は雑所得・総合課税(最大約55%)のままの見込みです。「USDTを持てば将来20%になる」とは限らない点に注意してください。
ステーブルコインに交換しただけでも課税されますか?
されます。円に戻していなくても、別の資産に交換した時点でそこまでの利益は実現したとみなされ、課税対象になります。ビットコインをUSDCやUSDTに交換した場合も同じです。「まだ売っていないから非課税」は誤りです。
日本で電子決済手段として買えるステーブルコインは何ですか?
2026年9月時点で、USDC・JPYC・JPYSC・RLUSDの4種です。USDCとRLUSD、JPYSCはSBI VCトレードが取扱い、JPYCはJPYC社が発行しています。USDTは国内では正規に扱われていません。
円でUSDCを買うと課税されますか?
円でUSDCを買う(円→USDC)こと自体は、金銭の交換に近く、通常この時点では課税対象になりません。課税が問題になるのは、USDCを円に戻すときや、暗号資産などに交換するときに為替差損益などの利益が出た場合です。
法人でUSDCを持つと税務上どう違いますか?
電子決済手段(USDC)は金銭債権に類似するとされ、期末の時価評価(含み益への課税)の対象外です。一方、暗号資産(USDT等)は期末時価評価で含み益にも課税され得ます。法人でステーブルコインを保有する場合、この差は大きく、USDCのほうが税務上は扱いやすい傾向があります。
税率が同じなら、USDCを持つメリットは何ですか?
税率は同じでも、USDCには利点があります。(1)日本で唯一「正規に」買える米ドルステーブルコイン(USDTは国内で買えない)、(2)税務の扱いが明確でグレーでない(申告・監査で安全)、(3)法人は期末の時価評価がなく含み益に課税されない、(4)損益が交換のたびに確定するので計算がシンプル。メリットは税率ではなく「合法的に・安全に・シンプルに使える」点にあります。
まとめ|同じドル連動でも、税区分は別物
この記事のまとめ
- USDCとUSDTは、日本の税金ルールでは「別物」(USDC=電子決済手段/USDT=暗号資産扱い)
- 税率は今も将来も基本同じ(利益に最大約55%)
- 暗号資産を売った利益は、どちらに換えても交換時に課税(先送り不可)
- 違いは損益の計算方法:USDCは券面額で都度確定(シンプル)/USDTは総平均法で複雑。ただしUSDTを繰り延べにできるかは税理士でも見解が分かれる発展途上の論点
- 約20%の分離課税はBTC等が対象で、USDT・USDCは基本対象外。国内で正規に買えるのはUSDCだけ
USDCとUSDTは、同じ1ドル連動でも日本の税区分ではまったく別物です。ただし個人の税率は今も将来も基本同じ(最大約55%)で、暗号資産を売った利益はどちらに換えても交換時に課税されます。差が出るのは、損益の計算方法(USDCは券面額でシンプル・USDTは総平均法で複雑)と、そもそも国内で正規に買えるか(買えるのはUSDCだけ)、そして法人での期末評価の有無です。なおこの損益計算の扱い、とくにUSDTを繰り延べにできるかは、税理士でも見解が分かれる発展途上の論点です。判断に迷う場合は、必ず国税庁の最新情報や税理士に確認してください。
税制・ルールの最新はXで発信中
 水野倫太郎|株式会社ICHIZEN HOLDINGS 共同代表@mizuno_ichizen
ステーブルコインや暗号資産の税制・ルールは動きが速い分野です。最新の動きや実務の見方をXで発信しています。フォローで最新情報をチェックできます。
参考文献
※1 金融庁「電子決済手段等取引業者の登録一覧」
※2 SBIホールディングス「USDC一般向け取扱い開始のお知らせ」(2025年3月)
※3 SBIホールディングス「国内初の4号電子決済手段RLUSD取扱い開始」(2026年6月)
※4 ASBJ 実務対応報告第45号「資金決済法における特定の電子決済手段の会計処理及び開示に関する当面の取扱い」(2023年11月17日)
※5 カオーリア会計事務所「ステーブルコインの税金・電子決済手段の税務」
※6 クリプタクト「ステーブルコインの課税」
※7 クリプタクト公式X「JPYCのプレミアムとUSDC/USDTの課税」
※本記事は税務・法制度に関する一般的な情報提供を目的としたものであり、特定の暗号資産・電子決済手段への投資や、個別の税務判断を助言するものではありません。電子決済手段の個人所得税の取扱いは国税庁の明文指針が十分でない領域を含み、USDTの分類や2028年の分離課税の詳細は今後変更される可能性があります。数値・制度はいずれも2026年9月時点の情報です。最終的な判断はご自身の責任で、国税庁の最新情報や税理士へのご確認のうえ行ってください。
関連記事
-
 BTCCのバウチャーとは?クーポンや体験金との違いと使い方、失効させない方法などを解説!
-
【2026年10月最新】ステーブルコインとは?価格の固定が外れた3つの実例で仕組みを解説
-
ビットコインETFの資金流入|9月21日に9.99億ドルで2026年最大|最新データと大口の動きの読み方
-
IBIT(iシェアーズ・ビットコイン・トラスト)とは?世界最大のBTC ETFと「オプション市場」の読み方
-
クラリティ法案(CLARITY Act)とは?9月15日の上院採決は否決|仮想通貨への影響とトランプ政権が急いだ理由
-
仮想通貨のロング・ショートとは?やり方・レバレッジ倍率・リスクと税金を解説
-
Telegram(テレグラム)がApp Storeから一時削除→即日復旧|Appleが説明した削除理由・GRAM(旧TON)価格チャートと過去事例を解説
-
ERCトークンとは?意味・種類・ERC20との違いをわかりやすく解説|代表銘柄・送金の注意点・税金まで忖度なく解説