
クラリティ法案(CLARITY Act)とは?9月15日の上院採決は否決|仮想通貨への影響とトランプ政権が急いだ理由
2026年9月16日 更新|採決の結果
2026年9月15日の上院クローチャー投票は賛成49・反対50で否決されました(可決に必要なのは60票)。共和党からも4人が反対に回っています。ただしティリス議員の反対は再審議の動議を出すための手続き上のもので、制度上は再採決の余地が残ります。本記事は結果を反映して更新しました。
この記事で伝えたいこと
- クラリティ法案は、米国が暗号資産を「証券か商品か」で線引きする法律。多くをSEC(証券)からCFTC(商品)の管轄へ移す
- 2026年9月15日の上院採決は否決。賛成49・反対50で必要な60票に届かず、2026年内の成立は極めて厳しくなった
- 判定の軸は「20%ルール」。単一の主体が20%超を支配しないチェーンは「デジタル商品」になり、BTC・ETHは明確に該当
- 日本の税金は1円も変わらない(米国法)。日本人ホルダーへの影響は価格・流動性などの「間接」にとどまる
 水野 倫太郎
否決されても「何が決まろうとしていたか」を押さえておく価値は変わりません。
再審議の動議は残っており、論点はそのまま次に持ち越されます。
監修 水野 倫太郎
株式会社ICHIZEN HOLDINGS 代表取締役
慶應義塾大学経済学部。2017年米国留学時にブロックチェーンと出会い、Web3の業界に足を踏み入れる。2018年には、日本有数の仮想通貨メディアCoinOtakuに入社。2019年には同社のCMOに就任し、2020年に東証二部上場企業とM&Aを行い、様々なクリプト事業を展開する。2022年に現在代表取締役社長を務めるICHIZEN HOLDINGSを立ち上げ様々なWeb3事業を手がける。複数のWeb3系事業に出資を行いながら有識者として活動。
目次
クラリティ法案(CLARITY Act)とは?3分でわかる全体像
クラリティ法案(CLARITY Act)とは、米国で「その暗号資産は証券なのか、それとも商品なのか」を法律で線引きするための法案です。正式名称は「デジタル資産市場明確化法(Digital Asset Market Clarity Act)」、法案番号はH.R.3633です。
これまで米国では、暗号資産が「証券(SECの管轄)」なのか「商品(CFTCの管轄)」なのかがはっきりせず、取引所や発行者が訴訟リスクを抱えたまま事業を続けてきました。クラリティ法案は、暗号資産を「デジタル商品」「投資契約資産」「ステーブルコイン」の3つに分類し、現物市場の多くの監督権限をSEC(証券取引委員会)からCFTC(商品先物取引委員会)へ移すことで、この曖昧さを解消しようとするものです。まずは全体像を表で整理します。
スクロールできます
| 項目 | 内容 |
|---|---|
| 正式名称 | デジタル資産市場明確化法(Digital Asset Market Clarity Act) |
| 法案番号 | H.R.3633(第119議会) |
| 目的 | 暗号資産の「証券か商品か」の線引きを法律で定める |
| 3つの分類 | デジタル商品/投資契約資産/ステーブルコイン |
| 主な管轄移管 | 現物市場の多くをSEC→CFTCへ |
| 下院 | 2025年に超党派で可決 |
| 上院 | 銀行委員会が15対9で可決(2026年5月)→本会議へ |
| 直近の山場 | 2026年9月15日のクローチャー投票(可決には60票が必要) |
ポイントは「証券か商品か」で扱いが大きく変わることです。証券なら発行や取引に厳しい開示義務がかかり、商品ならより緩やかなルールで扱えます。多くの暗号資産が「商品」に整理されれば、米国の取引所は上場や取扱いをしやすくなる——これがクラリティ法案が「業界待望」と言われる理由です。なお、ステーブルコインについては別の法律(GENIUS法)がすでに担当しており、この点は後述します。
9月15日の上院採決は否決|賛成49・反対50で60票に届かず
採決の結果・ここがポイント
- クローチャー投票は賛成49・反対50で否決(可決に60票必要)
- 民主党会派が全員反対+共和党からも4人が反対
- ティリス議員の反対は再審議の動議を残すための手続き
- 決裂点は倫理条項の執行を司法省が担うこと
クラリティ法案は、すでに2025年に下院を超党派で通過し、2026年5月には上院の銀行委員会を15対9で通過していました。残るは上院本会議だけでしたが、2026年9月15日のクローチャー投票は賛成49・反対50で否決されました。可決に必要な60票には11票届いていません。日本時間では9月16日の未明にあたります。
クローチャー投票とは、討論を打ち切って採決に進むための手続きで、可決には60票が必要です。上院の議席は共和党53・民主党45・無所属2(民主党会派)で、共和党が全員賛成しても民主党側から7票を取る必要がありました。ふたを開けると民主党会派が全員反対に回り、共和党からもコリンズ(メイン)・ホーリー(ミズーリ)・モラン(カンザス)・ティリス(ノースカロライナ)の4人が反対しています。クーンズ議員は投票していません。
ただしティリス議員の反対は、中身への反対ではありません。上院のルールでは、いちど決した議題をもう一度採決にかける「再審議の動議(motion to reconsider)」を出せるのは勝った側に投票した議員だけです。そこで賛成派のティリス議員があえて反対に回り、動議を留保しました。つまり制度上は、後日もう一度この法案を採決にかける余地が残されています。「否決=即廃案」ではない点は押さえておいてください。
決裂した理由は、最後まで焦点だった倫理(ethics)条項です。共和党は採決直前の週末に、連邦の選挙で選ばれた公職者とその配偶者が自分のコインを発行することを禁じる条文を新たに示しました。しかしその執行を担うのが司法省である点に民主党が反発します。現在の司法省はトランプ大統領の元弁護人であるトッド・ブランチ氏が率いており、「現職大統領への実効的な歯止めにならない」というのが民主党の主張でした。背景には、大統領一族が暗号資産事業で昨年14億ドルを得たとされる構図があります。
相場はこれに素直に反応しました。ビットコインは8万ドル手前から水準を切り下げ、否決が伝わったあとは75,850ドル前後(24時間で-4.2%)まで下落しています。米国株でも関連銘柄が売られ、コインベース(COIN)-6.7%、サークル(CRCL)-8%、ブリッシュ(BLSH)-4.6%となりました。
推進役だったルミス議員は採決後、「もう終わりだと思う。1年以上この法案に取り組み、120以上の要求に応えてきた」と述べ、交渉の打ち切りを示唆しました。再審議の動議は残っているものの、2026年内に市場構造法が成立する可能性は極めて低くなったというのが現時点の見方です。
「可決確率」の正体|予測市場は否決を当てていた
採決前、SNSでは「可決確率○%」という数字が飛び交っていました。その多くは予測市場のPolymarketが出している数字です。下の図は「クラリティ法案が2026年内に成立するか」という市場の推移で、採決当日の2026年9月15日時点で「成立する」は約18%でした。年初は約65%あった確率が、8月には一時12%前後まで下がり、その後いったん戻したものの、最後まで2割を超えていません。結果として、市場の慎重な見方のほうが当たったことになります。
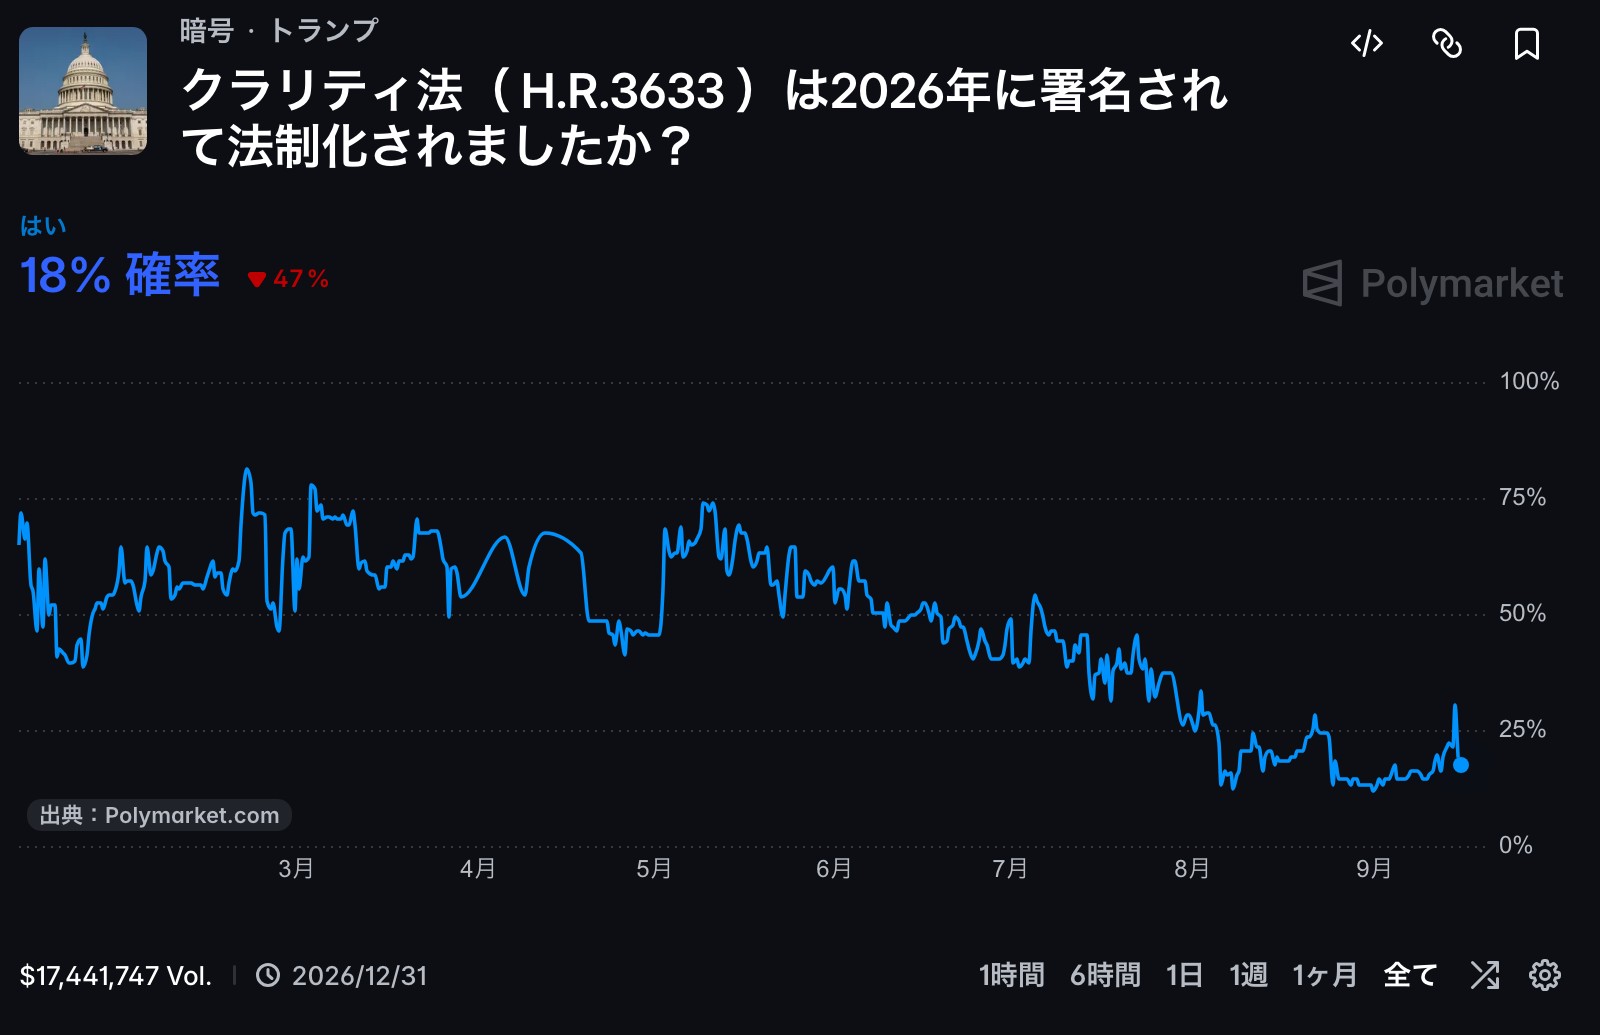
ここで押さえておきたいのは、この数字が賭けていたのは「2026年内に法律として成立するか」であって、9月15日の投票そのものの結果ではないという点です。クローチャー投票を通過しても、その先には本会議での可決や下院との調整が控えていました。約18%という数字は、そこまで全部そろう可能性を低く見ていたわけです。なおPolymarketは日本からは利用(賭け)ができません。あくまで参考指標として見るのが適切です。
なぜトランプ政権はこの法案を推すのか?|背景と利益相反
ここがポイント
- 推進の看板は「米国を暗号資産の中心地に」。大統領自ら後押し
- 大統領自身もWLFI・USD1・TRUMPコイン等の当事者
- ゆえに利益相反が最大の争点→民主党が倫理条項を要求
- 9月14日にトランプ側が要求の約8割を受諾と報道
推進の看板は「米国を暗号資産の世界的な中心地にする」です。規制の曖昧さで海外に出た投資や企業を呼び戻す狙いで、大統領自らも成立を後押ししてきました。ただ見落とせないのは、大統領自身が暗号資産ビジネスの当事者でもある点です。一族が関わる World Liberty Financial(トークンWLFI・ステーブルコインUSD1)やミームコイン「TRUMP」があり、「ルールを作る側」と「規制される側」が重なるとして、利益相反の懸念が繰り返し指摘されてきました。
法案が難航してきた最大の理由も、ここにあります。民主党は、公職者が暗号資産で利益を得ることを制限する「倫理条項」を要求。報道では採決直前の9月14日、トランプ側がこの要求の約8割を受け入れたとされ、可決に必要な7票を取りに動きました。本人は利益相反を否定しています。賛成派は「ルール整備は業界全体の利益」、批判派は「作る側が最大の受益者になりかねない」と見ており、この落としどころが可否を左右します。
判定の”ものさし”|デジタル商品になる条件(20%ルール)
ここがポイント
- 支配が分散したチェーン=デジタル商品(CFTC)
- 単一主体が20%超を支配=投資契約資産(証券寄り)に残りやすい
- BTC・ETHは明確にデジタル商品
では、どの暗号資産が「商品」になり、どれが「証券(投資契約資産)」に残るのか。クラリティ法案はこれを、ブロックチェーンが十分に「成熟(mature)」しているかという基準で判定します。この基準さえ分かれば、読者自身が任意の銘柄をおおまかに仕分けできます。成熟の条件は次の4つです。
- 機能している:送金・サービス利用・検証・ガバナンスに実際に使われている
- オープンソース:コードが公開されている
- 透明なルール:あらかじめ決められた透明なルールで動く
- 特定の主体に支配されていない:単一の個人・グループが20%以上のトークンや投票権を握っていない(創業者や開発会社が一方的にアップグレードできない)
この中でも最大のカギが「20%ルール」です。単一の主体が発行量や投票権の20%以上を支配していると「成熟していない=まだ投資契約資産(証券寄り)」と見なされ、逆に支配が分散していれば「デジタル商品(CFTC管轄)」へ移れます。ビットコイン(BTC)とイーサリアム(ETH)は、この条件を明確に満たすデジタル商品とされています。反対に、財団や発行会社が大量のトークンを握っている新興プロジェクトは、当面「証券寄り」に残りやすいということです。
銘柄別|どのコインがどう変わるか(根拠つき)
ここからが本題です。「20%ルール」という物差しと、SECが過去に実際に「証券だ」と名指しした銘柄リストという証拠を突き合わせると、どの銘柄がどう変わるかが根拠を持って見えてきます。SECはBinanceやCoinbaseへの訴訟で、複数のトークンを「未登録の証券」と主張してきました。クラリティ法案は、まさにこの「証券かもしれない」というグレーを解消するための法律です。
スクロールできます
| 分類 | 具体的な銘柄 | クラリティ法案での扱い | そう言える根拠 |
|---|---|---|---|
| 確実に「デジタル商品」 | BTC・ETH | CFTC管轄の商品 | 20%ルールを満たす。CFTCも従来から商品として扱う |
| 証券リスクが晴れる本命 | SOL・ADA・POL(旧MATIC)・SAND・AXS・ALGO・FIL・ATOM | 成熟が認められればデジタル商品へ | SECがBinance/Coinbase訴訟で「証券」と名指しした実物。法成立で決着に向かう |
| 当面グレー | 財団・発行会社が20%超を保有、または一方的なアップグレード権を持つ新興トークン | 「投資契約資産」に残りやすい | 20%ルール(支配の分散)を満たさないため |
| クラリティ法案の管轄外 | USDC・USDT | ステーブルコインは別法(GENIUS法)の担当 | ステーブルコインは市場構造法でなく決済法制の対象 |
注意したいのは、この表は「自動的に決まるリスト」ではないことです。SECが名指しした銘柄も、実際にデジタル商品になるには前述の成熟条件を満たす必要があります。また、SEC対Binanceの訴訟では途中でこれらの主張が取り下げられた経緯もあり、扱いは流動的でした。それでも「どの銘柄がグレーだったか」を知る手がかりとしては、SECの訴状が最も確かな一次資料です。XRPのように個別の判決(リップル訴訟)で扱いが分かれた銘柄もあり、最終的な線引きは法成立後の運用で固まっていきます。
逆に、クラリティ法案が通っても「証券寄り」に残りやすい通貨もあります。それは、VC・財団・チームの保有が20%を超える新しめのトークンです。20%ルールを満たせないため「投資契約資産」にとどまり、デジタル商品になるには分散化に約4年の移行期間がかかるとされています。面白いのは、SOLやADAのような有名銘柄ほど商品化し、無名で集中保有の新興トークンほど証券に残るという逆転が起きる点です。
サービス別|どの事業者がどう変わるか(根拠つき)
ここがポイント
- 最大の受益者=米取引所(Coinbase等)・訴訟リスク解消
- DEX・DeFi=カーブアウトが論点(断定はまだ早い)
- 発行体=分権化と開示の義務/ステーブルは別法(GENIUS)
銘柄だけでなく、事業者(サービス)にも大きな影響が出ます。誰が最も得をして、どこに論点が残るのかを主体別に見ていきます。
スクロールできます
| 事業者(サービス) | 影響 | ポイント・根拠 |
|---|---|---|
| 米国の取引所(Coinbase・Kraken 等) | 最大の受益者 | SECの「未登録証券を売買させた」との提訴リスク(SEC対Coinbase・2023年)が外れ、扱える銘柄と事業の自由度が上がる |
| DEX・DeFi(Uniswap 等) | 論点が残る | 管理者のいない非カストディをどこまでカーブアウト(規制対象外)にするかが争点。断定はまだ早く条文次第 |
| トークン発行者・財団 | 義務が増える | 商品と認められるには「支配の分散(20%ルール)」と情報開示が必要。集中保有のままでは商品になれない |
| ステーブルコイン発行者(Circle・Tether) | 管轄が違う | USDC・USDTはクラリティ法案でなくGENIUS法(ステーブルコイン法)の担当 |
とくに大きいのが米国取引所の訴訟リスク解消です。CoinbaseはSECから訴えられていた当事者であり、法律で「これは商品」と決まれば、その重石が外れます。上場できる銘柄が増え、米国の機関投資家も参入しやすくなる——ここがクラリティ法案の実務的なインパクトの中心です。
クラリティ法案が可決されていたら業界と価格はどうなっていた?
ここがポイント
- ルール明確化で機関マネーの流入・「米国回帰」が期待される
- 価格に効きやすいのは証券リスクが晴れる中型アルト(SOL・ADA・XRP等)
- BTC・ETHは織り込み済み/ステーブルコインは影響なし
- 市場は成立を約18%しか織り込まず→実際に否決で下振れした
- 採決前後はボラが高まりやすい(上がる/下がるを当てる話ではない)
まず業界全体では、ルールの明確化による資金の流入期待が最大の変化です。「証券かもしれない」というグレーが消えれば、規制リスクを警戒して動けなかった米国の機関投資家や大手企業が参入しやすくなり、取引所は上場を増やせます——つまり暗号資産ビジネスの「米国回帰」です。一方で、開示・登録などルールを守るコストは増え、小規模なプロジェクトほど負担が重くなる面もあります。
では、一番の関心事である価格にどれだけ効くのか。上がるか下がるかを当てる話はできませんが、「どの銘柄タイプに、どの向きで効きやすいか」は整理できます。カギは証券リスクという”重石”が外れるかどうかで、重石が大きかった銘柄ほど反応も大きくなりやすいのが基本です。
スクロールできます
| 銘柄タイプ | 価格への効きやすさ | 理由 |
|---|---|---|
| BTC・ETH | 直接の材料になりにくい | すでに商品扱いで織り込み済み。値動きはマクロ(金利・ETF資金)の影響が大きい |
| SEC名指しの中型アルト(SOL・ADA・XRP等) | 最も直接的に効きやすい | 証券リスクの重石が外れる。ただし期待が先行していれば「成立=出尽くし」で下げることも |
| ステーブルコイン(USDC・USDT) | 価格影響はほぼなし | 法定通貨に連動するペッグ通貨。管轄もGENIUS法で別 |
| 集中保有の新興トークン | 逆風になり得る | 「投資契約資産」に残る可能性があり、分散化まで規制コストを負う |
もう1つ見落とせないのが「イベントドリブン」の値動きでした。市場は成立を約18%しか織り込んでおらず(Polymarket)、多くの人が「通らない」前提でいたため、否決そのものは大きなサプライズではありません。それでもビットコインは24時間で-4.2%、暗号資産関連株はコインベース-6.7%・サークル-8%と、より大きく売られました。期待の分だけ持ち上がっていた銘柄ほど、失望売りの幅が大きくなるという教科書どおりの動きです。
否決されたいま、何が起きるのか
9月15日のクローチャー投票が60票に届かなかったことで、法案はいったん停滞することになりました。暗号資産は「証券か商品か」というグレーな状態に据え置きとなり、当面はSECの裁量や個別の訴訟でルールが決まる不確実な時期が続きます。価格面では、可決を見込んで買われていたSEC名指しの中型アルトほど失望売りが出やすく、BTC・ETHは元々グレーの外にいるため直接の影響は限られます。
ただし「否決=廃案」ではありません。前述のとおりティリス議員が再審議の動議を留保しており、制度上は再採決にかけられます。加えて、倫理条項を修正して再提出されたり、次の会期に持ち越されたりする道も残っています。とはいえ推進役のルミス議員が交渉打ち切りを示唆していることもあり、2026年内の成立は事実上ほぼ消えたと見るのが現実的です。焦点は「年内に通るか」から「倫理条項をどう設計し直すか」へ移りました。ここが動かない限り、来期に持ち越しても同じ壁にぶつかります。
クラリティ法案で日本人ホルダーはどうなる?(状況別)
ここが日本の読者にとって一番気になるところでしょう。結論から言うと、クラリティ法案は米国の法律なので、日本人ホルダーへの影響は「直接」ではなく「間接」です。あなたの状況別に、何が起きるかを整理します。
スクロールできます
| あなたの状況 | 可決で何が起きるか | 誤解しやすい点 |
|---|---|---|
| 国内取引所でSOL・ADA等を保有 | 米国で「商品」として整理→世界的な上場廃止リスクが下がり、資金流入で流動性・価格に波及(上下どちらもあり得る) | 国内での扱いはJVCEA・資金決済法で別途決まる。米国の分類が自動で適用されるわけではない |
| 海外DEX・取引所(Uniswap等)を利用 | DeFiのカーブアウトの行方で、サービスの合法性やアクセスに影響 | 日本からの利用は自己責任・国内未登録の領域 |
| USDC・USDTを保有 | 管轄はクラリティ法案でなくGENIUS法。日本では電子決済手段の規制が別途かかる | クラリティ法案の話に混ぜない |
| 税金を心配している | 米国法なので日本の税金は変わらない | 日本は独自に金商法へ移行中。分離課税20%は2028年から(別の話) |
とくに多い誤解が税金です。クラリティ法案は米国の法律であり、日本の暗号資産の税金は1円も変わりません。日本には日本の制度改正があり、暗号資産を金融商品取引法へ移して2028年から申告分離課税20%にする流れが別に進んでいます(詳しくは仮想通貨の税金の記事)。米国のニュースと日本の制度は分けて考えるのが鉄則です。
水野 倫太郎日本人ホルダーへの影響は、価格・流動性・銘柄の存続リスクといった「間接」が中心です。
Twitterの確率や「このコインが上がる」に焦って売買する話ではありません。
ICHIZEN Capitalの視点|否決後のBTCをどう見るか
否決という結果が出たいま、あらためて言えるのはSNSの「可決確率○%」に一喜一憂する意味は薄かったということです。確率は毎日動きましたが、市場は最後まで2割前後で一貫しており、当てにいく価値のある数字ではありませんでした。押さえるべきは「成立したら、どの銘柄・どのサービスの立ち位置がどう変わるか」という中身のほうです。論点は廃案になったわけではなく次に持ち越されるので、本記事の20%ルールや銘柄別・サービス別の整理は、そのまま次回の地図として使えます。
そして、ここが本記事で最もお伝えしたい視点です。この法案を「証券か商品か」の線引きとしてだけ読むと、本質を見誤ります。パズルを解く紐は、トランプ政権が前面に掲げるキーワード——「米国を暗号資産の世界的な中心地にする」という国家戦略と、大統領自身がその当事者(WLFI・USD1・TRUMPコイン)でもあるという構図にあります。つまりこの法案は、法律論というより「誰がルールを作り、誰が最も得をするのか」という政治と経済のストーリーです。この糸を手にすると、なぜ今なのか・なぜ倫理条項でもめるのか・どの銘柄に効くのかが、一本の線でつながります。
そのうえで、制度の話とは別に、当社トレーダーが実際に見ている相場観も共有します。以下は特定の売買を推奨するものではなく、価格が動いたときに「どう見るか」という条件付きのシナリオです(相場全体の体温計としてBTC=ビットコインを観測しています)。投資判断はご自身の責任でお願いします。
否決を受けたBTCシナリオ(相場観)
- 前提:否決で76,000ドルを割り込み、75,850ドル前後(24時間で-4.2%)まで下落した。想定していた下値の入口に到達している
- 下落シナリオ:ここで反発のサインが出なければ、74,200ドルまでの短期の下目線を継続
- 上昇シナリオ:反発・上昇のサインが出れば、まず80,000ドルを目標にした短期の上目線。83,000ドルを実体で抜ければ中期の上目線へ
- 材料面:年内の法案成立という上振れ材料が剥がれたため、当面はマクロ(金利・ETF資金)が主導しやすい
いずれも前提(反発サインの有無や実体抜け)が崩れれば、見方も見直します。レバレッジを使う取引は損失が大きくなりやすいため、資金管理を最優先にしてください。
さらに踏み込んだ相場観や実践的な分析は、当社noteで随時発信しています。
よくある質問
クラリティ法案はいつ可決されますか?
2026年内の成立は極めて厳しくなりました。9月15日の上院クローチャー投票が賛成49・反対50で否決され、必要な60票に11票届かなかったためです。ただしティリス議員が再審議の動議を留保しており、制度上は再採決の余地が残っています。焦点は倫理条項の設計をやり直せるかどうかに移りました。
クラリティ法案が可決される確率はどのくらいでしたか?
予測市場Polymarketでは、2026年内に成立する確率は採決当日の9月15日時点で約18%でした。年初の約65%から下がり続けた形で、結果的にこの慎重な見方が当たりました。なおPolymarketは日本からは利用できません。
なぜトランプ政権はクラリティ法案の成立を急ぐのですか?
表向きの理由は「米国を暗号資産の世界的な中心地にする」という国家戦略で、規制の曖昧さを嫌って海外へ出ていた投資や企業を呼び戻す狙いです。大統領自身も議会に成立を繰り返し働きかけてきました。一方で、大統領一族が暗号資産ビジネス(World Liberty FinancialやミームコインTRUMP)の当事者でもあり、その思惑も背景にあると指摘されています。
クラリティ法案とトランプ大統領の仮想通貨(利益相反)は関係ありますか?
はい、これが法案の難航してきた最大の理由です。大統領一族はガバナンストークンWLFI・ステーブルコインUSD1・ミームコインTRUMPなどの当事者で、「ルールを作る側」と「規制対象のビジネスを持つ側」が重なります。そのため民主党は、公職者が暗号資産で利益を得ることを制限する倫理条項を求めてきました。報道では、採決直前の2026年9月14日にトランプ側がこの要求の約8割を受け入れたとされています。なお大統領本人は利益相反を否定しています。
クラリティ法案でビットコイン・イーサリアムはどう分類されますか?
どちらも「デジタル商品」(CFTC管轄)に分類されます。単一の主体が20%以上を支配していないという成熟条件を明確に満たすためで、CFTCも従来から商品として扱ってきました。
クラリティ法案でSOL・ADA・XRPはどうなりますか?
これらはSECが過去に「証券」と主張してきた銘柄ですが、クラリティ法案が成立すれば「デジタル商品」側へ整理される見込みで、証券リスクという重石が外れます。ただし発行体やVCが発行量の20%以上を集中して保有するトークンは、分散化が進むまで「投資契約資産(証券寄り)」に残る可能性があります。
クラリティ法案が通ると仮想通貨は上がりますか?
必ず上がるとは言えません。ルール明確化で資金流入が期待される一方、期待が先に織り込まれていれば「成立=出尽くし」で下がることもあります。値動きは両面あると考えるのが妥当です。
クラリティ法案でSECとCFTCの役割はどう変わりますか?
現物市場の多くの監督権限が、証券を担当するSECから商品を担当するCFTCへ移ります。多くの暗号資産が「商品」として扱われることで、証券としての厳しい開示義務から外れるのが大きな変化です。
クラリティ法案でDeFi・DEXはどうなりますか?
管理者のいない非カストディのサービスをどこまで規制の対象外にするかが、法案の最大の争点として議論されています。現時点で「このDEXはこうなる」と断定するのは早く、条文の最終的な詰め次第です。
クラリティ法案は日本の投資家に関係ありますか?
直接の適用はありませんが、間接的な影響はあります。米国で銘柄が「商品」に整理されれば、世界的な上場廃止リスクの低下や資金流入を通じて、価格や流動性に波及する可能性があります。日本の税金や国内での取扱いは別の制度で決まります。
GENIUS法とクラリティ法案の違いは何ですか?
担当する範囲が違います。GENIUS法はステーブルコイン(USDC・USDTなど)を対象にした決済法制で、クラリティ法案はそれ以外の暗号資産全体の「証券か商品か」という市場構造を定める法律です。USDCやUSDTはクラリティ法案の対象外です。
クラリティ法案が否決されて今後どうなりますか?
暗号資産が「証券か商品か」というグレーな状態に据え置かれ、当面はSECの裁量や個別訴訟でルールが決まる不確実な時期が続きます。ただし否決は廃案ではありません。ティリス議員が再審議の動議を留保しているほか、倫理条項を修正しての再提出や次の会期への持ち越しもあり得ます。
クラリティ法案の正式名称と法案番号は?
正式名称は「デジタル資産市場明確化法(Digital Asset Market Clarity Act)」、法案番号はH.R.3633(第119議会)です。2025年に下院を通過し、2026年5月に上院銀行委員会を15対9で通過しましたが、9月15日の本会議クローチャー投票で否決されました。
まとめ|否決されても論点は消えない
この記事のまとめ
- 暗号資産を「証券か商品か」で線引きする米国法
- 9/15の上院採決は賛成49・反対50で否決(60票必要)
- 判定軸は「20%ルール」・BTC/ETHは商品
- SEC名指しのSOL/ADA等は決着へ・米取引所が受益
- 再審議の動議は残るが2026年内の成立はほぼ消滅
- 日本の税金は不変・影響は間接
クラリティ法案は、米国が暗号資産の「証券か商品か」を法律で決める市場構造法です。多くをSECからCFTCへ移し、「20%ルール」で成熟したチェーンをデジタル商品として扱います。BTC・ETHは明確に商品となり、SECが証券と名指ししてきたSOLやADAなども、法成立で決着へ向かいます。米国の取引所(Coinbaseなど)は訴訟リスクが外れ、最大の受益者となる見通しです。
ただし9月15日の採決は賛成49・反対50で否決され、2026年内の成立はほぼ消えました。決裂点は法案の中身ではなく、大統領一族の暗号資産事業をめぐる倫理条項を誰が執行するかです。ここが動かない限り、次の会期に持ち越しても同じ壁にぶつかります。日本人ホルダーにとっての影響は価格・流動性などの「間接」が中心で、日本の税金は今回の否決でも1円も変わりません。確率の数字に振り回されず、「成立したら、どの銘柄・どのサービスがどう変わるか」という中身で判断するのが、このテーマの正しい向き合い方です。
※1 Congress.gov「H.R.3633 – Digital Asset Market Clarity Act」https://www.congress.gov/bill/119th-congress/house-bill/3633/text
※2 上院クローチャー投票の結果(2026年9月15日・賛成49/反対50・否決)=米上院の投票記録およびThe Block・NPR・CoinDeskほか報道
※3 デジタル商品の判定基準(成熟・20%ルール)=クラリティ法案の条文および法律事務所の解説
※4 「証券」と名指しされた銘柄=SEC対Binance・SEC対Coinbaseの訴状
※5 成立確率=Polymarket「Clarity Act (H.R.3633) signed into law in 2026?」(2026年9月15日採決当日時点・約18%)
※6 否決後の相場=BTC 75,850ドル前後(24時間-4.2%)・COIN -6.7%・CRCL -8%・BLSH -4.6%(2026年9月15日・CoinDesk)
※7 倫理条項をめぐる対立の経緯=CNBC(2026年9月14日)・NPR(2026年9月15日)https://polymarket.com/event/clarity-act-signed-into-law-in-2026
※当サイトの情報は投資判断の参考となる一般的な情報提供を目的としており、特定の暗号資産(仮想通貨)への投資を勧誘するものではありません。暗号資産取引にはリスクが伴います。最終的な投資判断はご自身の責任で行ってください。
関連記事
-
 仮想通貨のロング・ショートとは?やり方・レバレッジ倍率・リスクと税金を解説
-
Telegram(テレグラム)がApp Storeから一時削除→即日復旧|Appleが説明した削除理由・GRAM(旧TON)価格チャートと過去事例を解説
-
トークンエコノミーとは?仕組み・具体例・メリットとデメリットをわかりやすく解説
-
X to Earnとは?意味・種類(Play/Move/Learn to Earn)・稼げる仕組み最新の現状、リスク・税金を解説
-
SAFT(Simple Agreement for Future Tokens)とは?仕組み・SAFEとの違い・証券リスク・日本での扱いをわかりやすく解説
-
資金調達率(Funding Rate)とは?仕組み・計算式・見方・活用法をわかりやすく解説
-
無期限先物(パーペチュアル)とは?仕組み・資金調達率・リスク・取引所を徹底解説
-
トラベルルールとは?仮想通貨の送金で情報通知が必要な理由・個人への影響・対処法を解説