
【2026年10月最新】ステーブルコインとは?価格の固定が外れた3つの実例で仕組みを解説
ICHIZEN Capitalのイチ押しポイント!
- ステーブルコインは、1枚=1ドルや1円に値段を固定した暗号資産
- USDTだけで流通量は約1,833億ドル(約28.6兆円)、ステーブルコイン全体では約3,000億ドル(約46.8兆円)の規模
- 値動きの荒い相場から資金を逃がす「待機場所」として、海外取引所では標準の通貨になっている
- 「安定」の中身は銘柄で違い、固定が外れた事例も実際にある
- 2022年5月にUST、2023年3月にUSDC、2026年9月にはJPYCで、1ドル・1円からの乖離が起きた
- 何を裏付けに1ドルを保っているのかで、危険度はまったく別物
- 日本では2025年から円建て・ドル建てともに合法的に買える段階に入った
- USDCはSBI VCトレード、円建てのJPYCはJPYC EXで、日本円から直接購入できる
- USDTは2026年9月時点で国内取引所に並んでおらず、海外取引所で入手する形になる
 木田 陽介
「海外取引所でUSDTって毎日見ているけど、ステーブルコインをちゃんと説明しろと言われると自信がない…」という方は多いはずです。結論から言うと、ステーブルコインは「値段を固定した暗号資産」で、相場から資金を一時的に逃がす場所として使うのが最も実務的な使い方です。この記事では仕組みと種類、固定が外れた実例、日本で買える銘柄までを一次資料で確認しながら整理します。

監修 木田 陽介
株式会社ICHIZEN HOLDINGS 代表取締役
2016年から仮想通貨トレードを開始。2018年に仮想通貨メディアCoinOtakuに入社し、2019年に代表取締役に就任。2020年に東証二部上場企業に6億円でM&A。2025年にCoinOtaku代表を退任し、同年5月に株式会社ICHIZEN HOLDINGSの代表取締役に就任。Bitgetのトレード大会では、2025年11月に取引高部門で日本勢1位・世界4位、2026年9月の「KCGI 2026」ではチーム戦で世界7位・日本1位、個人部門で世界10位。
目次
ステーブルコインとは?
スクロールできます
| 項目 | 内容 |
|---|---|
| 意味 | 値段を固定した暗号資産 |
| 連動先 | 米ドル・日本円など |
| 代表銘柄 | USDT・USDC・JPYC |
| 市場規模 | 約3,000億ドル (約46.8兆円) |
| 主な用途 | 待機資金・送金・決済 |
| 日本の法律上の扱い | 電子決済手段 |
※市場規模は2026年9月時点のステーブルコイン全体の時価総額です。USDTの流通量はTether公式の表示(2026年9月18日)に基づきます。
ステーブルコインとは、米ドルや日本円などの法定通貨に価格を連動させ、1枚の値段を1ドルや1円に固定した暗号資産です。英語では「stablecoin」と書き、stableは「安定した」という意味です。ビットコインと同じくブロックチェーン上で動きますが、値上がりも値下がりもしないように設計されています。
たとえば海外取引所でよく見るUSDTは、1枚がいつでも約1ドルです。ビットコインが1日で10%動く日でも、USDTに換えておけば資産の評価額はほぼ動きません。「暗号資産の世界に置いたまま、値動きだけを止める」のがステーブルコインの役割です。
規模はすでに小さくありません。2026年9月時点でステーブルコイン全体の時価総額は約3,000億ドル(約46.8兆円)に達し、最大手のUSDTだけで約1,833億ドルが流通しています。暗号資産の時価総額ランキングでも、USDTはビットコイン、イーサリアムに次ぐ3位です。
代表的なステーブルコイン銘柄の比較(USDT・USDC・JPYC)
この章の内容
- 時価総額の大きいステーブルコイン上位5銘柄
- USDT・USDC・JPYCの流通量と裏付け資産の比較
- 「JPYCは暗号資産ではない」と言われる理由と法律上の区分
時価総額の大きいステーブルコイン上位5銘柄
スクロールできます
| 銘柄 | 時価総額 | 裏付けの種類 |
|---|---|---|
| 1位 USDT | 約1,837億ドル (約28.7兆円) | 法定通貨担保 |
| 2位 USDC | 約756億ドル (約11.8兆円) | 法定通貨担保 |
| 3位 USDS | 約66億ドル (約1.0兆円) | 暗号資産担保 |
| 4位 USDe | 約49億ドル (約7,600億円) | 暗号資産担保※ |
| 5位 DAI | 約48億ドル (約7,500億円) | 暗号資産担保 |
※DefiLlamaの集計(米ドル連動のステーブルコイン、編集部が2026年9月25日に取得)。裏付けの種類はDefiLlamaの分類で、円換算は1ドル=156円です。USDeは先物の売りポジションで価格を保つ設計のため、ETHなどを預かって発行する一般的な暗号資産担保型とは仕組みが異なります。
米ドル連動のステーブルコインは合計で約3,120億ドル(約48.7兆円)あり、上位2銘柄のUSDTとUSDCだけで全体の8割以上を占めます。3〜5位にはUSDSやDAIのように暗号資産を担保にする銘柄が並びますが、規模は2強の数十分の1です。個人投資家が実際に使う場面は、ほぼUSDTかUSDCのどちらかになると考えてよいでしょう。
流通量と裏付け資産の違い
スクロールできます
| 銘柄 | 流通量 | 裏付け資産 |
|---|---|---|
| USDT | 約1,833億ドル (約28.6兆円) | 現金・米国債など |
| USDC | 約730億ドル (約11.4兆円) | 現金・米国債など |
| JPYC | 非公表 | 預貯金・国債 |
※2026年9月18日時点。USDTの流通量はTether公式の表示で、円換算は1ドル=156円です。JPYCは流通量を公表していません。USDTとUSDCは米ドル、JPYCは日本円に連動します。
ドル建ての2強は、Tether社が2014年に発行を始めたUSDTと、Circle社が2018年に発行を始めたUSDCです。流通量はUSDTが約1,833億ドル、USDCが約730億ドルで、海外取引所の基軸通貨はほぼUSDTです。どちらも米国債と現金を主な裏付けにしていますが、USDCは発行元のCircle社が米国の上場企業で、規制への対応を重視する層に選ばれています。JPYCは預貯金と国債を裏付けにした円建てで、流通量は公式サイトで公表されていません。
JPYCはステーブルコインに含まれない?
「JPYCは暗号資産ではない」という説明を見て混乱する方は多いはずです。結論から言うと、JPYCはステーブルコインですが、日本の法律上は暗号資産ではなく「電子決済手段」に分類されます。
2023年6月に施行された改正資金決済法で、法定通貨に連動し、発行価格で払い戻しを約束するものは電子決済手段と定義されました。JPYCは預貯金と国債を裏付けに、1JPYCをいつでも1円で払い戻します。値段が固定されているので、暗号資産のように「値上がり益を狙う対象」としては扱われないのです。
この区分は税金の扱いにも影響します。暗号資産の売買益は雑所得として総合課税ですが、電子決済手段は日本円と等価の決済手段として設計されているため、円建てのJPYCを1円で買って1円で使う限り、原則として利益が発生しません。
ステーブルコインの仕組み|何が1ドルの値段を支えているのか
この章の内容
- ドルや国債を預かって発行する「法定通貨担保型」の仕組み
- ETHなどの暗号資産を多めに預ける「暗号資産担保型」
- アルゴリズム型が危険と言われる理由と、2022年の崩壊事例
スクロールできます
| 種類 | 裏付け資産 | 代表銘柄 |
|---|---|---|
| 法定通貨担保型 | ドル・国債など | USDT・USDC・JPYC |
| 暗号資産担保型 | ETHなどを超過担保 | DAI |
| アルゴリズム型 | なし(プログラム) | 旧UST |
「なぜ値動きしないのか」という疑問への答えは、発行体がコインと同じ価値の資産を預かり、いつでも1枚を1ドルや1円で買い戻すと約束しているからです。約束の裏付けが何かで、ステーブルコインは大きく3種類に分かれます。
法定通貨担保型|ドルや国債を預かって発行する
USDT・USDC・JPYCはすべてこの型です。利用者が1ドルを発行体に渡すと、発行体は1USDTを発行し、受け取った1ドルを現金や米国債で保管します。利用者が1USDTを返せば、発行体は1ドルを返します。
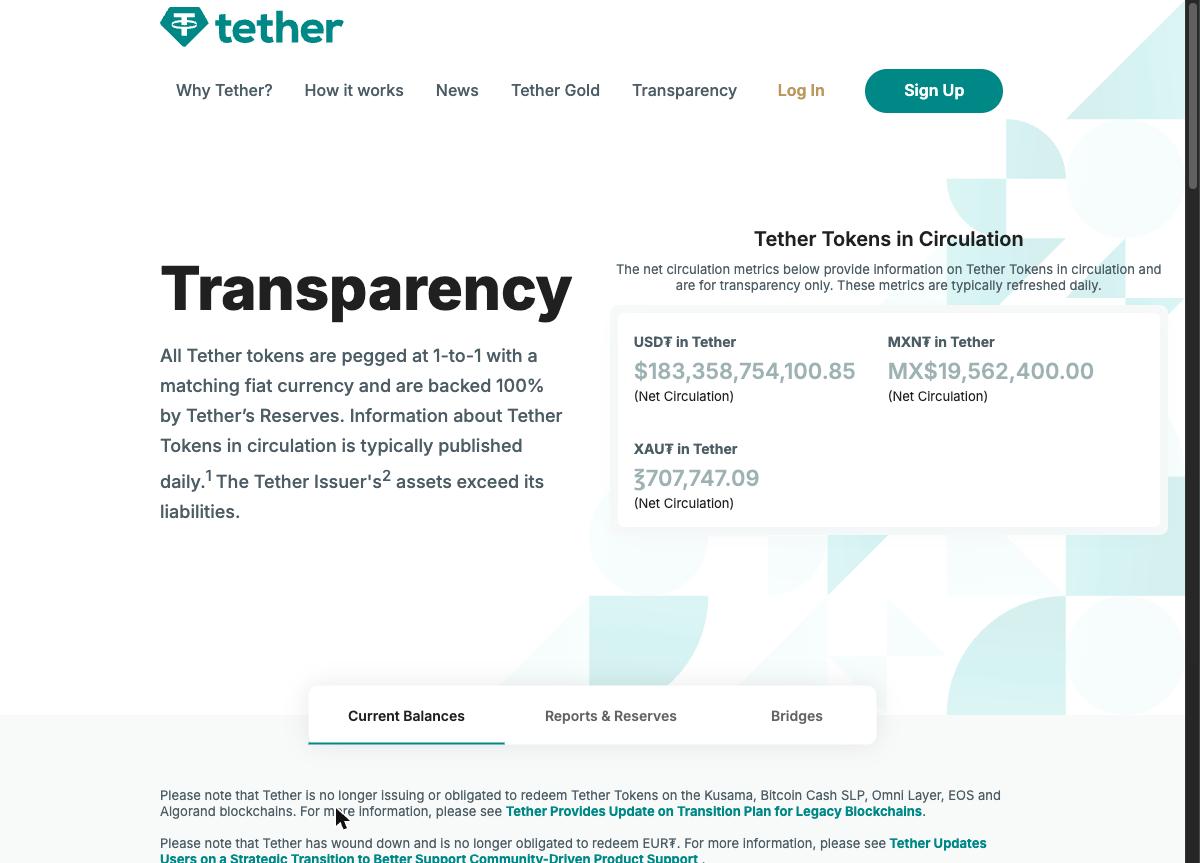
この往復が保証されている限り、市場でUSDTが0.99ドルまで下がれば「0.99ドルで買って発行体に1ドルで返す」裁定が働き、価格は1ドルに戻ります。つまり値段を支えているのは「発行体が本当に1ドルを持っているか」という一点です。USDTの発行元であるTether社は準備金の内訳を毎日公開しており、上の画像がそのページです。
ただし公開しているのは発行体自身で、日本の預金保険のような公的な保証はありません。裏付けが本当に足りているかは、発行体が公開している準備金の内訳や第三者の証明報告書を自分で見に行くしかないのです。
暗号資産担保型|ETHを多めに預けて発行する
DAIに代表される型で、発行体がドルを預かる代わりに、利用者がETHなどの暗号資産をスマートコントラクトに預けます。担保の暗号資産は値動きするため、1ドル分のDAIを作るのに1.5ドル分以上のETHを預ける「超過担保」が基本です。
担保の価値が一定ラインを割ると自動で清算され、DAIの価値が守られます。銀行も企業も介在しないため、発行体の破綻リスクがない点が特徴です。一方で、相場が急落して清算が間に合わないと1ドルを割る局面も過去にあり、運用の複雑さは法定通貨担保型より上です。
アルゴリズム型はなぜ危険と言われるのか
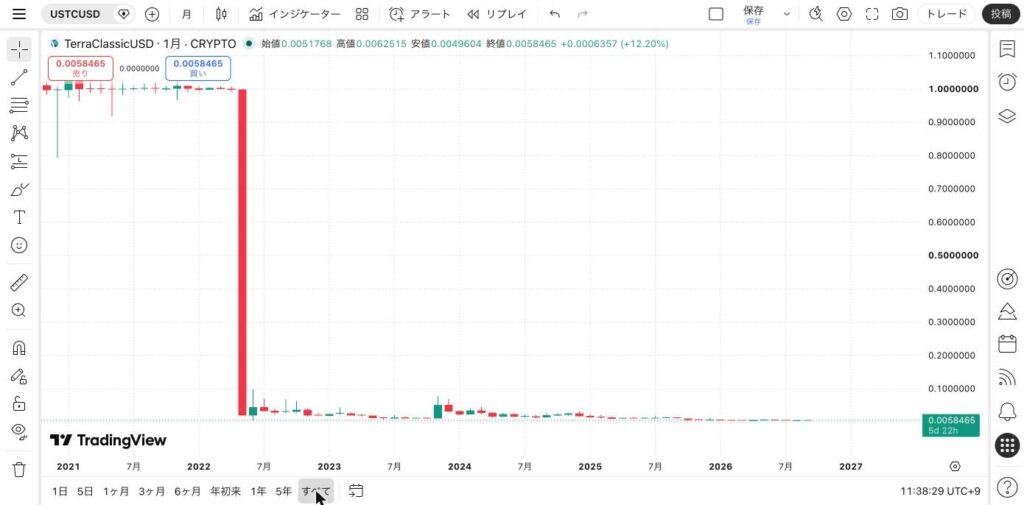
裏付け資産を持たず、供給量をプログラムで増減させて1ドルを保とうとするのがアルゴリズム型です。代表例だったUSTは、2022年5月に1ドルの固定が外れて数日で0.01ドル台まで下がりました。
仕組み上、USTが1ドルを割ると姉妹通貨のLUNAを発行して買い支える設計でしたが、売りが集中するとLUNAが無限に増えて価値を失い、支えが消えました。裏付け資産がないため、信頼が揺らいだ瞬間に止める手段がなかったのです。消えた時価総額は両通貨で400億ドル規模とされ、この事件を境に、各国の規制はアルゴリズム型を事実上締め出す方向に進んでいます。
ステーブルコインとビットコインの違い
この章の内容
- 需要と供給で値段が決まるビットコインと、買い戻しの約束で値段を保つステーブルコインの違い
- 持つ目的の違いと、資産全体の中での役割分担
価格が安定する仕組みの違い
ビットコインの値段は需要と供給だけで決まり、上限も下限もありません。ステーブルコインは発行体が「いつでも1ドルで買い戻す」と約束しているため、値段が1ドル付近から離れにくい構造です。
そのため同じ100万円分を持っていても、翌日の評価額が数万円単位で動くことがあるのがビットコイン、ほとんど動かないのがステーブルコインです。ただしステーブルコインの安定は、発行体が約束を守れるかどうかにかかっています。この点は、発行体を持たないビットコインにはない特徴です。
投資対象としての目的の違い
持つ目的も逆です。ビットコインは値上がりを期待して持つ資産、ステーブルコインは値動きを止めるために持つ通貨です。ステーブルコインで資産を増やそうとしても、値上がり益は原則ゼロです。増やす手段は、後半で触れるレンディングやDeFiでの運用に限られます。
資産全体の中では、ビットコインが増やす役、ステーブルコインが守る役を担います。相場が崩れそうなときにビットコインからステーブルコインへ移し、落ち着いたら戻す使い方が、両者の違いを最も生かす形です。
ステーブルコインは資産の避難先になる?実際の活用シーン
この章の内容
- 相場急落時に待機資金として使う流れ
- 海外送金と海外取引所での決済に使う場面
- DeFiで運用に回す使い方と、その前提
スクロールできます
| 使い方 | 向いている銘柄 | ポイント |
|---|---|---|
| 待機資金 | USDT・USDC | 値動きを止める |
| 海外送金 | USDC・JPYC | 数分・数十円 |
| 海外取引所の証拠金 | USDT | 基軸通貨 |
| DeFiでの運用 | USDC・DAI | 利回りを取る |
海外では給与の受け取りや配信者への投げ銭、寄付に使う例も広がっていますが、個人投資家に絞ると使い道は「逃がす」「送る」「増やす」の3つに集約されます。
相場急落時の待機資金として使う
最も実務的な使い方が、下落局面でビットコインやアルトコインをいったんステーブルコインに換えておくことです。日本円に戻すには国内取引所へ送金して売却する手間がかかりますが、同じ取引所内でUSDTに換えるだけなら数秒で終わり、再び買い直すのも一瞬です。
たとえば100万円分のBTCを持っていて相場が崩れそうなとき、USDTに換えておけば、その後20%下がっても評価額は100万円のままです。反発を待って買い戻せば、同じ100万円で20%多い枚数のBTCを持てます。相場から降りたいが暗号資産の世界からは出たくない、という場面でステーブルコインは最も役に立ちます。
海外送金・海外取引所での決済手段として使う
銀行の国際送金は数日かかり、手数料も数千円単位です。ステーブルコインなら、ブロックチェーンのネットワーク手数料だけで、数分以内に相手のウォレットへ届きます。JPYCも同じ仕組みで、少額を低コストで送れることを公式サイトが特徴として掲げています。
海外取引所では、USDTが事実上の基軸通貨です。先物の証拠金も損益もUSDT建てで計算されるため、海外取引所を使うなら、USDTの仕組みを理解しておくことは避けて通れません。国内からの送金手順はHyperliquidへの入金方法の記事で具体的に説明しています。
DeFi(分散型金融)で運用に回す
ステーブルコインをDeFiのレンディングに預けると、借り手が払う利息を受け取れます。利回りは市況で動き、ドル建てで年3〜8%程度の水準が目安です。値動きのない資産で利回りを取れる点が、ビットコインをただ持つのとの大きな違いです。
ただしDeFiには、スマートコントラクトの不具合や預け先のプロトコルが破綻するリスクがあります。利回りが高い預け先ほど、裏で誰かが高い金利を払ってでも借りたい理由があることを忘れないでください。DeFiの基礎はDEXの解説記事にまとめています。
ステーブルコインのメリット
この章の内容
- 暗号資産のまま値動きを止められる、価格の安定
- 銀行の海外送金と比べた、送金の速さと手数料の安さ
価格が安定している
第一のメリットは、暗号資産のまま値動きを止められることです。国内取引所に送って日本円にする往復には、送金手数料と売買のスプレッド、着金までの時間がかかります。ステーブルコインなら取引所内の交換1回で済み、コストも時間もほぼゼロです。
相場が大きく動く局面でも、ステーブルコインで持っている分の評価額はほとんど変わりません。値動きに振り回されずに次の判断を待てることは、常に相場を気にし続ける負担を減らすことにもつながります。
送金スピードが速く、手数料が安い
第二のメリットは送金の速さと安さです。銀行の海外送金が数日・数千円なのに対し、ステーブルコインは数分・数十円で届きます。24時間365日動くため、週末や夜間でも止まりません。
ただし、送るネットワーク(チェーン)を間違えると資産を失うことがあります。同じUSDTでも複数のチェーンで発行されているため、送金先が対応しているチェーンを必ず確認してから送ってください。
ステーブルコインの知っておくべきリスク
この章の内容
- ドル・円の固定が外れた3つの実例
- 発行体が破綻したときに起きることと、その備え方
- 規制の変更でサービスが使えなくなるリスク
スクロールできます
| リスク | 実例 | 当時の価格 |
|---|---|---|
| アルゴリズムの崩壊 | UST(2022年5月) | 0.01ドル台 |
| 準備金の預け先の破綻 | USDC(2023年3月) | 約0.87ドル |
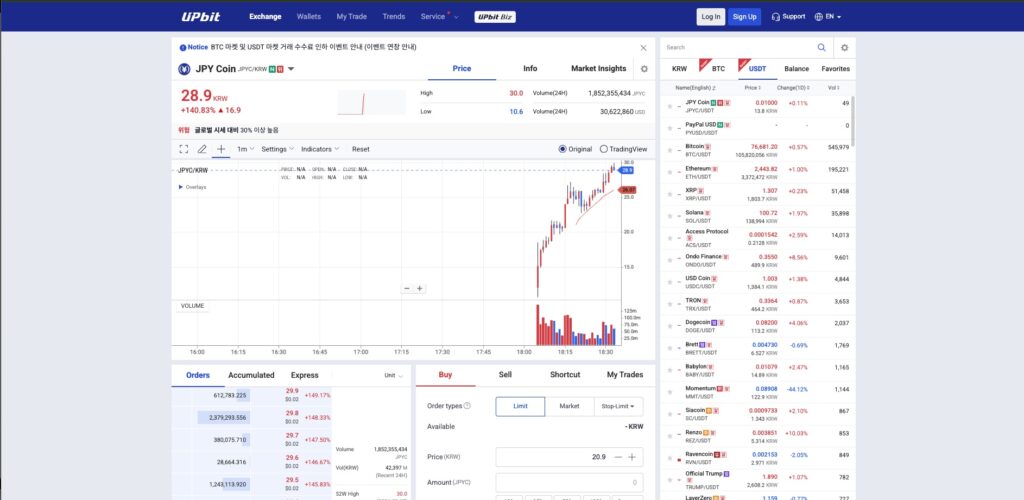
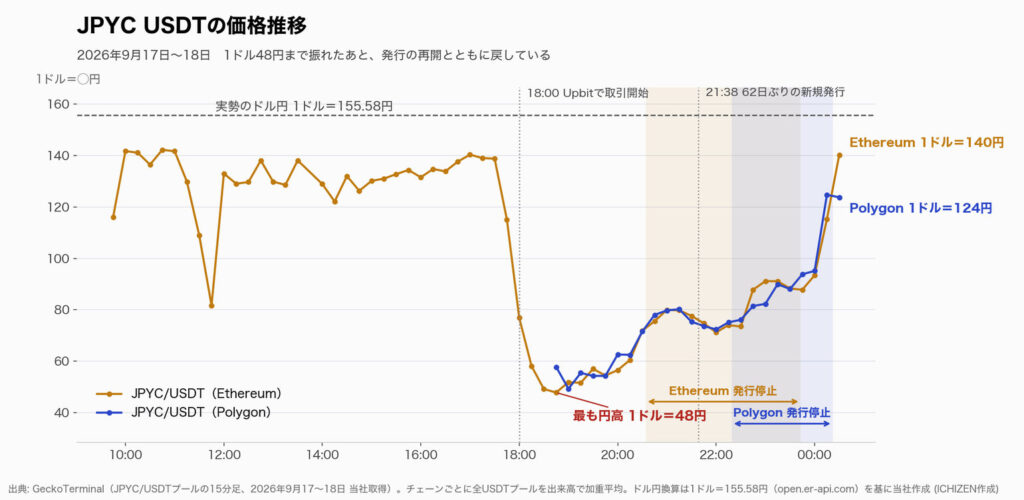
| 上場直後の需給の偏り | JPYC(2026年9月) | 最大4.2円 |
※JPYCの事例は当社のオンチェーン調査に基づきます。詳細はJPYCの価格乖離を検証した記事で確認できます。
メリットとリスクは表裏一体です。「値段が固定されている」ことがメリットで、「固定が外れることがある」ことが最大のリスクになります。
ドル価格から乖離し、資産価値が急落するリスク
固定が外れることを「ディペッグ」と呼びます。仕組みの章で触れたUSTは裏付けのない設計そのものが原因でした。一方で、裏付けのあるUSDCでも2023年3月に一時0.87ドルまで下がっています。準備金の一部を預けていた米国のシリコンバレー銀行が破綻し、資金を引き出せるかが不透明になったためです。
乖離は下方向だけではありません。2026年9月17日、JPYCが韓国の取引所Upbitに上場した際、1円のはずのJPYCが最大4.2円で取引されました。当社のオンチェーン調査では、上場前の62日間に新規発行がゼロで、発行体の在庫が枯渇していたことが分かっています。供給が止まった状態で買いが集中すると、円建てでも値段は簡単に跳ねるのです。
この事例で押さえたいのは、「1円のはずのものが2円で買える」状態は、戻る過程で必ず誰かが損をするということです。固定が外れた方向がどちらでも、飛びつかず、発行体の償還が正常に動いているかを先に確認してください。
発行体が破綻し、コインの価値がなくなるリスク
法定通貨担保型の値段は、発行体が本当に1ドルを持っているかで決まります。発行体が破綻すれば、1ドルで買い戻す約束そのものが消えます。USDTのTether社は民間企業で、準備金の証明は自社の開示と第三者の証明報告書に頼る形です。
準備金の中身だけでなく、準備金をどこに預けているかも重要です。2023年のUSDCのように、発行体に問題がなくても、預け先の銀行が破綻するだけで値段は揺らぎます。待機資金を複数の発行体に分けておけば、片方に問題が起きても全額を動かせなくなる事態は避けられます。
規制の変更でサービスが使えなくなるリスク
規制の変更も無視できません。日本では2023年の法改正で、登録を受けた事業者しかステーブルコインを扱えなくなりました。扱える銘柄は登録の状況しだいで、発行体や取引所の事情によって取り扱いが止まることもあります。海外取引所が日本向けサービスを止めれば、そこに置いたUSDTを動かす手間が一気に増えることも頭に入れておく必要があります。
木田 陽介リスクの章で一番伝えたいのは、「ステーブル=安全」ではなく「ステーブル=値動きを止める設計」だということです。設計が守られるかは発行体次第なので、待機資金はUSDTとUSDCに分けて、1つの発行体に寄せないのが無難です。
ステーブルコインの日本の法規制と国内動向
この章の内容
- 改正資金決済法で決まった「電子決済手段」という位置づけ
- 金融庁の登録制度と、2026年の制度改正
- SBI・コインチェック・JPYC・3メガバンクなど国内企業の動き
スクロールできます
| 時期 | 出来事 |
|---|---|
| 2023年6月 | 改正資金決済法が施行 |
| 2025年3月 | SBI VCトレードが登録1号 |
| 2025年10月 | JPYCが発行開始 |
| 2026年6月 | 仲介業の制度が開始 |
| 2026年8月 | コインチェックが登録2号 |
| 2026年度中 | 3メガ銀行が実取引開始予定 |
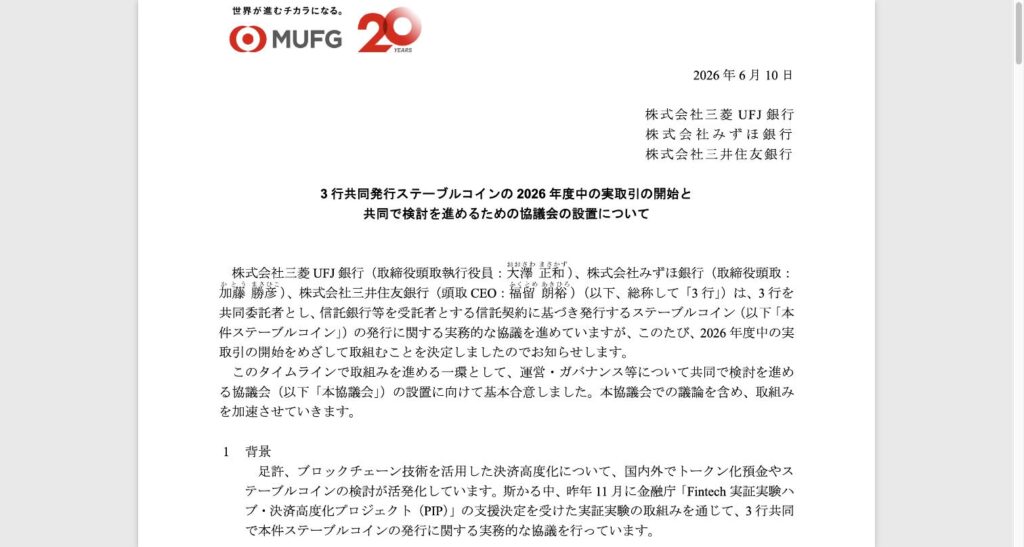
※出典:金融庁、SBIホールディングス(2025年3月4日)、JPYC株式会社、三菱UFJ銀行ほか3行の共同発表(2026年6月10日)。
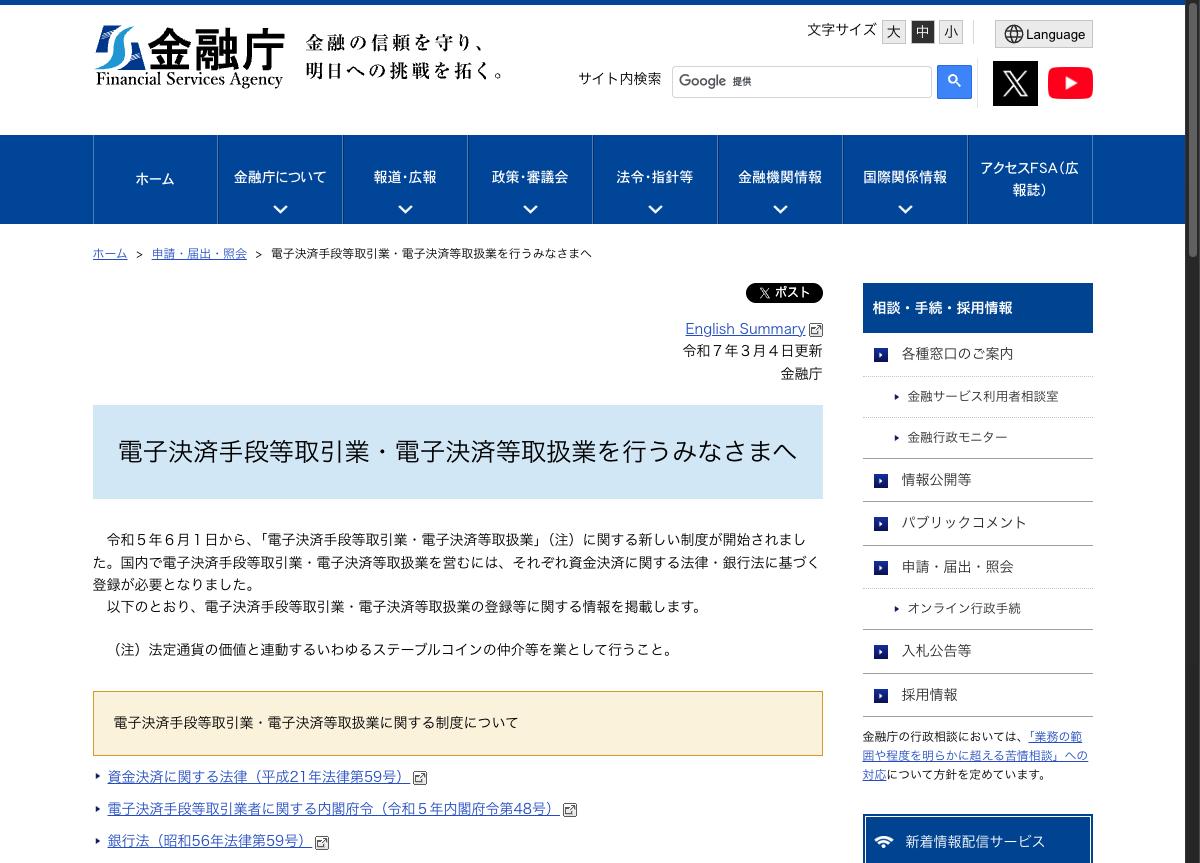
日本は主要国の中でも早く、ステーブルコインを法律に位置づけた国です。2023年6月1日施行の改正資金決済法で、法定通貨に連動するステーブルコインは「電子決済手段」と定義されました。
改正資金決済法における「電子決済手段」としての位置づけ
電子決済手段を発行できるのは、銀行・資金移動業者・信託会社に限られます。流通させる側も「電子決済手段等取引業者」として金融庁の登録が必要です。登録のない海外取引所は、日本居住者にUSDTを売ることができません。
この登録は暗号資産交換業とは別のものです。暗号資産の取引所であっても、電子決済手段等取引業の登録がなければステーブルコインを売ることはできません。
金融庁の動き
2026年には制度がさらに動きました。5月の改正で海外の信託銀行が発行するステーブルコインも一定の条件で電子決済手段として扱えるようになり、6月1日からは電子決済手段と暗号資産の売買を仲介するだけの「仲介業」の登録制度が始まっています。国内でドル建てステーブルコインを扱う道は、少しずつ広がっている段階です。
金融庁は登録を受けた事業者の一覧を公表しており、取引所がステーブルコインを扱えるかどうかは、この一覧で確かめられます。
SBIなど国内企業の参入動向
登録第1号はSBI VCトレードで、2025年3月4日に電子決済手段等取引業者となり、同月26日からUSDCの一般向け販売を始めました。2026年3月にはUSDCを預けて利息を受け取るレンディングも国内で初めて開始しています。
第2号は2026年8月27日に登録を完了したコインチェックです。ただし編集部が2026年9月18日に確認した時点で、一般向けのUSDC販売開始日はまだ発表されていません。経緯はコインチェックの登録完了の記事にまとめています。
円建てでは、JPYC株式会社が2025年8月に資金移動業の登録を受け、10月に日本初の電子決済手段としてJPYCを発行しました。三菱UFJ・みずほ・三井住友の3行も2026年6月10日に共同発表し、2026年度中に法人向けの円建てステーブルコインで実取引を始める予定です。個人向けはJPYC、企業間決済は3メガバンク、という住み分けが見えてきています。
なお、3メガバンクが計画しているのは、信託銀行が裏付け資産を管理する信託型のステーブルコインです。銀行預金そのものをブロックチェーン上で扱う「トークン化預金」とは、法律上の区分が異なります。
ステーブルコインを国内で買うならSBI VCトレード
スクロールできます
| 項目 | 内容 |
|---|---|
| 取扱銘柄 | USDC(米ドル連動) |
| 購入方法 | 販売所で日本円から |
| 最小購入額 | 1USDC |
| スプレッド | 0.3%台 |
| 入出庫手数料 | 無料 |
| 対応チェーン | イーサリアムのみ |
| 保有の上限 | 1人100万円相当まで |
※2026年9月25日時点。SBI VCトレード公式サイトと「SBI VCトレード完全ガイド 第8回 暗号資産の入出庫」をもとに編集部が確認。スプレッドは相場によって変わります。
2026年9月時点で、ドル建てのステーブルコインを日本円で買える国内の取引所はSBI VCトレードだけです。口座を開いて日本円を入金し、販売所でUSDCと交換します。取引所形式の板はなく、売値と買値の差(スプレッド)は0.3%台で、10万円分を買うなら差額は300円程度です。最小1USDCから購入できます。
注意したいのは上限です。海外で発行されたステーブルコインを国内の業者に預けられるのは、1人あたり100万円相当までと決められており、販売所での売買も1回100万円までです。また入出庫はイーサリアムチェーンのUSDCだけに対応しているため、海外取引所から送るときは、送金ネットワークにイーサリアムを選ぶ必要があります。
買ったUSDCは、相場から降りたいときの待機資金として持っておくほか、SBI VCトレードの貸コイン(レンディング)に回すこともできます。なお円建てのJPYCは取引所では売買されておらず、発行元のJPYC EXで銀行振込によって発行を受ける形です。
\国内で唯一、日本円でUSDCを売買できる/
ステーブルコインに関するよくある質問
ステーブルコインは儲かりますか?
値上がり益は原則ありません。1ドルや1円に固定されているため、持っているだけでは増えないのです。
増やす手段は、SBI VCトレードのUSDCレンディングのように預けて利息を受け取るか、DeFiで運用に回すかの2つです。どちらも預け先の破綻リスクがあるため、利回りだけで選ばないことが大切です。
ステーブルコインに税金はかかりますか?
USDTやUSDCを暗号資産として売買した場合、円換算で利益が出れば雑所得として課税対象になります。1ドル=150円のときに買ったUSDTを1ドル=160円で日本円に戻せば、為替差益と同じ考え方で10円分が利益です。
円建てのJPYCは1円で買って1円で使う限り、原則として利益が発生しません。暗号資産の課税の基本は国税庁のFAQで確認できますが、電子決済手段の個別の取扱いは税理士か税務署に確認してください。
ステーブルコイン関連の日本株はありますか?
発行や取扱いに関わる上場企業としては、USDCを扱うSBI VCトレードの親会社であるSBIホールディングス、コインチェックの親会社であるコインチェックグループ、円建てステーブルコインの発行を予定する三菱UFJ・みずほ・三井住友の各フィナンシャルグループがあります。
ただし、いずれもステーブルコインは事業のごく一部です。関連銘柄として株価に直結すると考えるのは早いでしょう。
まとめ|ステーブルコインは「値動きを止めるための通貨」
この記事の要点
- ステーブルコインは、1枚を1ドルや1円に固定した暗号資産で、市場規模は約3,000億ドルです
- 値段を支えているのは発行体の裏付け資産で、裏付けのないアルゴリズム型は2022年に崩壊しました
- 裏付けがあっても、USDCは2023年に0.87ドル、JPYCは2026年9月に4.2円まで乖離した実例があります
- 日本では電子決済手段として法律に位置づけられ、USDCはSBI VCトレード、JPYCはJPYC EXで買えます
- 待機資金は1つの発行体に寄せず、USDTとUSDCに分けて持つのが無難です
ステーブルコインは、暗号資産の世界に置いたまま値動きだけを止めるための通貨です。相場から一度降りたいときの待機場所として使うのが、個人投資家にとって最も実務的な使い方と言えます。
ただし「安定」を約束しているのは発行体であって、国ではありません。発行体の裏付け資産を確認し、1つの銘柄に寄せず、使う取引所の規制上の立場まで見ておくことで、待機資金は初めて安全になります。
ドル建ての待機資金を国内で用意するなら、日本円でUSDCを買えるSBI VCトレードが入口になります。100万円相当までという上限を踏まえて、置き場所を決めてください。
\国内で唯一、日本円でUSDCを売買できる/
参考文献(いずれも2026年9月18日に編集部が確認)
1. 金融庁「電子決済手段等取引業・電子決済等取扱業を行うみなさまへ」:https://www.fsa.go.jp/common/shinsei/dendai/dentori.html
2. 金融庁「電子決済手段・暗号資産サービス仲介業を行うみなさまへ」:https://www.fsa.go.jp/common/shinsei/denanchuukai/index.html
3. 金融庁「コメントの概要及びコメントに対する金融庁の考え方」2026年5月19日:https://www.fsa.go.jp/news/r7/sonota/20260519/01.pdf
4. Tether「Transparency」:https://tether.to/en/transparency/
5. Circle「USDC」:https://www.circle.com/usdc
6. JPYC株式会社 公式サイト:https://corporate.jpyc.co.jp/
7. JPYC EX 公式サイト:https://jpyc.co.jp/
8. SBIホールディングス「電子決済手段等取引業者登録完了のお知らせ」2025年3月4日:https://www.sbigroup.co.jp/news/2025/0304_15290.html
9. SBIホールディングス「USDC一般向け取扱い開始のお知らせ」2025年3月25日:https://www.sbigroup.co.jp/news/2025/0325_15332.html
10. SBI VCトレード「USDC」:https://www.sbivc.co.jp/usdc
11. 三菱UFJ銀行・みずほ銀行・三井住友銀行「ステーブルコインの共同発行に向けた取組みについて」2026年6月10日:https://www.bk.mufg.jp/news/news2026/pdf/news0610.pdf
12. 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」:https://www.nta.go.jp/publication/pamph/pdf/virtual_currency_faq_03.pdf
13. DefiLlama「Stablecoins」(2026年9月25日取得):https://defillama.com/stablecoins
※本記事は情報提供を目的としたもので、特定の暗号資産や取引所の利用を勧誘するものではありません。ステーブルコインは日本円や外国通貨そのものではなく、国家によって価値が保証されたものでもありません。発行体の状況や規制の変更により、価値が連動先から乖離する可能性があります。記事内の円換算は1ドル=156円(2026年9月18日時点)で計算した概算です。税金の取扱いは個別の状況により異なるため、税理士や税務署にご確認ください。掲載した画像は各公式サイトおよび公的機関の公表資料からの引用で、出典は各画像のキャプションに記載しています。
関連記事
-
 BTCCのバウチャーとは?クーポンや体験金との違いと使い方、失効させない方法などを解説!
-
USDCとUSDTは税区分では別物|電子決済手段と暗号資産、55%課税と利確シミュレーション
-
ビットコインETFの資金流入|9月21日に9.99億ドルで2026年最大|最新データと大口の動きの読み方
-
IBIT(iシェアーズ・ビットコイン・トラスト)とは?世界最大のBTC ETFと「オプション市場」の読み方
-
クラリティ法案(CLARITY Act)とは?9月15日の上院採決は否決|仮想通貨への影響とトランプ政権が急いだ理由
-
仮想通貨のロング・ショートとは?やり方・レバレッジ倍率・リスクと税金を解説
-
Telegram(テレグラム)がApp Storeから一時削除→即日復旧|Appleが説明した削除理由・GRAM(旧TON)価格チャートと過去事例を解説
-
トークンエコノミーとは?仕組み・具体例・メリットとデメリットをわかりやすく解説