
メタプラネットがビットコイン保有量で世界2位に浮上|1万枚売却→買い戻しの狙いと株価への影響
「忙しい人向け」ニュース要約
- ビットコイン10,000枚を売却→11,000枚を買い戻し(ネットで+1,000枚)
- 総保有44,000BTCで、上場企業のBTC保有量「世界2位」に浮上
- 狙いは「流動性の証明」。借金を上回る額を現金化し信用力を強化
- 同日に資本配分方針の再改定・新収益戦略(ネット・インタレスト・インカム)も発表。保有BTCの時価だけでなく収益力でも評価される会社を目指す戦略転換の一部
- 買い戻しが約9%高く、単純計算で約116億円のコスト。ただし時価評価で会計上の損失はなし
- 株価の反応は限定的(10/6終値 -2.36%)。保有方針(積み増し)は不変
※相場やニュースの日々の見方は、水野のX(@mizuno_ichizen)で発信中です。
 水野 倫太郎
「ビットコインを売った」と聞くと弱気転換に見えますが、中身は逆です。借金を上回る額を一度現金化して「必要なら売れる」と実取引で示し、信用力(格付け)と将来の資金調達につなげる動き。保有量はむしろ純増しています。ここを取り違えないことが大事です。
監修 水野 倫太郎
株式会社ICHIZEN HOLDINGS 代表取締役
慶應義塾大学経済学部。2017年米国留学時にブロックチェーンと出会い、Web3の業界に足を踏み入れる。2018年には、日本有数の仮想通貨メディアCoinOtakuに入社。2019年には同社のCMOに就任し、2020年に東証二部上場企業とM&Aを行い、様々なクリプト事業を展開する。2022年に現在代表取締役社長を務めるICHIZEN HOLDINGSを立ち上げ様々なWeb3事業を手がける。複数のWeb3系事業に出資を行いながら有識者として活動。
目次
何があったのか|1万BTC売却→1.1万BTC買い戻しでネット+1,000BTC
この章のポイント
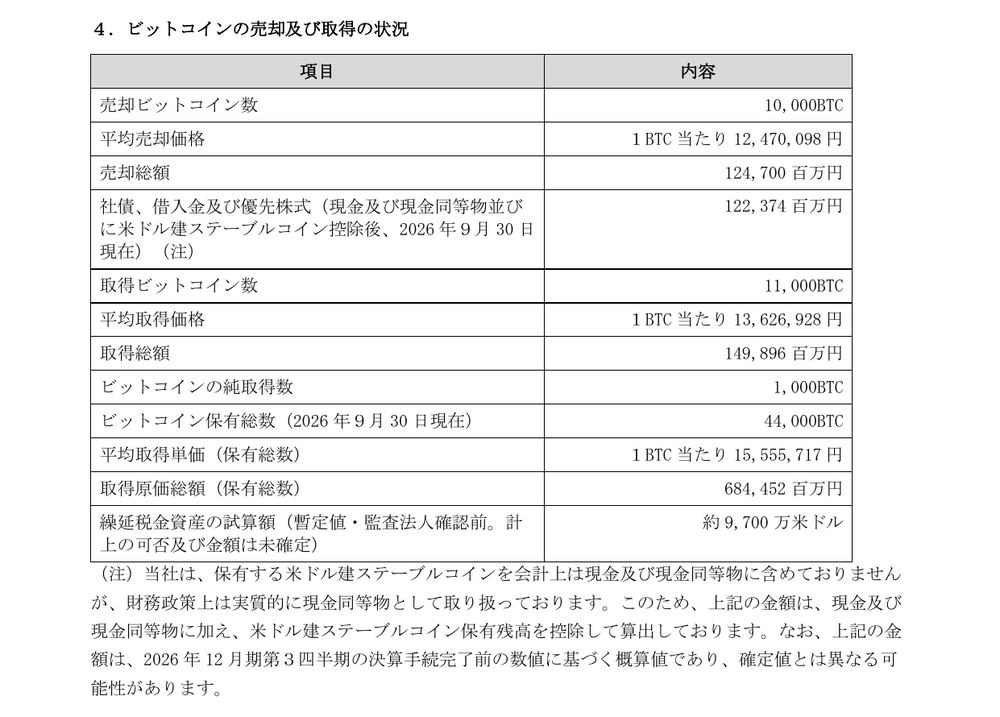
第3四半期に10,000BTCを売却し、11,000BTCを買い戻し。差し引きネットで+1,000BTCとなり、総保有は44,000BTC(2026年9月30日時点)になりました。
2026年10月5日、メタプラネット(東証スタンダード・3350)は、第3四半期(2026年7〜9月)にビットコインを売却し、その後買い戻していたことを開示しました。具体的には10,000BTCを売却し、11,000BTCを購入。差し引きネットで+1,000BTCとなり、9月30日時点の総保有は44,000BTCになりました。
この開示は、メタプラネットの公式X(旧Twitter)でも告知されています。
重要なのは、この売りと買い戻しが別々の取引として実行された点です。同時交換ではなく、まず売却して現金で保有し、その後に改めて買い戻しています。つまり「一度ビットコインを現金化した」という事実を、実際の取引として残しているのがこの取引の核心です。
なぜ売ったのか|狙いは「流動性の証明」と信用力
この章のポイント
狙いは「流動性の証明」。有利子負債を上回る額を一度現金化して見せ、信用力と将来の資金調達(社債・優先株)につなげるためで、ビットコインの保有方針は変わりません。
同社の説明によると、目的はビットコインの流動性(現金化できること)を、実取引で証明することです。同社のバランスシートは資産の大半がビットコインで占められており、信用力を評価する格付け会社や債券投資家にとっては、「市場で売れるか」だけでなく「必要なときに実際に売って、債務の支払いに充てる意思と能力があるか」が重要になります。
そこで同社は、社債・借入など有利子負債の残高を上回る額のビットコインを売却し、その売却代金を現金で保有しました。開示によれば、売却代金は約1,247億円で、現金・米ドル建てステーブルコインを差し引いた有利子負債等の残高(約1,223億円)を上回っています。借入などの債務はこの取引で返済しておらず、従来どおり残したうえで、「債務を上回る現金をいつでも用意できる」ことを示した形です。
同社は今後、海外同業の動向も踏まえて信用格付けの取得を目指すとしています。格付けなどを通じて資本市場での信用力を客観的に評価してもらい、社債や優先株を含む資金調達の選択肢を広げる狙いです。なお、この売却は保有方針の変更ではなく、ビットコインを中核資産として積み増す基本戦略は変わらないと明記しています。
いくらかかったのか|価格差の約116億円と米国の税メリット
この章のポイント
買い戻しが約9%高く、単純計算で約116億円のコスト。一方で米国の繰延税金資産(約9,700万ドル・暫定)と時価評価により、新たな会計上の損失は生じません。
この取引にはコストも生じています。売却の平均価格は1BTCあたり約1,247万円、買い戻しの平均価格は約1,363万円で、買い戻しのほうが約9%高い水準でした。売却から買い戻しまでの間にビットコイン価格が上昇したためです。
この価格差を売却した10,000BTC分で単純計算すると、持ち続けた場合に比べて約116億円多く支払った計算になります。これは会計上の損失ではなく、「高く買い直した」ことによる経済的なコストです。
一方で、売却によって米国の税務上はキャピタルロス(売却損)が発生しました。同社はこれに基づく繰延税金資産として約9,700万ドル(米持株会社の子会社で計上見込み)を暫定的に見込んでいます。ドル円150円前後で換算すると約145〜150億円規模で、認められれば先ほどの価格差コストを相殺し得る水準です。ただしこれは監査前の暫定試算で、計上の可否も金額も確定していません。将来のキャピタルゲインと相殺して使う想定で、使えるかどうかは今後の利益次第です。
加えて、同社はビットコインを時価評価で計上しているため、今回の売買そのものから新たな会計上の損失は生じません。この点が「損失」という言葉から受ける印象と、実際の会計インパクトの差につながっています。
保有と業績|44,000BTC・BTC利回り11.3%
この章のポイント
総保有44,000BTC、第3四半期のBTC利回りは11.3%。プット売り中心のビットコイン・インカム事業は8四半期連続で売上を計上(約8.48億円)しています。
第3四半期を終えた時点の主な数字は次のとおりです(いずれも2026年9月30日時点、一部は監査前の速報値)。
- 総保有:44,000BTC(取得簿価の合計 約6,844億円、平均取得単価 約1,556万円)
- 第3四半期のBTC利回り(BTC Yield):11.3%(1株あたりビットコインの成長を示す同社の重要KPI)
- ビットコイン・インカム事業の売上:約8.48億円(8四半期連続で収益を計上)
保有量は前四半期末(6月30日)の43,000BTCから1,000BTC増加しており、「売って減った」のではなく純増を続けている点は押さえておきたいところです。
世界2位の保有量|Twenty One Capitalを上回る
この章のポイント
保有44,000BTCで、上場企業のビットコイン保有量「世界2位」に浮上。首位Strategyに次ぎ、Twenty One Capitalを僅差で上回りました(bitcointreasuries.net・2026年10月6日時点)。
今回の積み増しで、メタプラネットの保有量は上場企業として世界2位になりました。暗号資産の保有企業をまとめるbitcointreasuries.netによると、2026年10月6日時点のランキングは次のとおりです。
- Strategy(旧MicroStrategy):約848,000BTC
- メタプラネット:44,000BTC
- Twenty One Capital(XXI):約43,514BTC
2位のメタプラネットと3位のTwenty One Capitalの差は約500BTCで、僅差の2位です。首位のStrategyは約84万BTCと桁違いの規模を保っています。なお、これは上場企業に限ったランキングで、ビットコインの現物ETFや各国政府などの保有は含みません。今回の「流動性の証明」の売買でも保有を純増させたことが、2位浮上につながっています。
この世界2位への浮上は、X(旧Twitter)でも話題になっています。
この売買の本当の狙い|「BTC NAVだけの評価」からの脱却
この章のポイント
今回の売買は単独の一手ではありません。同日発表の「資本配分方針の再改定」「ネット・インタレスト・インカム戦略の導入」と一体で、保有BTCの時価(mNAV)だけでなく収益力でも評価されることを目指す戦略転換の一部です。
メタプラネットは10月5日、今回のビットコイン売買に加えて「資本配分方針(キャピタル・アロケーション・ポリシー)の再改定」「ネット・インタレスト・インカム戦略の導入」「第3四半期のビットコイン・インカム事業の実績」を同時に開示しました。これらは一体の戦略パッケージで、今回の流動性の証明も資本配分方針の信用力向上策として明記されています。
核心は、これまで保有ビットコインの時価(BTC NAV)を中心に評価されてきた同社を、継続的な収益力でも評価されるようにするという狙いです。新たに導入したネット・インタレスト・インカム戦略は、低コストで調達した資金を利回りのある資産(海外のビットコイン関連企業が発行する優先証券など)に投資し、調達コストとの利鞘(ネット・インタレスト・マージン)を安定収益として稼ぐものです。今回の流動性の証明→信用力→低コスト調達が、この利鞘を成り立たせる土台になります。
株価が保有ビットコインの価値を下回るmNAV1倍割れへの対抗策も、方針に明記されました。mNAVが1倍を下回る局面では、(1)普通株の発行(希薄化)を原則行わない、(2)自己株式の取得を執行する、というものです。実際、希薄化後株式数は6月末から9月末にかけて減少しています。同社は4つの戦略目標の1つに「mNAVの向上」を掲げており、今回の一連の動きはその布石でもあります。
もっとも、既存のビットコイン・インカム事業(オプション活用の収益)は、第3四半期の売上が848百万円と、2025年10〜12月期の約4,242百万円から大きく減少し、同社は「進捗は当初想定を下回っている」と認めています。新戦略には、この収益の変動性を補い、より安定した収益源を加える狙いもあります。あわせて、米ナスダック上場のSuper League社への出資(2,100BTCと250万ドル)により、米国資本市場へのアクセス獲得も見込んでいます(2026年第4四半期クロージング予定・未完了)。
株価への影響|IR後の反応は限定的
この章のポイント
IRは5日の引け後開示。6日は寄り289円から終値290円(前日比-2.36%)と軟調でしたが、暴落ではなく限定的な反応にとどまりました。
今回のIRは10月5日の取引終了後に開示されました。そのため同日の株価(終値297円、前日比+2.06%)はニュース前の動きで、市場の反応は翌6日に表れています。
6日は寄り付き289円(前日終値から-8円、約-2.7%のギャップ下げ)で始まり、前場は一時287円まで下げる場面もありつつ287〜297円のレンジで推移しました。後場も軟調に推移し、大引けは終値290円(前日比-7円、-2.36%)となりました(出来高1,243万株)。嫌気はされたものの暴落ではなく、直近の値動き(10月1日+7.34%、2日-5.21%)の範囲内にとどまっています。なお同社株は年初来高値639円(1月15日)から大きく水準を切り下げ、7月に安値192円を付けた後、足元は290円前後での推移が続いています。
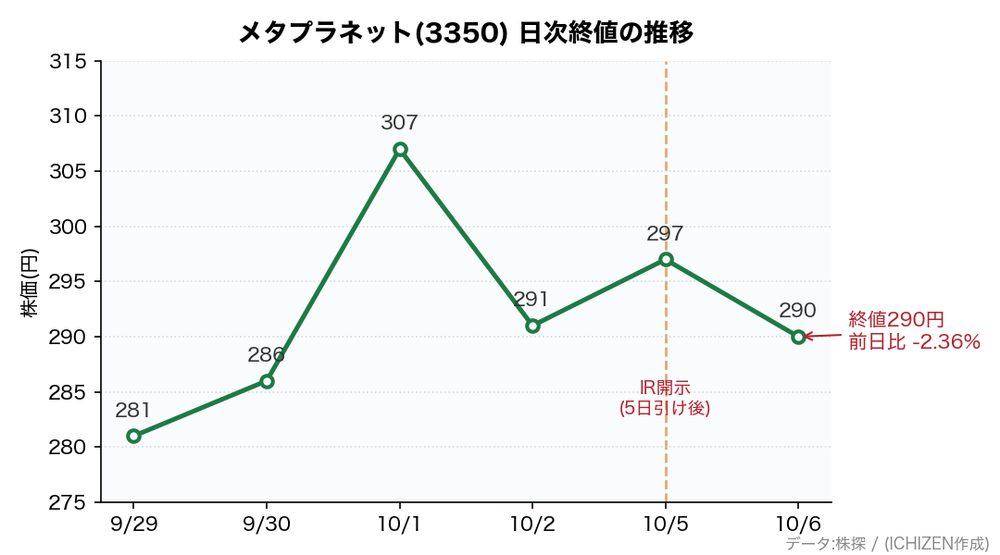
※株価は2026年10月6日の終値(大引け)です。
【ICHIZEN Capitalの視点】この売買をどう読むか
この章のポイント
金額としては大きいものの、株価には効きにくい取引です(すでにmNAV1倍割れで弱気が織り込み済み)。これがICHIZENの見立てです。
「約116億円のコスト」と「株価約-2%」というギャップには理由があります。結論から言うと、金額としては大きいものの、株価には効きにくい取引です。2つの角度で整理します。
1. なぜ株価は大きく下げないのか
相殺材料が複数あるためです。第1に会計上の損失は出ない(ビットコインは時価評価)。第2に、米国の繰延税金資産 約9,700万ドル(約145〜150億円規模)が認められれば、価格差コストを上回って相殺し得ます。第3に保有ビットコインは純増(44,000BTC)。第4に、流動性を実証したこと自体は信用面ではプラスに働きます。
加えて、同社株はすでに保有ビットコインの時価を下回る水準で取引されています。保有44,000BTCの時価は約5,900億円規模(価格・為替で変動)に対し、時価総額は約4,000億円。mNAVは1倍割れ(トラッカー上 約0.75倍・bitcointreasuries.net・2026年10月6日)です。すでに弱気が織り込まれているため、相殺され得る一過性のコストでは株価が動く余地は大きくありません。
mNAVとは、時価総額が保有ビットコインの時価の何倍かを示す指標で、ビットコインを大量に保有する企業の割高・割安を測る物差しです。1倍超なら保有BTC以上に評価された「プレミアム」、1倍割れなら保有BTCより安く評価された「ディスカウント」を意味します。メタプラネットは以前、1倍を大きく上回るプレミアムで評価された時期もありましたが、株式の希薄化などを背景に水準を切り下げ、足元は1倍割れのディスカウント圏にあります。市場がすでにかなり慎重に評価しているため、今回の一過性コストが加わっても株価が大きく反応しにくい地合いだといえます。なお、mNAVは算出方法(時価総額ベースか、負債を含む企業価値ベースか)によって数値に幅が出る点には注意が必要です。
2. それでも残る論点(注視点)
楽観だけでは読めない点も残ります。繰延税金資産は監査前で未確定で、認められなければ約116億円はより純粋なコストに近づきます。格付けの取得も「保証はない」と同社が留保しており、取れなければ「高値で買い戻した意味」が後から問われかねません。予告なしの実施や、買い戻しが四半期の高値圏だった可能性を指摘する声もあります。
ただし、格付け会社が見たいのは「必要なときに実際に売る意思と能力」であり、売らずに現金を用意する方法(担保を使った借入など)では完全には示せません。目的の性質上、ある程度のコストは避けにくかったとも言えます。大切なのは「売った=弱気」と短絡することではなく、信用というシグナルをいくらで買ったのか、もっと安く買えなかったのかという視点で見ること。焦点は、第3四半期決算での最終的な会計・税処理と、格付けの進展です。
よくある質問(FAQ)
メタプラネットは今回、何をしたのですか?
第3四半期にビットコインを10,000BTC売却し、その後11,000BTCを買い戻しました。差し引きネットで+1,000BTCとなり、総保有は44,000BTC(2026年9月30日時点)です。売却は「必要なら現金化できる」ことを実取引で示すためのものです。
なぜわざわざ高く買い戻したのですか?
売却から買い戻しまでの間にビットコイン価格が上昇したためです。売却と買い戻しは別々の取引として行われており、同時交換ではありません。結果として買い戻しの平均価格は売却より約9%高くなりました。
結局いくら損したのですか?
価格差を売却分で単純計算すると、持ち続けた場合に比べ約116億円多く支払った計算です。ただしこれは会計上の損失ではなく、米国の繰延税金資産(約9,700万ドル・暫定)で相殺され得るため、最終的な負担は変わる可能性があります。
ビットコインの保有量は減ったのですか?
いいえ。10,000BTCを売って11,000BTCを買い戻したため、ネットでは+1,000BTCの純増です。総保有は前四半期末の43,000BTCから44,000BTCへ増えています。
会計上の赤字(損失計上)になりますか?
同社はビットコインを時価評価で計上しているため、今回の売買そのものから新たな会計上の損失は生じません。最終的な会計・税処理は監査を経て、第3四半期の決算で反映される予定です。
なぜ株価は大きく下がらなかったのですか?
会計損が出ないこと、税メリットで相殺され得ること、保有が純増していること、信用面ではプラスに働くことなど、相殺材料が多いためです。加えて同株はすでに保有ビットコインの時価を下回る水準(mNAV1倍割れ)で取引されており、弱気が織り込まれている点も影響しています。
メタプラネットのmNAVとは?「1倍割れ」は何を意味しますか?
mNAVは、時価総額が保有ビットコインの時価の何倍かを示す指標です。1倍超なら保有BTC以上に評価された「プレミアム」、1倍割れなら保有BTCより安く評価された「ディスカウント」を意味します。2026年10月6日時点のメタプラネットは約0.75倍(bitcointreasuries.net)で、1倍割れ=ディスカウント状態です。市場が希薄化などを背景に慎重に評価していることを示します。なお算出方法(時価総額ベース/企業価値ベース)により数値には幅が出ます。
この取引で格付けは取れるのですか?
現時点では未定です。同社は格付けの取得を目指すとしていますが、取得できるか、取得できる場合の水準や時期について「保証はない」と留保しています。今回の流動性の証明は、その評価を得るための取り組みの一つという位置づけです。
繰延税金資産とは何ですか?
将来の税負担を軽くできる見込み分を資産として計上するものです。今回は売却で生じた米国税務上の損失を、将来のキャピタルゲインと相殺して使う想定です。ただし計上の可否と金額は監査前で確定しておらず、実際に使えるかは今後の利益次第です。
個人投資家はどう受け止めればよいですか?
「ビットコインを売った=弱気」と単純に捉えないことが大切です。保有は純増で、狙いは信用力づくりにあります。一方で税効果や格付けは未確定のため、第3四半期決算での最終処理と格付けの進展を確認するのが現実的です。本記事は投資助言ではありません。
メタプラネットのビットコイン保有量は世界で何位ですか?
2026年10月6日時点で、上場企業としては世界2位です(bitcointreasuries.net)。首位はStrategyの約848,000BTC、メタプラネットは44,000BTCで、3位のTwenty One Capital(約43,514BTC)を僅差で上回っています。ビットコインの現物ETFや各国政府の保有を含まない、上場企業に限った順位です。
この記事のまとめ
この記事のまとめ
- メタプラネットが10,000BTC売却→11,000BTC買い戻し。ネット+1,000BTCで総保有44,000BTC(2026年9月30日)
- 狙いは流動性の証明。有利子負債を上回る額を現金化し、信用力と将来の資金調達(社債・優先株)につなげる
- 買い戻しが約9%高く、単純計算で約116億円のコスト。一方で繰延税金資産 約9,700万ドル(暫定)で相殺され得る
- 時価評価のため新たな会計損はなし。保有方針も不変で、保有量はむしろ純増
- 保有44,000BTCは上場企業のビットコイン保有量で世界2位に浮上(Twenty One Capitalを上回る・2026年10月6日)
- 株価反応は限定的(6日終値-2.36%)。税効果と格付けは未確定で、第3四半期決算と格付けの進展が焦点
今回の取引は「ビットコインを売った」という見出しの印象とは裏腹に、保有は純増し、狙いは信用力づくりにあります。金額としては大きいものの、会計損が出ず税効果で相殺され得るため、株価へのインパクトは限定的でした。重要なのは、第3四半期決算での最終的な会計・税処理と、格付けが実際に前進するかどうかです。この2点の行方次第で、評価は今後変わり得ます。
速報や日々の相場観はXで発信中
 水野倫太郎|株式会社ICHIZEN HOLDINGS 共同代表@mizuno_ichizen
ニュースの速報や、相場・トレンドの日々の見方をXで発信しています。フォローで最新情報をチェックできます。
参考文献
※1 メタプラネット株式会社 開示資料「ビットコインの追加購入に関するお知らせ(流動性の実証を目的としたビットコインの売却・再取得の実施を含む)」(2026年10月5日)
※2 メタプラネット株式会社 開示資料「キャピタル・アロケーション・ポリシー(資本配分方針)の再改定に関するお知らせ」「ネット・インタレスト・インカム戦略の導入に関するお知らせ」「ビットコイン・インカム事業の2026年12月期第3四半期業績に関するお知らせ」(いずれも2026年10月5日)
※3 株価データ:株探(kabutan.jp) メタプラネット(3350) 2026年10月6日取得
※4 bitcointreasuries.net(上場企業のビットコイン保有量ランキング) 2026年10月6日取得
免責事項
本記事は公表された情報の整理を目的としたものであり、特定の暗号資産や金融商品の売買を推奨するものではありません。投資助言ではありません。暗号資産および株式の取引にはリスクが伴います。記載の数値には監査前の速報値・暫定試算が含まれ、今後変動する可能性があります。最終的な投資判断はご自身の責任で行ってください。情報は2026年10月6日時点のものです。
- オンチェーン金融フォーラムとは?金融庁がDeFi・DEX規制を検討|決定事項はゼロ、中間整理は2027年初
- 国内の暗号資産取引高7,644億円|JVCEA8月統計の「1.9倍」の正体と、BTC・ETH・XRPで92%の内訳
関連記事
-
 CFTCが予測市場を金融デリバティブ(スワップ)に分類する規則案を提示|Polymarket・Kalshiはどう変わるのか
-
金融庁が本人確認「ICチップ読取」への早期移行を要請|暗号資産の口座開設はどう変わるのか
-
国債の「トークン化」とは|財務省が示した3類型と、国債がオンチェーンに乗る意味を解説
-
暗号資産のマネーロンダリング 手口と仕組みを解説|ビットコイン→テザー変換はなぜ追跡されるのか
-
金融庁の無登録暗号資産交換業者一覧|警告された海外取引所と最新のIZAKA-YA【2026年10月】
-
ハイパーリキッドをシンガポール当局が「管轄外」と判断|本社は同国でも事業者とみなさず
-
国内の暗号資産取引高7,644億円|JVCEA8月統計の「1.9倍」の正体と、BTC・ETH・XRPで92%の内訳
-
オンチェーン金融フォーラムとは?金融庁がDeFi・DEX規制を検討|決定事項はゼロ、中間整理は2027年初