
国債の「トークン化」とは|財務省が示した3類型と、国債がオンチェーンに乗る意味を解説
「忙しい人向け」ニュース要約
- 財務省が2026年10月8日、国債をブロックチェーンに対応させる研究会の初会合で「3類型」を提示(報告は2027年1月めど)
- 類型1=国債で運用するMMFの受益権/類型2=振替口座簿のオンチェーン化(A・B・C)/類型3=現行制度の外に新形態の国債を発行
- 狙いは決済の高度化(今のT+1→即時決済)や担保・流動性管理の効率化、国債市場の国際競争力の維持
- 海外は米BUIDL(オンチェーンMMF)・英DIGIT(デジタル国債)が先行。ステーブルコインやトークン化預金、金商法移行と地続きの動き
※相場やニュースの日々の見方は、水野のX(@mizuno_ichizen)で発信中です。
 水野 倫太郎
地味に見えて、これは大きな話です。国債という金融の土台がブロックチェーンに乗るかどうかの検討が、国の手で始まりました。すぐに個人が買えるわけではありませんが、ステーブルコインやトークン化預金、暗号資産の金商法移行と同じ「オンチェーン金融」という大きな流れの一部です。3類型は決定ではなく議論の整理ですが、方向性を知っておく価値はあります。
監修 水野 倫太郎
株式会社ICHIZEN HOLDINGS 代表取締役
慶應義塾大学経済学部。2017年米国留学時にブロックチェーンと出会い、Web3の業界に足を踏み入れる。2018年には、日本有数の仮想通貨メディアCoinOtakuに入社。2019年には同社のCMOに就任し、2020年に東証二部上場企業とM&Aを行い、様々なクリプト事業を展開する。2022年に現在代表取締役社長を務めるICHIZEN HOLDINGSを立ち上げ様々なWeb3事業を手がける。複数のWeb3系事業に出資を行いながら有識者として活動。
目次
何が示されたのか|財務省が国債オンチェーン化の「3類型」を提示
この章のポイント
財務省が2026年10月8日、「国債のオンチェーン対応に関する研究会」の初会合を開き、国債をブロックチェーンに対応させるやり方を「3類型」に整理して示しました。ただしこれは決定ではなく、議論を進めるための暫定的な整理です。報告の取りまとめは2027年1月ごろとされています。
財務省(理財局)は2026年10月8日、「国債のオンチェーン対応に関する研究会」の第1回会合を開きました。日本銀行と金融庁が意見交換に加わり、大学の研究者らで構成されています。この初会合で、国債をブロックチェーンに対応させる取り組みを「3つの類型」に整理した事務局説明資料が示されました。
重要な前提として、この3類型は「どれを採用するか決めたもの」ではありません。資料でも、ヒアリングで聞かれた取り組み事例を分類した、議論のマッピングのための暫定的な整理だと明記されています。研究会はこれから事業者へのヒアリングなどを重ね、報告を2027年1月ごろにまとめる方向です。まずは、そもそも国債のトークン化とは何かから整理します。
そもそも「国債のトークン化・オンチェーン対応」とは
この章のポイント
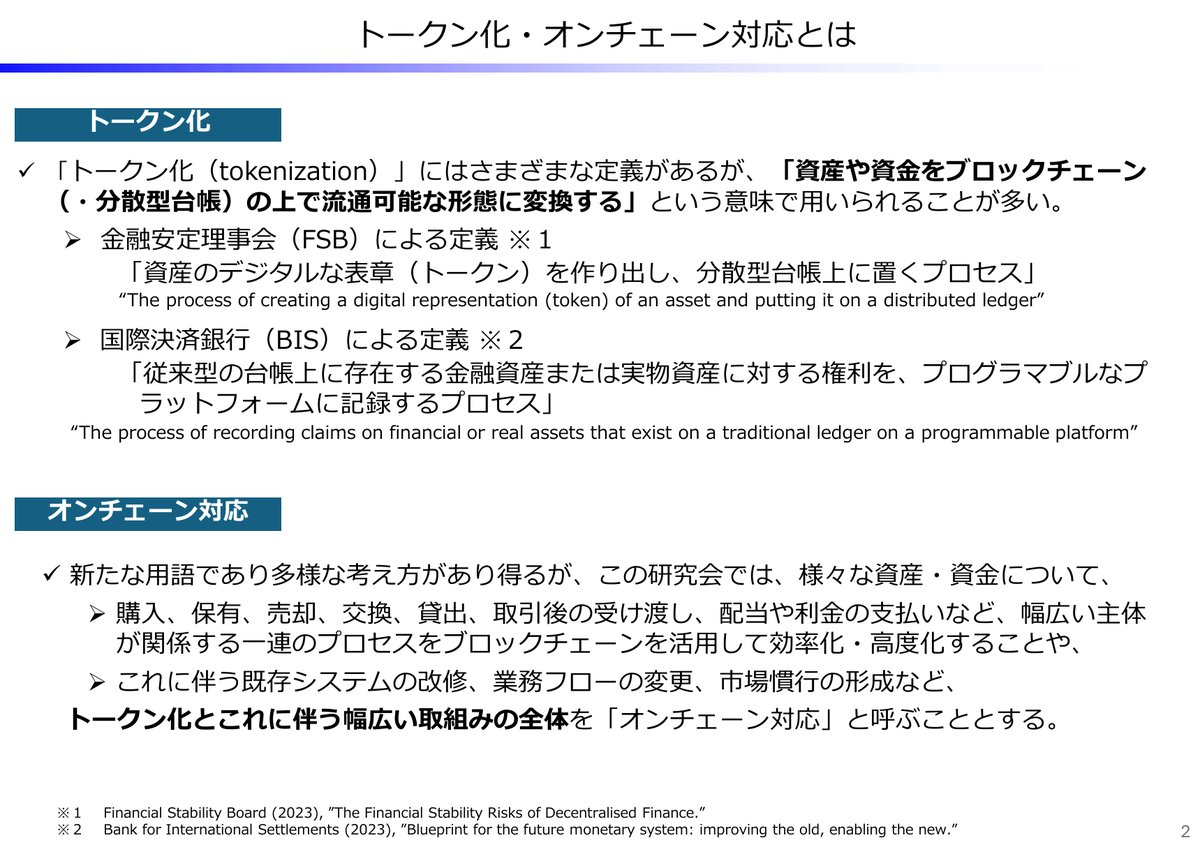
トークン化とは、資産をブロックチェーン上で扱える形(トークン)に変えることです。研究会はさらに広く、国債の購入から利金の支払いまでの一連のプロセスをブロックチェーンで効率化することを「オンチェーン対応」と呼んでいます。
トークン化(tokenization)とは、金融安定理事会(FSB)の定義では「資産のデジタルな表章(トークン)を作り出し、分散型台帳上に置くプロセス」です。かみ砕くと、国債や株式などの資産を、ブロックチェーン上でやり取りできる形に変えることを指します。国債・社債・株式などをトークン化したものは「セキュリティトークン」、預金をトークン化したものは「預金トークン(トークン化預金)」と呼ばれます。
財務省の研究会では、トークン化そのものだけでなく、国債の購入・保有・売却・取引後の受け渡し・利金の支払いといった一連のプロセスをブロックチェーンで効率化・高度化することや、それに伴うシステム改修・業務フローの変更までを含めて「オンチェーン対応」と呼んでいます。つまり、単に国債を電子化する話ではなく、取引から決済までの仕組み全体を見直す検討だということです。
財務省が示した「3類型」をわかりやすく解説
この章のポイント
3類型は「どこまで踏み込むか」の段階と考えると分かりやすいです。類型1は国債の周辺(MMF)だけ、類型2は今の決済制度の中身をオンチェーン化、類型3は制度の外に新しい国債そのものを発行する、という改革度の順になっています。
財務省が研究会で実際に示した資料が、次の表です。
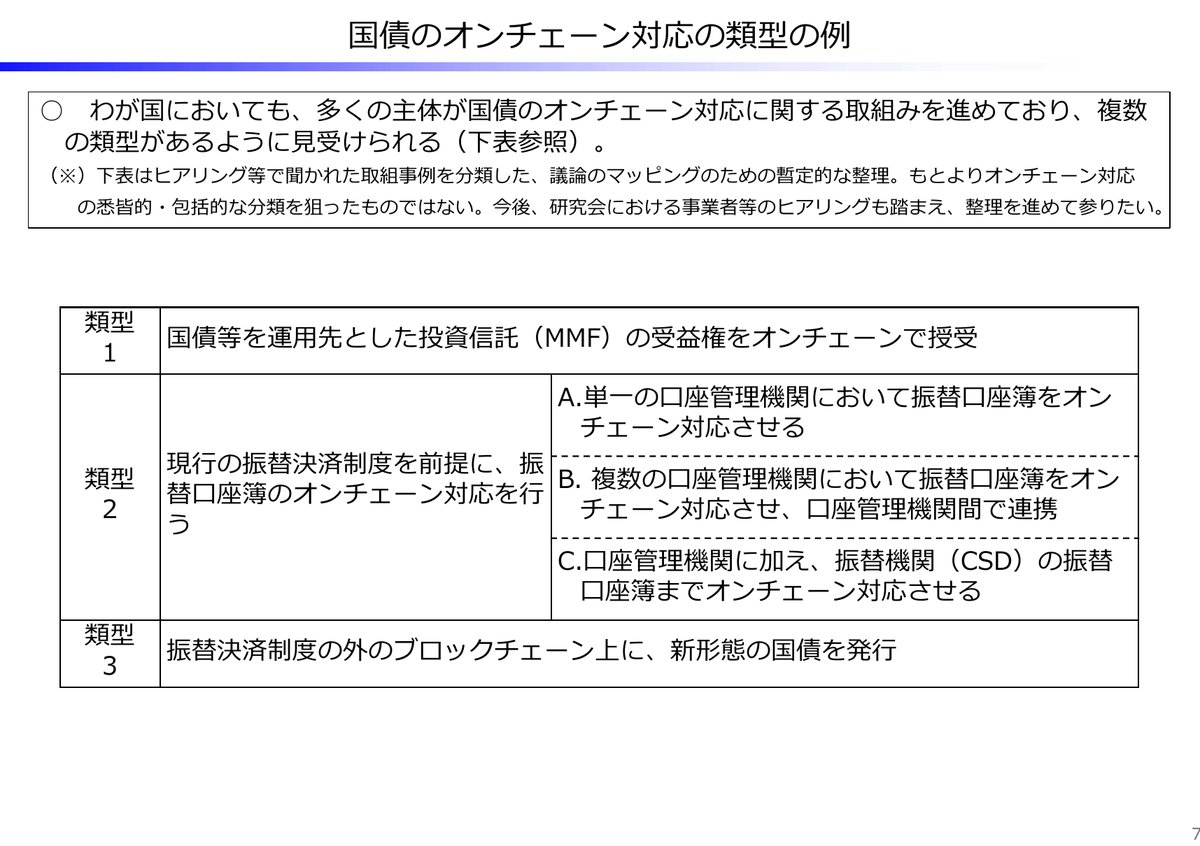
3類型は、ブロックチェーンへの踏み込み度合いが小さいものから大きいものへと並んでいます。かみ砕くと、次のイメージです。
類型1
国債のMMF受益権だけ
改革度:小(お試し)
国債のMMF受益権だけ
改革度:小(お試し)
→
類型2
今の決済制度の口座簿を
オンチェーン化(A→B→C)
改革度:中
今の決済制度の口座簿を
オンチェーン化(A→B→C)
改革度:中
→
類型3
制度の外に新形態の
国債をネイティブ発行
改革度:大(本丸)
制度の外に新形態の
国債をネイティブ発行
改革度:大(本丸)
スクロールできます
| 類型 | 内容 |
|---|---|
| 類型1 | 国債等を運用先とした投資信託(MMF)の受益権をオンチェーンで授受する。国債そのものには手を加えない、最小限の対応。 |
| 類型2-A | 現行の振替決済制度を前提に、単一の口座管理機関(証券会社等)で振替口座簿をオンチェーン化する。 |
| 類型2-B | 複数の口座管理機関で振替口座簿をオンチェーン化し、機関どうしを連携させる。 |
| 類型2-C | 口座管理機関に加え、振替機関(CSD=日本銀行)の振替口座簿までオンチェーン化する。 |
| 類型3 | 現行の振替決済制度の外のブロックチェーン上に、新しい形態の国債を発行する。最も踏み込んだ形。 |
類型1は、国債そのものではなく、国債で運用する投資信託(MMF)の持ち分だけをオンチェーンで扱うため、現行制度への影響が最も小さい形です。類型2は、今の国債の決済制度(振替決済制度)を前提にしながら、その記録簿(振替口座簿)をブロックチェーンに対応させるもので、対象範囲によってA・B・Cの3段階に分かれます。そして類型3は、既存制度の外に新しい形の国債そのものを発行する、最も踏み込んだ形です。改革度が上がるほど効果は大きくなりますが、制度やシステムの見直しも大きくなります。
なぜ今なのか|狙いは「即時決済」と国債市場の競争力
この章のポイント
今の国債は約定の翌営業日に決済される「T+1」が基本です。ブロックチェーンなら24時間365日の取引や即時決済が可能になり、担保・流動性管理の効率化や、国債市場の国際競争力の維持につながると期待されています。
今の国債取引は、約定したあとに照合などのプロセスを経て、翌営業日に決済される「T+1」が基本です。日銀ネットを通じて、国債と資金を同時に受け渡す仕組み(DVP)も実現しています。この決済をさらに速くし、将来的には即時決済へ近づけることが、オンチェーン対応の大きな狙いの1つです。
背景には、内閣官房が2026年7月に示した「成長投資を促進するための金融戦略(資産運用立国のアップグレード)」があります。研究会の資料では、オンチェーン対応の意義として、担保や流動性管理の効率化(特に海外投資家にとって)、新たな投資家層の獲得による国債の安定消化、国債市場の国際的な競争力の維持などが挙げられています。一方で、市場が分断されるリスクや、24時間365日の取引になった場合に価格急変が伝わりやすくなる懸念、制度・システムのコストといった課題も、議論の出発点として示されています。
海外はどこまで進んでいるか
この章のポイント
民間では米ブラックロックのオンチェーンMMF「BUIDL」が先行し、運用残高は約23億ドル規模です。公的部門では英国がデジタル英国債「DIGIT」のパイロットを進めています。日本の検討は、こうした世界の流れを追う位置づけです。
海外では、すでに具体的な動きが進んでいます。民間では、米ブラックロックが2024年3月から機関投資家向けにオンチェーンのMMF「BUIDL」を提供し、運用残高は約23億ドル(2026年5月時点)に達しています。J.P.モルガンやブロードリッジも、国債などを担保にした取引や決済を効率化するプラットフォームを運営。DTCCとDigital Asset社は、米国債をブロックチェーン(Canton Network)上でオンチェーン化するパートナーシップを発表しています。
公的部門でも、英国が2024年から、ロンドンの金融ハブとしての競争力維持を目的に、デジタル英国債「DIGIT」の発行に向けたパイロットを進めています。スロベニアも2024年にデジタル国債の実証実験を行いました。日本の今回の研究会は、こうした世界的な潮流に乗り遅れないための検討という位置づけです。
投資家にとって何を意味するのか
この章のポイント
当面は金融機関向けの話で、個人がすぐにトークン化国債を買えるわけではありません。ただし、ステーブルコインやトークン化預金、暗号資産の金商法移行と同じ「オンチェーン金融」の流れの一部であり、将来の資産運用の選択肢を広げる土台になり得ます。
今回の検討は、まず金融機関や機関投資家を念頭に置いたもので、個人投資家がすぐにトークン化された国債を買えるようになる話ではありません。課税や制度の扱いも、これから整理される段階です。過度な期待は禁物で、現時点では「国が国債のオンチェーン化を本格的に検討し始めた」という段階だと押さえるのが正確です。
一方で、この動きはステーブルコインやトークン化預金、暗号資産の金融商品取引法への移行といった、日本で同時に進む「オンチェーン金融」の大きな流れの一部です。国債という最も基礎的な資産がブロックチェーンに乗れば、それを担保にした取引や、オンチェーンの待機資金の安定的な運用先が広がる可能性があります。将来の資産運用の地図を左右しうるテーマとして、方向性を追っておく価値は十分にあります。
よくある質問(FAQ)
国債のトークン化とは何ですか?
国債を、ブロックチェーン上でやり取りできる形(トークン)に変えることです。財務省の研究会では、これに加えて、取引から決済までの一連のプロセスをブロックチェーンで効率化することを「オンチェーン対応」と呼んでいます。
「3類型」はもう決定したのですか?
いいえ。3類型は、どれを採用するか決めたものではなく、議論を整理するための暫定的なマッピングです。研究会はこれからヒアリングなどを重ね、報告を2027年1月ごろにまとめる方向です。
類型1・2・3の違いは何ですか?
踏み込み度合いの違いです。類型1は国債で運用するMMFの受益権だけをオンチェーン化、類型2は今の決済制度の口座簿をオンチェーン化(範囲でA・B・Cの3段階)、類型3は制度の外に新形態の国債そのものを発行します。
何のためにやるのですか?
決済を速くする(今のT+1から即時決済へ)、担保や流動性の管理を効率化する、新たな投資家層を取り込んで国債を安定的に消化する、国債市場の国際競争力を保つ、といった狙いが挙げられています。
個人投資家はトークン化国債を買えるようになりますか?
当面は金融機関や機関投資家を念頭に置いた検討で、個人がすぐに買えるようになる話ではありません。課税や制度の扱いもこれから整理される段階です。
海外ではどこまで進んでいますか?
民間では米ブラックロックのオンチェーンMMF「BUIDL」が運用残高約23億ドル規模で先行。公的部門では英国がデジタル英国債「DIGIT」のパイロットを進めています。
暗号資産やステーブルコインと関係がありますか?
同じ「オンチェーン金融」の流れの一部です。暗号資産の金融商品取引法への移行や、ステーブルコイン・トークン化預金による決済の高度化と地続きのテーマです。
今後のスケジュールは?
研究会は事業者へのヒアリングなどを重ね、報告の取りまとめは2027年1月ごろとされています。そこで類型の整理や論点がさらに具体化する見通しです。
この記事のまとめ
この記事のまとめ
- 財務省が2026年10月8日、国債のオンチェーン対応の研究会で「3類型」を提示。ただし決定ではなく議論用の暫定整理で、報告は2027年1月めど。
- 類型1=国債MMFの受益権/類型2=振替口座簿のオンチェーン化(A・B・C)/類型3=制度の外に新形態の国債を発行。改革度の小さい順。
- 狙いは決済の高度化(T+1→即時決済)・担保/流動性管理の効率化・国債市場の国際競争力。市場分断や価格急変などの課題も提示。
- 海外は米BUIDL・英DIGITが先行。ステーブルコイン・トークン化預金・暗号資産の金商法移行と同じ「オンチェーン金融」の流れ。
- 当面は機関向けで個人がすぐ買える話ではないが、将来の資産運用の土台になりうるテーマ。
速報や日々の相場観はXで発信中
 水野倫太郎|株式会社ICHIZEN HOLDINGS 共同代表@mizuno_ichizen
ニュースの速報や、相場・トレンドの日々の見方をXで発信しています。フォローで最新情報をチェックできます。
参考文献
- 財務省 理財局「国債のオンチェーン対応について(事務局説明資料)」国債のオンチェーン対応に関する研究会 第1回(2026年10月8日)
- 内閣官房「成長投資を促進するための金融戦略 – 資産運用立国のアップグレード -」(2026年7月21日)
- CoinPost「財務省、国債オンチェーン化の3類型を提示 新形態の国債発行も類型に」(2026年10月)、日本経済新聞ほか報道
※本記事は公表資料・報道に基づく情報提供を目的としたもので、投資助言ではありません。研究会の議論は進行中であり、3類型は暫定的な整理です。制度・税制の扱いは今後変わる可能性があります。
関連記事
-
 CFTCが予測市場を金融デリバティブ(スワップ)に分類する規則案を提示|Polymarket・Kalshiはどう変わるのか
-
金融庁が本人確認「ICチップ読取」への早期移行を要請|暗号資産の口座開設はどう変わるのか
-
暗号資産のマネーロンダリング 手口と仕組みを解説|ビットコイン→テザー変換はなぜ追跡されるのか
-
金融庁の無登録暗号資産交換業者一覧|警告された海外取引所と最新のIZAKA-YA【2026年10月】
-
ハイパーリキッドをシンガポール当局が「管轄外」と判断|本社は同国でも事業者とみなさず
-
国内の暗号資産取引高7,644億円|JVCEA8月統計の「1.9倍」の正体と、BTC・ETH・XRPで92%の内訳
-
メタプラネットがビットコイン保有量で世界2位に浮上|1万枚売却→買い戻しの狙いと株価への影響
-
オンチェーン金融フォーラムとは?金融庁がDeFi・DEX規制を検討|決定事項はゼロ、中間整理は2027年初