
Hyperliquidのレンディングとは?貸して増やす機能ではない|HYPEはステーキングと二択・借入の損得を解説
この記事で伝えたいこと
- これは「預けて増やす」機能ではなく、トレードの弾を増やす機能です
- 利息が付くのはUSDC・USDTの供給だけ。HYPEとBTCは担保専用で無利息
- HYPEを担保に回すと、ステーキングの年率2.37%と最大40%の手数料割引を手放すことになります
- 運営側の狙いは出来高です。手数料はHYPEに換えられて焼かれます
 木田 陽介
Hyperliquidの新機能として、2026年9月18日にmanual borrows(手動借入)が動き出しました。「Hyperliquid レンディング」で調べると、HYPEを預けて利息をもらえる新機能だと思う人が多いはずです。ところが公式ドキュメントを読むとそこが逆でした。しかもHyperliquidを使っている層は、そもそも資産を預けて寝かせる人ではありません。誰が何のために使う機能なのか、運営側の損得まで含めて分解します。

監修 木田 陽介
株式会社ICHIZEN HOLDINGS 代表取締役
2016年から仮想通貨トレードを開始。2017年に株式会社CoinOtakuを共同で創業。同年CoinOtakuの代表に就任。2020年に東証二部上場企業に6億円でM&A。bitgetの月間取引高で世界4位を獲得。2025年にCoinOtaku代表を退任し、同年5月に株式会社ICHIZEN HOLDINGSの代表取締役に就任。
目次
結論|これは「増やす機能」ではなく「弾を増やす機能」です
先に結論を置きます。2026年9月18日にHyperliquidで稼働したmanual borrows(手動借入)は、資産を預けて利回りを得るサービスではありません。HYPEやBTCを担保に差し入れて、売らずにステーブルコインを引き出すための機能です。公式の発表によれば、稼働初日だけで約2億6,900万ドル相当が借り入れられました(※1)。
この数字は「貸したい人が殺到した」のではなく「借りたい需要がそれだけあった」ことを示しています。以下、誰がどんな目的で使うのか、そしてHyperliquid側にとって何が得なのかまで踏み込んで分解します。
前提|Hyperliquidを使っている人は「寝かせる人」ではありません
この機能を評価するには、そもそも誰が使っている場所なのかを押さえる必要があります。Hyperliquidは無期限先物(perp)の取引量で伸びてきたDEXで、主な利用者はレバレッジをかけて売買するトレーダーです。現物を長く持つための場所ではありません。
そのトレーダーが握っている資産は、実質的に2つです。
スクロールできます
| 資産 | 本来の役割 | 寝かせたときの機会費用 |
|---|---|---|
| USDC | 入金して証拠金にする。取引の弾そのもの | 証拠金として使えない時間が生まれる |
| HYPE | ステーキングして年率2.37%+手数料割引を得る(※2※3) | 利回りと割引の両方を失う |
ここが今回のいちばん大事な視点です。この層にとって、USDCもHYPEもすでに仕事を持っている資産です。したがって「余っているから貸して利息をもらう」という発想が、そもそも成り立ちにくい。レンディングという言葉から想像する使い方と、実際の利用者の事情が噛み合っていません。
何が始まったのか|manual borrowsの仕様
事実関係を整理します。数値はすべてHyperliquidの公式ドキュメントの記載です(※4)。
① 借りるレーン|担保に入れる資産
担保 / 利息なし
 HYPE
LTV 65%
清算しきい値 82.5%
清算しきい値 82.5%
担保 / 利息なし
 BTC
LTV 50%
清算しきい値 75%
清算しきい値 75%
↓ 担保の評価額 × LTV の範囲で USDC・USDT を借りられる
借りた資金はそのまま取引の証拠金に回せます。利息は借入残高に積み上がります。
② 貸すレーン|供給して利息を受け取る資産
利息あり / 担保にならない
 USDC
利率は利用率で変動
利息あり / 担保にならない
 USDT
利率は利用率で変動
↓ 利息を受け取れる。ただし 自分の借入枠は増えません
借入APYより供給APYは低くなります。プロトコルが借入利息の10%を留保するためです。
HYPEを預けても利息は付きません。付くのはUSDC・USDTを供給したときだけです
出所:Hyperliquid公式ドキュメント「Manual borrows」(2026年9月21日時点)。(ICHIZEN作成)
スクロールできます
| 供給する資産 | 担保になるか | 利息が付くか | 借入枠に効くか |
|---|---|---|---|
| HYPE | なる(LTV 65%) | 付かない | 効く |
| BTC | なる(LTV 50%) | 付かない | 効く |
| USDC | ならない | 付く | 効かない |
| USDT | ならない | 付く | 効かない |
借入可能額は「供給量 × オラクル価格 × LTV」で決まり、清算しきい値は「(1 + LTV) ÷ 2」です。HYPEなら82.5%、BTCなら75%になります(※4)。手動借入が使えるのはManual/Standard口座とUnified口座で、ポートフォリオマージン口座では借入が自動化され、手動の操作は無効になります(※4)。
金利は利用率に応じて変動し、継続的に発生して1時間ごとにインデックス化されます。借入APYは供給APYより高くなります。理由は公式に2つ書かれていて、借り手から集めた利息がより大きな供給者の集団に配分されることと、プロトコルが借入利息の10%を清算バッファとして留保することです(※4)。
貸す側から見る|USDCを供給する価値はあるのか
まず貸す側です。USDCやUSDTを供給すれば利息が付きます。ここだけ見れば、日本語でいうレンディングそのものです。
ただしトレーダーの立場で見ると、話は単純ではありません。USDCは本来、証拠金として使う資金だからです。供給に回している間、その資金が取引の弾として機能するのかどうかが問題になりますが、この点について公式ドキュメントには記載がありません。当社が確認した範囲では、供給したUSDC・USDTが手動借入の枠には寄与しないことだけが明記されています(※4)。
USDCを供給する前に確認したいこと
- その資金を当面トレードに使わないと言い切れるか
- 利率は利用率で変動する。借り手が減れば利回りも落ちる
- 画面に出ている借入金利は受け取れない。プロトコルが10%を留保したうえで供給者に分配される
- 同じUSDCを国内外の他サービスに預けた場合と、条件を並べて比べたか
結論として、USDCの供給はHyperliquidでなければならない理由が薄いと当社は見ています。利回りを目的にするなら、条件を固定できる事業者型を含めて横並びで比較するのが筋です。国内外のサービスを年率・期間・最低数量・解約条件まで並べた比較は仮想通貨レンディングの金利一覧にまとめています。
借りる側から見る|HYPEはステーキングと二者択一になる
本命はこちらです。HYPEを売らずにUSDCを引き出し、そのまま証拠金に回せる——担保と取引の場が同じであることが、この機能の唯一にして最大の強みです。
ところが、HYPEを担保に入れるということは、ステーキングをやめるということです。Hyperliquidのステーキングは、総ステーク量4億HYPEの水準で年率およそ2.37%(※2)。さらにステークしたHYPEの量に応じて取引手数料が割引されます(※3)。
スクロールできます
| ティア | ステーク量 | 手数料割引 |
|---|---|---|
| Wood | 10 HYPE超 | 5% |
| Bronze | 100 HYPE超 | 10% |
| Silver | 1,000 HYPE超 | 15% |
| Gold | 10,000 HYPE超 | 20% |
| Platinum | 100,000 HYPE超 | 30% |
| Diamond | 500,000 HYPE超 | 40% |
つまり担保に回すコストは年率2.37%だけではありません。取引量が多い人ほど、手数料割引を失う損失のほうが大きくなります。月に何度も回転させるトレーダーがDiamondティアを手放せば、割引40%の消滅が効いてきます。売らずに資金を作れる代わりに、恒常的なコスト低減を捨てるという交換です。
さらにステーキングの解除には7日の待機列(unstaking queue)があります(※2)。「今すぐ担保に入れて建てたい」と思っても、ステーク中のHYPEはすぐには動きません。なお、ステーキング中のHYPEをそのまま担保にできるかどうかについては、公式ドキュメントに記載がありません。
木田 陽介ここは実務的にかなり効きます。相場が動いた瞬間に担保を入れて建てたくても、ステークを解いていなければ7日待ちです。使うつもりなら、事前にどれだけ解いておくかを決めておく必要があります。
清算の見方|ヘルスファクター100%割れは清算ではありません
借りる以上、清算の条件は正確に押さえる必要があります。ヘルスファクターは「LTVで加重した担保価値 ÷ 借入額 × 100%」と定義されています(※4)。
2つのラインは別物
- ヘルスファクター100%以下|それ以上借りられなくなるライン。これ自体は清算ではない
- 部分清算|借入額が清算しきい値で加重した担保価値を超えたときに発動する(HYPE 82.5%/BTC 75%)
担保がHYPEのとき65%
82.5%
100%
■ 0〜65%
借りられる範囲
借りられる範囲
■ 65〜82.5%
追加で借りられないが清算はまだ
追加で借りられないが清算はまだ
■ 82.5%超
部分清算が発動する
部分清算が発動する
担保がBTCのとき50%
75%
100%
■ 0〜50%
借りられる範囲
借りられる範囲
■ 50〜75%
追加で借りられないが清算はまだ
追加で借りられないが清算はまだ
■ 75%超
部分清算が発動する
部分清算が発動する
ヘルスファクター100%は「これ以上借りられない」ライン。清算はその先の清算しきい値です
出所:Hyperliquid公式ドキュメント「Manual borrows」(2026年9月21日時点)。担保価格の下落・追加借入・利息の累積で右へ進みます。(ICHIZEN作成)
公式ドキュメントは、ヘルスファクターが100%を下回っても自動的に清算が発動するわけではないと明記しています(※4)。この2つを混同すると、余裕の見積もりを誤ります。
そして利息は何もしなくても借入残高を増やし続けます。担保価格の下落・追加の借入・担保の引き出し・利息の累積、いずれもが清算までの距離を縮めます。借りたあと放置できる設計ではありません。
借りたUSDCをそのまま証拠金に回す場合は、価格下落が担保と建玉の両方に同時に効きます。リスクは単純な足し算では済みません。perp側の仕組みはHyperliquidのperpとは?無期限先物の仕組み・レバレッジ・資金調達率で解説しています。
なぜHyperliquidはこれを出したのか|運営側の損得
ここまで読むと、供給側にうまみが薄く、借入側にも機会費用がある機能に見えます。ではなぜ実装されたのか。運営側の設計から逆算すると筋が通ります。
運営側にとっての3つの効果
- HYPEに「売らない理由」ができる|担保として使えることで、現金化のために売る必要が減る
- 借りた資金は場外に出ない|引き出したUSDCはそのまま取引に使われ、出来高になる
- プロトコルが借入利息の10%を留保する|清算バッファとして積み上がる(※4)
そして出来高が増えると何が起きるか。Hyperliquidの手数料は、公式ドキュメントによればすべてコミュニティに向けられます。配分先はHLP(流動性プール)・Assistance Fund・デプロイヤーの3つです(※3)。
このうちAssistance Fundについて、公式はこう書いています。「L1の実行の一部として、取引手数料を完全に自動化された方法でHYPEに変換する。Assistance Fund内のHYPEはバーンされ、流通量と総供給量から恒久的に取り除かれる」(※3)。
つまり借入が増える → 取引が増える → 手数料が増える → HYPEが買われて焼かれるという流れが、プロトコルの中で閉じています。この機能は、利用者の利回りのためというより、HYPEの需給と出来高を回すための装置として読むほうが正確です。
公式のアナウンスが「ポートフォリオマージンと同じHyperCoreの基盤」だと強調していたのも、同じ方向です(※1)。付け足しの機能ではなく、取引所の中核に貸借を組み込んだという宣言になっています。
木田 陽介発表を読むときは、誰が得をする設計かを先に見ます。今回は「売らずに買い増せます」という顔をしていますが、裏側は出来高とHYPEの需給です。悪いことではありません。ただ、利用者側の損得は自分で計算する必要があります。
目的別|Hyperliquidで借りるべき人・他を選ぶべき人
ここまでを、目的ごとに整理します。同じ「レンディング」でも、目的が違えば答えが変わります。
スクロールできます
| 目的 | Hyperliquidの手動借入 | より合う選択肢 |
|---|---|---|
| HYPEを売らずに証拠金を作りたい | 最適。担保と取引の場が同じ | ― |
| HYPEそのものを増やしたい | 不可。担保は無利息 | ステーキング(年率約2.37%+手数料割引)/HYPEに対応した事業者型レンディング |
| 取引コストを下げたい | 逆効果。担保に回すと割引ティアを失う | ステーキングを維持する |
| ステーブルコインを増やしたい | 可能だが利率は変動。条件を固定できない | 条件を並べて他社と比較する |
| 当面使わない資金を預けたい | 向かない。取引前提の設計 | 事業者型を含めて横並びで検討 |
「HYPEそのものを増やしたい」場合だけは、Hyperliquidの外に答えがあります。ステーキングのほかに、事業者へ貸し出すタイプのレンディングという選択肢があるためです。プロトコル型と違って清算やヘルスファクターという概念がない代わりに、事業者の信用リスクを取る形になり、比較の軸そのものが変わります。具体的な条件は後述します。
Hyperliquidの手動借入が明確に勝つのは、いちばん上の1行だけです。裏を返せば、その用途に当てはまる人にとっては代替が効きません。担保を別の場所に置いて資金を借り、送金して証拠金に入れる——という手順が丸ごと不要になるからです。
使い方そのものはHyperliquidの使い方|入金からSpot・Perp・株トークンの買い方まで画像で解説にまとめています。他社を含めた利回りの比較は仮想通貨レンディングの金利一覧をご覧ください。
\口座開設なし・ウォレット接続だけで確認できます/
HYPEを貸して増やすなら|自社サービスHyperLendingという選択肢
※ここで紹介するHyperLendingは、当メディアを運営する株式会社ICHIZEN HOLDINGSが提供するレンディングサービスです(PRを含みます)。自社サービスのため、条件のよくない部分も同じ分量で記載します。
ここまで見たとおり、HyperliquidではHYPEを預けても利息は付きません。HYPEで利回りを取る手段は、Hyperliquid内ではステーキングだけです。その外側にもう1つあるのが、事業者へ貸し出すタイプのレンディングです。
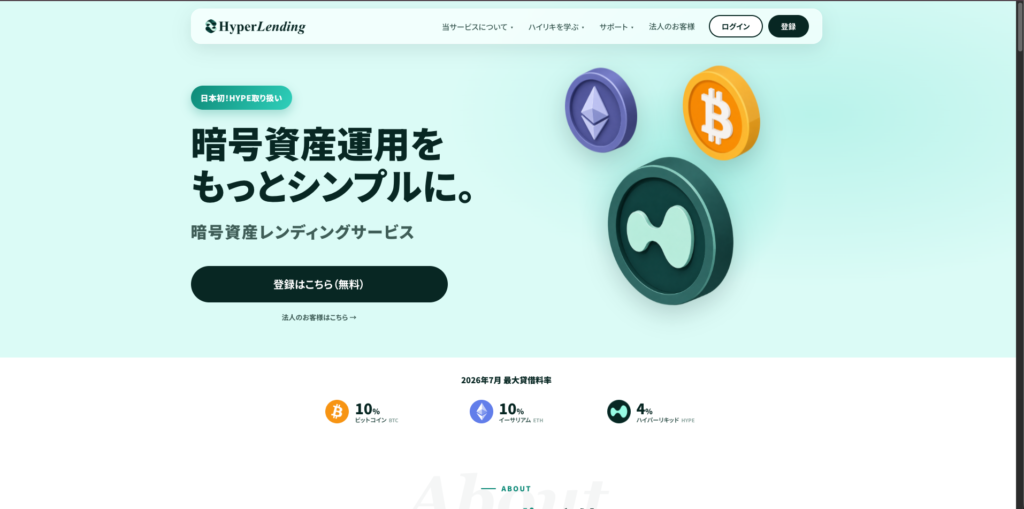
当社が運営するHyperLendingは、日本で初めてHYPEの貸出に対応した暗号資産レンディングサービスです(※5)。BTC・ETH・XRPに加えてHYPEを預けられます。
HYPEの置き場所を3つ並べる
同じHYPEを、どこに置くと何が得られるのかを並べます。単純に年率だけで比べると判断を誤りますので、失うものも併記します。
スクロールできます
| 置き場所 | HYPEの増え方 | 同時に得られるもの | 制約・失うもの |
|---|---|---|---|
| Hyperliquidの担保 | 増えない(0%) | USDC・USDTを借りられる | ステーキングの利回りと手数料割引を失う。清算リスクを負う |
| Hyperliquidのステーキング | 年率およそ2.37%(※2) | 取引手数料が5〜40%割引(※3) | 解除に7日の待機列。担保には使えない |
| HyperLending(当社) | 定期365日で年率4.0%(※5) | ― | 手数料割引はない。期間中は動かせない。事業者の信用リスクを負う |
取引をしない人にとっては、当社の4.0%が最も高い数字になります。ただしHyperliquidで頻繁に売買する人にとっては、ステーキングの手数料割引のほうが価値が大きい場合があります。年率の差は1.6ポイントほどですが、Diamondティアの40%割引を失う影響は取引量次第でそれを超えます。ここは自社サービスを推す側としても、正直に書いておきます。
HyperLendingの条件
公式に記載されている条件は次のとおりです(※5)。
スクロールできます
| 項目 | 内容 |
|---|---|
| 運営 | 株式会社ICHIZEN HOLDINGS |
| 取扱通貨 | BTC・ETH・XRP・HYPE |
| HYPEの年率(定期型) | 90日 2.5%/180日 3.0%/365日 4.0% |
| BTC・ETH・XRPの年率(定期型) | 90日 6.5%/180日 8.5%/365日 10% |
| フレキシブル型 | BTC・ETHは4%から10%、XRP・HYPEは2%から4%へ段階的に上昇 |
| 最低貸出数量 | BTC 0.005/ETH 0.15/XRP 300/HYPE 6 |
| 期間 | フレキシブル型は無期限/定期型は固定期間 |
| 対象 | 個人・法人とも利用可 |
| 申込みの流れ | 会員登録 → 本人確認(eKYC) → 貸出申込み → 暗号資産を送付 → 運用開始 |
先に知っておいてほしい弱いところ
- 元本保証はありません|価格変動リスクがあり、預けた数量は同じでも円換算では減ることがあります
- 事業者の信用リスクを負います|プロトコルに担保が置かれる形ではなく、当社に預ける形です
- 定期型は期間中に動かせません|相場が動いても途中で引き出す前提の商品ではありません
- HYPEの年率は他通貨より低い|BTC・ETH・XRPが最大10%なのに対し、HYPEは最大4.0%です
- 取引手数料の割引は付きません|Hyperliquidで売買する人はステーキングとの比較が必要です
セキュリティ面では、マルチシグやコールドストレージなどの対策を実施していると公式に記載しています(※5)。他社を含めた横並びの比較は仮想通貨レンディングの金利一覧にまとめており、そちらでも自社サービスを他社と同じ項目・同じ分量で扱っています。
\日本初のHYPE取り扱い・最低6 HYPEから/
リスク・注意点
借りる前提で見たときの注意点を並べます。利回りの話ではなく、清算とコストの話になります。
始める前に知っておくこと
- 担保は値動きする|とくにHYPEはボラティリティが高く、下落は担保価値を直接削ります
- 利息が借入残高を押し上げる|放置しても清算までの距離は縮み続けます
- 機会費用が二重にかかる|ステーキングの利回りと手数料割引の両方を失います
- 解除に7日かかる|ステーク中のHYPEはすぐに担保へ回せません
- 上限に当たることがある|流動性と口座・全体の上限の範囲内でしか借りられません
- 日本の登録業者ではありません|国内の投資者保護の枠組みの外にあります
ICHIZEN Capitalの視点|借入は「レバレッジの二段重ね」になりやすい
当社がこの機能でいちばん警戒しているのは、使い方がほぼ一択に収束することです。HYPEを担保にUSDCを借りる人の目的は、多くの場合そのUSDCで建てることでしょう。担保と取引所が同じ場所にあるのだから、当然そうなります。
その瞬間、相場の下落は担保価値と建玉の両方を同時に削ります。清算ラインが2か所にできて、しかも同じ方向に動く。これは借入と証拠金取引を別々の場所でやっていたときには起きにくかった構図です。利便性がそのままリスクの相関を高めています。
そのうえで、運営側の意図は明快です。借入が増えれば取引が増え、手数料が増え、それがHYPEに変えられて焼かれる。HYPEを持つ人にとっては需給の追い風ですが、それは「あなたが借りて取引する」ことが前提になっています。発表の言葉をそのまま受け取らず、自分の取引量と手数料ティアで損得を計算してから決めてください。
よくある質問
HyperliquidでHYPEを貸して利息はもらえますか?
もらえません。公式ドキュメントには、供給したHYPEとBTCは担保として機能し利息は付かないと明記されています。利息が付くのは供給したUSDCとUSDTだけです。HYPEで利回りを得たい場合は、担保ではなくステーキングが選択肢になります。
HYPEはステーキングと担保のどちらに使うべきですか?
取引量で変わります。ステーキングは年率およそ2.37%に加え、ステーク量に応じて取引手数料が5%から40%割引されます。頻繁に売買する人ほど割引の価値が大きく、担保に回すコストが高くなります。逆に、売りたくないHYPEを持ったまま一時的に資金を作りたい場面では担保が有効です。
ステーキング中のHYPEをそのまま担保にできますか?
公式ドキュメントに記載がありません。なお、ステーキングから現物口座へ移すには7日の待機列があると明記されているため、担保として使う予定があるなら事前に解除しておく必要があります。
供給したUSDCはperpの証拠金として使えますか?
公式ドキュメントに記載がありません。明記されているのは、供給したUSDCとUSDTは利息を得るが手動借入の枠には寄与しないという点だけです。証拠金として使う予定の資金を供給に回す場合は、アプリ上で実際の挙動を必ず確認してください。
ヘルスファクターが100%を割ると清算されますか?
されません。公式ドキュメントは、ヘルスファクターが100%を下回っても自動的に清算が発動するわけではないと記載しています。100%以下は追加で借りられなくなるラインです。部分清算は、借入額が清算しきい値で加重した担保価値を超えたときに発動します。
LTVと清算ラインはいくつですか?
LTVはHYPEが65%、BTCが50%です。清算しきい値はHYPEが82.5%、BTCが75%で、(1+LTV)÷2という式で決まります。借入可能額は供給量にオラクル価格とLTVを掛けて算出されます。
借入金利と供給金利が違うのはなぜですか?
公式ドキュメントは2つの理由を挙げています。借り手から集めた利息がより大きな供給者の集団に配分されること、そしてプロトコルが借入利息の10%を清算バッファとして留保することです。そのため画面上の借入金利をそのまま受け取ることはできません。
誰でも手動借入を使えますか?
口座種別によります。対応しているのはManual/Standard口座とUnified口座です。ポートフォリオマージン口座では借入が自動化されており、手動借入の操作は無効になります。機能が見当たらない場合は口座種別を確認してください。
Hyperliquidはこの機能で何を得ているのですか?
出来高とHYPEの需給です。担保に使えることでHYPEを売る必要が減り、借りた資金はそのまま取引に使われます。公式ドキュメントによれば手数料はHLP・Assistance Fund・デプロイヤーに配分され、Assistance Fundは手数料を自動でHYPEに変換したうえでバーンすると記載されています。
日本から利用できますか?税金はどうなりますか?
Hyperliquidは分散型取引所で、口座開設の手続きなくウォレット接続で利用されています。ただし日本の登録業者ではなく、国内の投資者保護の枠組みの外にあります。受け取った利息や清算による損益は課税対象になり得ますので、取引記録を残したうえで国税庁の情報や税理士に確認してください。
まとめ|「貸す場所」ではなく「借りる場所」です
この記事のまとめ
- 2026年9月18日稼働。初日に約2億6,900万ドルが借り入れられた
- 利息が付くのはUSDC・USDTの供給だけ。HYPEとBTCは担保専用で無利息
- HYPEを担保に回すと、年率約2.37%と最大40%の手数料割引を失う
- ヘルスファクター100%割れは「借りられない」ライン。清算は別基準
- 運営の狙いは出来高。手数料はHYPEに変換されてバーンされる
「Hyperliquid レンディング」という言葉から、預けて増やすサービスを想像して来た人にとって、答えは期待とは違うものになります。HYPEを預けても利息は付かず、利息が付くのはステーブルコインの供給だけ。そしてHyperliquidを実際に使っているのは、資産を寝かせる人ではなくレバレッジをかけるトレーダーです。
この機能が本当に効くのは、HYPEを売りたくないが、いま証拠金が欲しいという一点です。そこに当てはまるなら代替は効きません。当てはまらないなら、ステーキングを続けるほうが合理的な場面が多いはずです。年率2.37%と手数料割引、どちらも捨てて借りるだけの理由があるか——判断の軸はそこに置いてください。
参考文献
※1 Hyperliquid公式X「Manual borrows are live on Hyperliquid」(2026年9月18日)https://x.com/HyperliquidX/status/2100838194317312446
※2 Hyperliquid Docs「Staking」https://hyperliquid.gitbook.io/hyperliquid-docs/hypercore/staking
※3 Hyperliquid Docs「Fees」https://hyperliquid.gitbook.io/hyperliquid-docs/trading/fees
※4 Hyperliquid Docs「Manual borrows」https://hyperliquid.gitbook.io/hyperliquid-docs/support/faq/manual-borrows
※5 HyperLending公式サイト(株式会社ICHIZEN HOLDINGS)https://hyperlending.jp/
※本記事は2026年9月21日時点で公開されている情報に基づく一般的な情報提供を目的としており、特定の暗号資産への投資を勧誘するものではありません。LTV・清算しきい値・金利・ステーキング報酬・手数料割引などの条件は変更される場合があり、最新は必ず公式ドキュメントをご確認ください。暗号資産の取引および借入には価格変動・清算・技術上のリスクが伴います。最終的な投資判断はご自身の責任で行ってください。
関連記事
-
 Hyperliquidで米国株は取引できる?銘柄・レバレッジ・24時間取引と証券会社との税率差を解説
-
【AIは知らない】仮想通貨レンディングの金利一覧とおすすめ11社!年率・中途解約・運営会社を公式で1社ずつ実確認
-
【完全版】DeFiの始め方|実際に運用するまでの具体的なStepを画像付きで解説!
-
Morphoとは?年利5%運用の使い方から仮想通貨MORPHOの将来性まで徹底解説!
-
イールドファーミングとは?その特徴や注目理由、やり方まで徹底解説!!
-
流動性マイニングとは?具体的なやり方やステーキングとの違いを徹底解説
-
ステーブルコインの運用は儲かる!? 5%・10%年利別運用方法とリスクを解説
-
Aaveとは?使い方から仮想通貨AAVEの成長シナリオ・将来性まで徹底解説します!