
【AIは知らない】仮想通貨レンディングの金利一覧とおすすめ11社!年率・中途解約・運営会社を公式で1社ずつ実確認

ICHIZEN Capitalのイチ押しポイント!
- 国内11サービスの年率を、すべて公式ページから取り直しました
- 取引所系は年率1〜5%が中心。bitFlyerは2.05%、Coincheckは期間別で1〜5%
- 事業者系はBitLending 7〜10%、PBR Lending 10〜12%。数値は2026年9月10日に確認
- 公式サイトの中で数字が割れているサービスが複数あります
- bitFlyerはLP・お知らせPDF・FAQで年率と期間の記載が3系統に分かれたまま
- GMOコインは現行ページに年率が出ず、ログイン後の募集要項でしか確認できない
- 見るべきは表示年率ではなく、解約条件・運営主体・税金の3つ
- 中途解約はCoincheck・SBI VCトレードが不可、bitbankは手数料5%、PBR Lendingは20%控除
- 利息は受け取った時点で雑所得。円に換えていなくても課税されます
 木田 陽介
「レンディングって結局どこが一番おトクなの?」——そう思って比較記事を開くと、どこも「最大年率」を並べているだけで、その数字がいつ・どこから取ったものなのか書いていません。今回は11サービスすべての公式ページを2026年9月10日に開き直して、年率・期間・最低数量・解約条件を1社ずつ取り直しました。事業者側の視点で、都合の悪いところも含めて書いています。
※本記事で紹介しているHyperLendingは、当メディアを運営する株式会社ICHIZEN HOLDINGSが提供するレンディングサービスです(PRを含みます)。自社サービスも他社と同じ項目・同じ分量で、弱いところも含めて書いています。
監修 水野 倫太郎
株式会社ICHIZEN HOLDINGS 代表取締役
慶應義塾大学経済学部。2017年米国留学時にブロックチェーンと出会い、Web3の業界に足を踏み入れる。2018年には、日本有数の仮想通貨メディアCoinOtakuに入社。2019年には同社のCMOに就任し、2020年に東証二部上場企業とM&Aを行い、様々なクリプト事業を展開する。2022年に現在代表取締役社長を務めるICHIZEN HOLDINGSを立ち上げ様々なWeb3事業を手がける。複数のWeb3系事業に出資を行いながら有識者として活動。
目次
仮想通貨レンディングの金利一覧【2026年最新】
この章のポイント
- 取引所系は年率1〜5%、事業者系は7〜12%。差はそのままリスクの差
- 「最大年率」は上限。適用されるのは特定の銘柄・期間・募集回だけ
- 枠は先着で埋まる。申し込みが通らなければ表示年率は意味を持たない
- 公式サイトの中で数字が割れている例が5社ある
スクロールできます
| サービス | 公式 サイト | 年率 公式表示(2026年9月10日) | 貸出期間 | 最低数量 | 中途解約 | 暗号資産 交換業登録 |
|---|---|---|---|---|---|---|
 1HyperLending 事業者系 | 公式 | BTC 最大10% ETH 最大10% XRP 最大10% HYPE 4% | フレキシブル 定期365日など | BTC 0.005 ETH 0.15 | フレキシブルは可 定期は満了まで不可 | なし |
 2Coincheck 貸暗号資産 取引所系 | 公式 | 14日 1% 30日 2% 90日 3% 180日 4% 365日 5% | 14日 30日 90日 180日 365日 | 1万円相当 | 不可 | あり 第00014号 |
 3GMOコイン ベーシック 取引所系 | 公式 | 募集ごとに変動 現行ページに 年率の記載なし | 募集ごと | 募集ごと | 可 解約手数料= 貸借料×10% | あり 第00006号 |
| 4GMOコイン プレミアム 取引所系 | 公式 | 募集ごとに変動 特約権料率は ログイン後に表示 | 募集ごと | 募集ごと | 原則不可 例外時は 特約権料なし | あり 第00006号 |
 5bitbank 貸して増やす 取引所系 | 公式 | 年0.1〜5.0% 税込・年換算 銘柄ごとに募集 | 1年 | 募集ごと 過去例 BTC 0.01 | 可 中途解約手数料5% | あり 第00004号 |
 6SBI VCトレード 貸コイン 取引所系 | 公式 | 最大10% 銘柄・期間ごと キャンペーン枠は別 | 7日 14日 28日 84日 168日 | 募集ごと 例:USDC 100 | 不可 | あり 第00011号 |
 7bitFlyer 定期貸しコイン 取引所系 | 公式 | 2.05% プラス会員 2.20% | 最大91日 | BTC 0.001 | 原則不可 手数料率は非開示 | あり 第00003号 |
 8OKJ 貸暗号資産 取引所系 | 公式 | 非開示 募集ごとに提示 | 非開示 | 非開示 | 解約導線あり 条件は非開示 | あり 第00020号 |
 9BitLending 事業者系 | 公式 | BTC 8% ETH 8% XRP 7% SOL 7% USDT 10% USDC 10% | 最短30日 | BTC 0.0022 ETH 0.07 | 可 解約手数料なし | なし |
 10PBR LENDING 事業者系 | 公式 | レギュラー 10% プレミアム 12% | 1ヶ月 1年 | BTC 0.002 ETH 0.06 | 原則不可 例外時20%控除 | なし |
 11HashHub レンディング 事業者系 | 公式 | BTC 0.1% ETH 2.0% USDC 4.0% SOL 5.6% | 返還申請の 翌月末まで | BTC 0.001 ETH 1.0 | 申請ベース 即時返還は不可 | なし |
※編集部が2026年9月10日に各社の公式ページ・公式ヘルプ・約款を直接確認した内容です。年率は募集ごとに変わるため、申込前に必ず公式でご確認ください。交換業登録の有無は金融庁「暗号資産交換業者登録一覧(令和8年8月21日現在)」に基づきます。
国内で使えるレンディングは、大きく取引所が運営するもの(年率1〜5%が中心)と、レンディング専業の事業者が運営するもの(年率7〜12%)に分かれます。表を上から下へ見ていくと、年率が上がるにつれて「交換業登録なし」「解約時に控除あり」の欄が増えていくのが分かります。
この並びは偶然ではありません。年率の差は、そのまま引き受けているリスクの差です。ここを飛ばして数字だけを比べると、いちばん高い行を選んで終わりになってしまいます。
なお、BITPOINTの「貸して増やす」を挙げている比較記事がいまも多く残っていますが、株式会社ビットポイントジャパンは2026年4月1日にSBI VCトレード株式会社へ吸収合併されており、金融庁の交換業者登録一覧からも消えています。2ブランドの併存は当面続くものの、SBI VCトレードは2026年12月下旬に残る口座を一斉移管する予定を公表しています。これから新しく預けるサービスとしては、上の表には入れていません。
表を見るときに気をつけたいのは、並んでいるのが「最大年率」であって、いま自分に適用される年率ではないという点です。
Coincheckの5%は365日コースの数字で、90日を選べば3%になります。SBI VCトレードの「最大10%」も一般向けコースの上限で、キャンペーン枠では別途CANTONに年率50%が提示されたこともあります。
しかも枠は先着で埋まります。Coincheckは公式FAQで「貸出期間ごとの申請順」と書いたうえで、借入上限は開示していないと明記しています。表示年率がいくらでも、申し込みが通らなければ受け取る利息はゼロです。
加えて、bitFlyerのようにLP・お知らせPDF・公式FAQで年率と期間の記載が3系統に分かれたままのサービスもあります。BitLendingの返還手数料の無料回数(年4回/月4回)、Coincheckの対象銘柄、HashHubの取扱銘柄も、公式サイトの中で記載が揃っていません。
だから申し込むときは、比較記事の数字ではなく申込画面に表示されている年率と期間を、その場でスクリーンショットに残しておいてください。自分が同意した条件だけが唯一の根拠になります。
\BTC・ETH・XRPは年率最大10%、利息は貸した通貨のまま毎月複利/
仮想通貨レンディングとは?金利が生まれる仕組み
レンディングの基本
- 保有している暗号資産を一定期間貸し出し、対価として利息(貸借料)を受け取る
- 利息の原資は、取引所が他のトレーダーへ貸し付けた貸借料や、事業者自身の運用益
- 金利は「資産をロックし、貸し倒れや取引所のリスクを引き受けること」への対価
仮想通貨(暗号資産)レンディングとは、保有している暗号資産を取引所などに一定期間貸し出し、その対価として利息(貸借料)を受け取る運用方法です。銀行預金の「利息」に近いイメージで、値上がり益を狙うのではなく保有資産を働かせて増やすのが目的です。
貸し出した暗号資産は、取引所が他のトレーダーへの貸付などに活用し、その一部が利息として貸し手に還元されます。つまり金利は「資産を一定期間ロックし、貸し倒れや取引所のリスクを引き受けることへの対価」です。高い金利には必ず理由(長いロック期間・解約制限・取引所リスク)がある——この前提を持って一覧を見ていきましょう。
仮想通貨レンディングのおすすめを1つずつ紹介!
紹介する順番について
最初に当メディアを運営する会社自身のサービスであるHyperLendingを、続けて金融庁登録のある取引所系7サービス、登録のない事業者系3サービスの順に並べています。番号は上の金利一覧表の番号と対応しています。年率だけでなく、解約条件と運営主体もあわせて見てください。
1 HyperLending|自社運用・再委託なし。ただし元本保証ではない

スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 4〜10%(VIP適用時 最大12%) | フレキシブル/365日など | フレキシブルは可・定期は不可 |
この会社を一言で表すと
集めた資産を外部に再委託せず、自社で運用しています。
当メディアを運営するICHIZEN HOLDINGS自身のサービスなので、良い点も弱い点もそのまま書きます。
スクロールできます
| 運営会社 | 株式会社ICHIZEN HOLDINGS |
|---|---|
| 交換業登録 | なし |
| 年率 | BTC・ETH・XRP 最大10%/HYPE 4%(VIPボーナス最大6%上乗せで上限12%) |
| 対応通貨 | 個人:BTC・ETH・XRP・HYPE/法人:これに加えてUSDC・USDT |
| 最低預入 | BTC 0.005/ETH 0.15/XRP 300/HYPE 6 |
| 運用タイプ | いつでも引き出せるフレキシブル型と、期間を固定する定期型 |
| 利息の受取 | 貸した通貨と同じ通貨で毎月末、元本に自動組入(複利) |
| 口座開設 | オンライン本人確認(eKYC)で最短1営業日 |
良いところ
- 集めた資産を外部に再委託せず、自社トレードチームが直接運用している
- 利息を貸した通貨そのもので受け取れる(BTCを貸せばBTCで戻る)
- フレキシブル型はいつでも引き出せる
- 国内では数少ないHYPE対応のレンディング
- 毎日の相場分析と月次の運用レポートで手法と成績を継続的に開示している
気になるところ
- 暗号資産交換業の登録はない(レンディング専業のため登録対象外)
- 元本保証ではなく、預金保険の対象外
- HYPEの年率は4%で、BTC・ETH・XRPより低い
- 定期型は満了まで引き出せない
- 最低預入がBTC 0.005と、事業者系の中ではやや高め
透明性のために先に明かすと、こちらのレンディングサービスは当メディアを運営する会社自身のサービスです。
株式会社ICHIZEN HOLDINGSが提供するレンディングサービス「HyperLending(ハイパーレンディング)」の特徴は、集めた資産を外部に再委託せず自社で運用し、利息を貸した通貨そのもの(BTCを貸せばBTCで)毎月複利で受け取れる点です。
対応通貨は個人がBTC・ETH・XRP・HYPE、法人はこれに加えてUSDC・USDTにも対応しています。
最低預入はBTC 0.005/ETH 0.15/XRP 300/HYPE 6から、運用はいつでも引き出せるフレキシブル型と、期間を固定する定期型を選べます。
口座開設はオンライン本人確認(eKYC)で、最短1営業日で反映されます。
こんな人におすすめ
- 再委託の有無まで確認したうえで事業者系を選びたい方
- HYPEを保有していて、国内で貸せる先を探している方
- 利息を円ではなく同じ通貨で積み上げていきたい方
\自社運用・外部再委託なしのレンディング/
なぜここまで高い利率を出せるのか?
「運営が見える」だけでなく、なぜBTC・ETH・XRPで年最大10%(HYPEは4%)という料率が出せるのか、その根拠も開示しています。同社の公表によると、ポイントは次のとおりです。
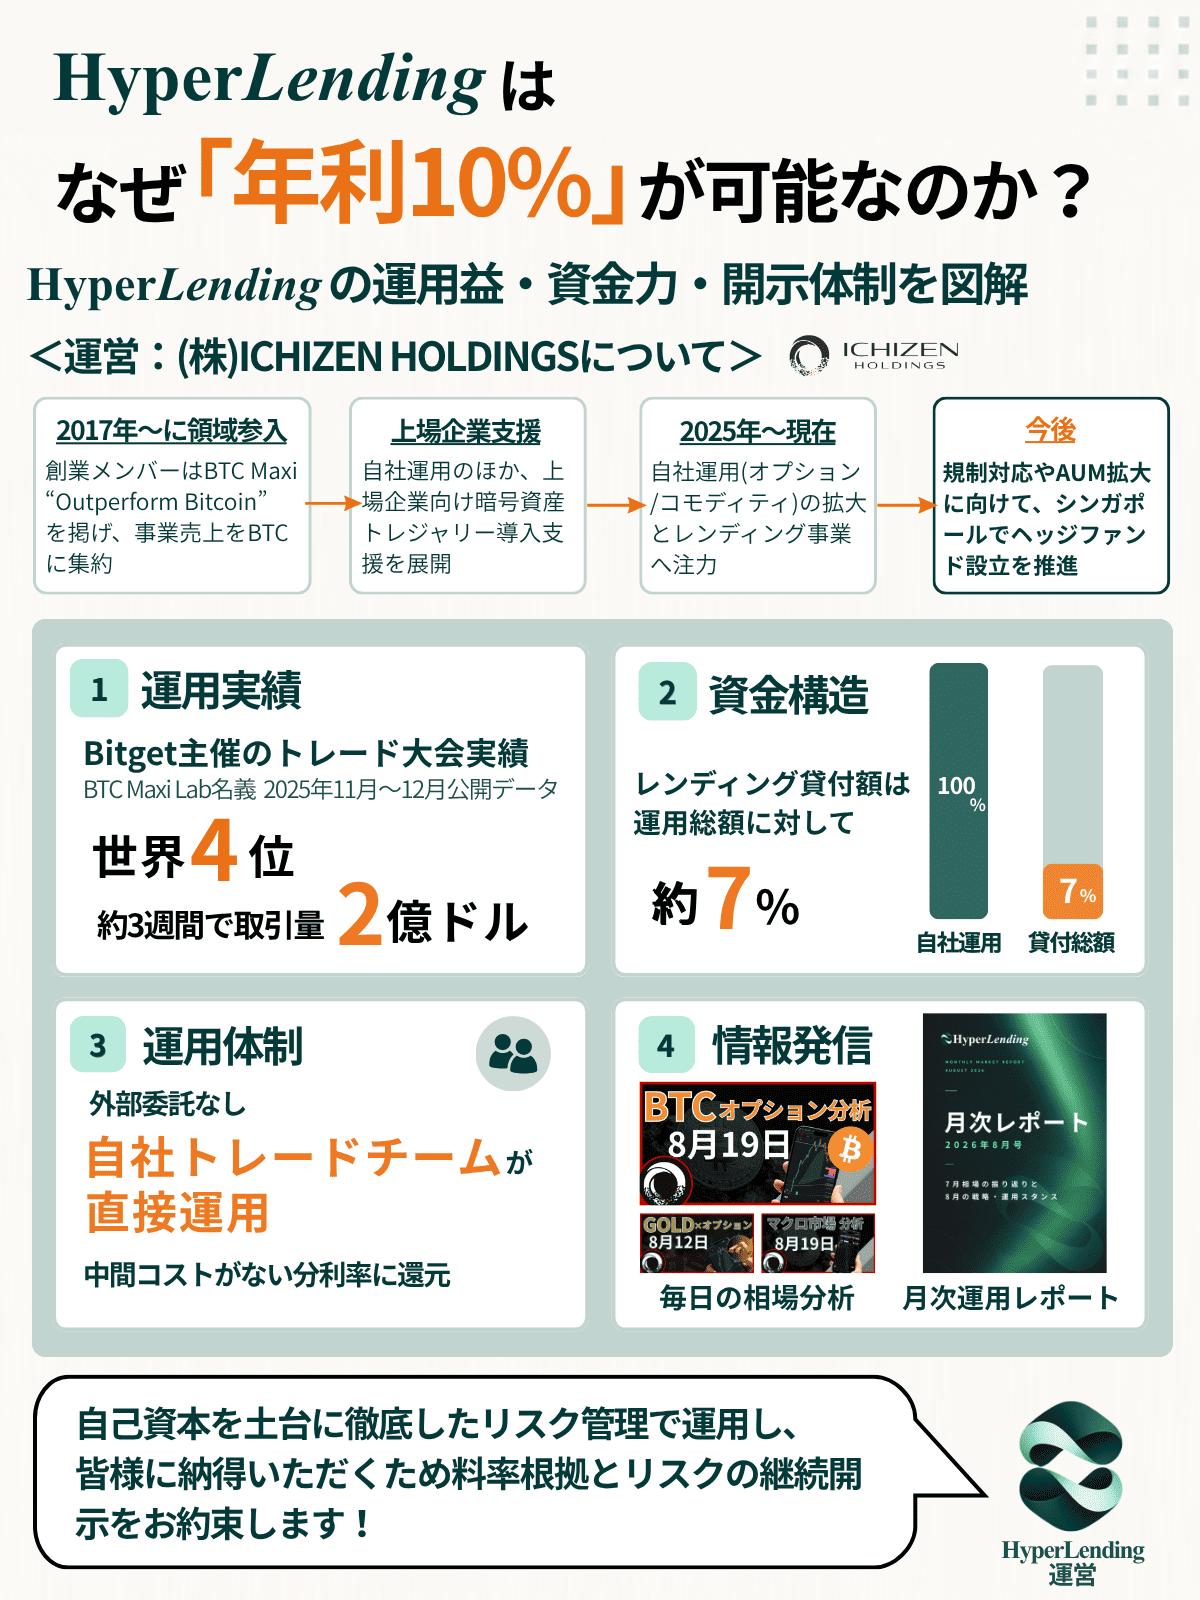
公表されている3つの根拠
- 運用実績|運用チーム(BTC Maxi Lab名義)がBitget主催のトレード大会で世界4位
- 資金構造|レンディングの貸付額が運用総額の約7%にとどまる
- 運用体制|外部委託なしで自社トレードチームが直接運用
第一に運用実績です。運営元の運用チーム(BTC Maxi Lab名義)は、Bitget主催のトレード大会で世界4位・約3週間で取引量2億ドルという公開データを残しています。第二に資金構造で、レンディングの貸付額は運用総額に対して約7%にとどまり、自己資本を土台に運用しているため利用者への還元余力が生まれます。第三に運用体制——外部委託なしで自社トレードチームが直接運用するため、中間コストがない分を料率に還元できます。加えて、毎日の相場分析や月次の運用レポートで手法と成績を継続的に開示しています。
第三者の発信でも、投資情報アカウントのSOU⚡️氏(@SOU_BTC)が「国内で唯一HYPEのレンディングに対応しているサービス」としてHyperLendingに言及しています(下記・本記事はPRを含みます)。
X (formerly Twitter)


SOU⚡️投資ニュース / 米国株・日本株・仮想通貨・AI (@SOU_BTC) on X
🇺🇸トランプ大統領の一言で $HYPE が20%超上昇しました。 ただ、「CFTCがまだ何も承認していない」ことは押さえておきたいので、今回の材料の整理と、HYPEの増やし方を4枚の...
ただし忖度なく言えば、HyperLendingも元本保証ではなく、預金保険の対象外です。価格変動・信用・流動性のリスクは他社サービスと同様にあり、「自社サービスだから安全」と誇張するつもりはありません。具体的な料率・条件は市場環境によって変わるため、申込前に重要事項説明書と契約内容で必ずご確認ください。そのうえで、「集めた資産を再委託しないこと」と「運営主体を開示すること」を自ら満たす設計にしている——これが、事業者として出せる正直な回答です。
\自社運用・外部再委託なし ICHIZEN HOLDINGSのレンディング/
ここからは金融庁の暗号資産交換業登録がある取引所系7サービスです。年率は1〜5%が中心で事業者系より低くなりますが、分別管理や利用者保護の枠組みが制度として用意されています。
2 Coincheck 貸暗号資産|期間を選ぶだけで年率が決まる
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 1〜5% | 14・30・90・180・365日 | 不可 |
この会社を一言で表すと
14日なら1%、365日なら5%。期間と年率が1対1で決まります。
仕組みがいちばん単純で、はじめての1回に向いています。ただし貸し出したあとは一切戻せません。
スクロールできます
| 運営会社 | コインチェック株式会社 |
|---|---|
| 交換業登録 | 関東財務局長 第00014号 |
| 年率 | 14日1%/30日2%/90日3%/180日4%/365日5% |
| 対象銘柄 | Coincheck取扱銘柄のうちFLRを除く(公式FAQ) |
| 最低貸出 | 日本円換算で1万円相当 |
| 利息の通貨 | 貸した通貨と同じ |
| 中途解約 | 不可(貸出申請中のキャンセルは可) |
| 募集 | 貸出期間ごとの申請順・先着。上限は非開示 |
良いところ
- 期間を選べば年率が確定する。計算に迷う要素がない
- 1万円相当から貸せるので、最初の1回の金額を絞れる
- 貸出申請中であれば注文一覧からキャンセルできる
- 対象銘柄が広く、主要銘柄はほぼ貸せる
気になるところ
- 貸出が始まったあとは中途解約が一切できない
- 貸出中は売却も出金(振替)もできない
- 募集枠は先着で、借入上限が公式に開示されていない
- サービスページは「全ての暗号資産」、FAQは「FLRを除く」と記載が割れている
Coincheckの貸暗号資産は、貸出期間を選んだ時点で年率が決まる設計です。14日なら年率1%、365日なら年率5%。「最大年率5.0%」という見出しの数字は、365日コースを選んだときのものです。
計算も単純で、公式が挙げている例は「10BTCを年利3.0%で90日間貸し出すと0.07398 BTC」というものです。10BTC×3.0%÷365×90日、それだけです。
注意すべきは解約条件のほうです。貸出期間中は中途解約ができず、売却も出金もできません。相場が急に動いても、満期まで見ているしかありません。365日コースを選ぶということは、1年間その資産を動かさないと決めることと同じです。
こんな人におすすめ
- レンディングの仕組みをまず単純な形で理解したい方
- 1年間動かさないと決められる資金がある方
- すでにCoincheckの口座があり、追加の口座開設をしたくない方
3 GMOコイン 貸暗号資産ベーシック|途中でやめられる代わりに貸借料の10%を払う
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 募集ごと(公式ページに記載なし) | 募集ごと | 可(解約手数料=貸借料×10%) |
この会社を一言で表すと
国内では珍しく、中途解約が制度として用意されています。
ただし年率も期間も、現行の製品ページには書かれていません。
スクロールできます
| 運営会社 | GMOコイン株式会社 |
|---|---|
| 交換業登録 | 関東財務局長 第00006号 |
| 年率 | 募集ごとに決定。現行の製品ページに記載なし |
| 対象銘柄 | 取扱銘柄すべてが対象。ただし募集状況により制限あり |
| 中途解約 | 可。満期償還日の5日前6:00までに通知+解約手数料 |
| 解約手数料 | 満期償還した場合の貸借料(端数処理前)×10%(約款第2条) |
| 募集 | 不定期。公式「ニュース」ページで告知 |
良いところ
- 中途解約が約款で正式に用意されている数少ない取引所系
- 解約手数料が「貸借料×10%」と率で明示されている
- 取扱銘柄すべてが対象で、募集の幅が広い
- 募集は公式ニュースで告知されるので追いかけやすい
気になるところ
- 現行の製品ページに年率が一切書かれていない
- 解約手数料の率が約款PDFにしかなく、ヘルプは率を伏せている
- 募集が不定期で、いつ何が募集されるか事前に読めない
- 過去の高年率の告知タイトルが検索結果に残り続けている
ベーシックの特徴は、中途解約が制度として用意されていることです。満期償還日の5日前6:00までに通知し、解約手数料を払えば個別契約を解約できると約款に書かれています。CoincheckやSBI VCトレードが「不可」で統一しているのと比べると、ここは明確な違いです。
その解約手数料は「満期償還した場合の貸借料(端数処理前)×10%」です。仮に満期まで持てば1万円分の利息がつく契約なら、途中でやめると1,000円分を払う計算になります。ただしこの率が書いてあるのは約款PDFだけで、ヘルプページは「解約手数料を差し引いた暗号資産を返却いたします」としか書いていません。
一方で困るのが、年率も貸出期間も、ログインせずには確認できない点です。募集は不定期で、公式ニュースに「BTC、ZPG、ZPGAG、ZPGPT募集のお知らせ」といったタイトルが並びますが、条件は本文を開かないと分かりません。「使うと決めてから条件を見る」順番になってしまいます。
こんな人におすすめ
- 相場が動いたときに引き上げる選択肢を残しておきたい方
- すでにGMOコインをメインで使っている方
- 募集告知をこまめに追える方
4 GMOコイン 貸暗号資産プレミアム|年率は高いが、条件はログインしないと見えない
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 募集ごと(ログイン後の募集要項) | 募集ごと | 原則不可 |
この会社を一言で表すと
取引所系としては突出した年率が出ることがある枠です。
代わりに、申し込む前に条件を確認する手段が実質ありません。
スクロールできます
| 運営会社 | GMOコイン株式会社 |
|---|---|
| 交換業登録 | 関東財務局長 第00006号 |
| 年率(特約権料率) | 募集の都度、募集要項で決定。ログイン後の会員ページでのみ確認可 |
| 対象銘柄 | ベーシックとは別。具体名は非開示 |
| 中途解約 | 原則不可。例外時は判定日の3営業日前6:00までに通知+解約手数料 |
| 解約時の扱い | 解約手数料が発生し、特約権料は支払われない |
| その他 | 日本円の証拠金が必要 |
良いところ
- 過去の募集では取引所系として突出した年率が提示されてきた
- ベーシックとは別枠で銘柄が用意される
- 金融庁登録のある取引所が運営している
- 募集要項という形で条件が文書化される
気になるところ
- 非ログインでは年率も期間も対象銘柄も分からない
- 原則中途解約できず、例外で解約できても特約権料はゼロ
- 解約手数料が率ではなく「当社所定の計算により算出した数量」
- 日本円の証拠金が別途必要で、単純な貸出とは性質が違う
プレミアムはベーシックとは別の商品です。約款上も「特約権料率は募集の都度、募集要項において定める」となっていて、年率は募集ごとに変わります。
過去の公式ニュースには「初回年率30%」「年率25%」「年率23%」といったタイトルが残っています。ただしこれは2022年から2023年にかけての募集で、現行の製品ページには年率が一切表示されません。検索すると古い高年率だけが目に入り、現在の条件は分からない、という状態になっています。
解約条件も厳しめです。原則として中途解約はできず、例外的に認められた場合も解約手数料を払ったうえで特約権料は支払われません。しかもその手数料は率ではなく「解約日から取引決済日までのデリバティブの再構築額及びそれに伴う費用に相当する数量」と定義されていて、いくらになるか事前に計算できません。
こんな人におすすめ
- すでにGMOコインの口座があり、募集要項を読んで自分で判断できる方
- 満期まで動かさないと決められる方
5 bitbank 貸して増やす|手数料5%を払えば途中で戻せる1年もの
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 0.1〜5.0%(税込・年換算) | 1年 | 可(中途解約手数料5%) |
この会社を一言で表すと
年率レンジと解約手数料が、どちらも公式に数字で書かれています。
条件の見通しは今回の11サービスで最も良い一方、期間は1年固定です。
スクロールできます
| 運営会社 | ビットバンク株式会社 |
|---|---|
| 交換業登録 | 関東財務局長 第00004号 |
| 年率 | 0.1%〜5.0%(いずれも年換算・税込)。募集月ごとに決定 |
| 貸出期間 | 募集月の翌月1日から1年 |
| 対象銘柄 | 募集月ごと。2024年9月期の実績で37銘柄 |
| 最低・最大数量 | 募集ごと。2024年10月期はBTC 0.01〜50、ETH 0.1〜375 |
| 中途解約 | 可。中途解約手数料5%(消費税相当額を含む) |
| 返還 | 期間満了日の翌日から5営業日以内 |
良いところ
- 年率レンジ0.1〜5.0%が公式の取引ルールに明記されている
- 中途解約手数料5%が率で明示されている
- 対象銘柄が広く、過去の募集では37銘柄が対象
- 取引ルールが1ページにまとまっていて全体を把握しやすい
気になるところ
- 貸出期間が1年固定で、短期の選択肢がない
- 年率は募集月ごとに決まるため、申し込む前に確定しない
- 2026年の募集告知が公式ブログに見当たらない
- 上限数量に達すると募集期間中でも打ち切られる
bitbankの「貸して増やす」は、年率0.1%〜5.0%(税込・年換算)、期間は1年と取引ルールに明記されています。年率の幅も解約条件も公式ページで数字を確認できるので、条件の見通しという点では今回調べた中で最も良い部類です。
中途解約は可能で、手数料は5%(消費税相当額を含む)。「1年は長いが、いざとなれば5%払って戻せる」と考えられるのは、1年固定という設計を受け入れやすくします。
ただし気になる動きもあります。公式ブログを2026年8月下旬から9月10日まで確認しましたが、2026年の募集告知が見当たりません。直近の同種の告知は2026年8月25日の「ステーキングサービス」提供開始で、サポートの「貸して増やす」カテゴリにもステーキングの記事が入ってきています。取引ルール自体は現行のまま公開されているので終了したとは言えませんが、比重がステーキングへ移っている可能性はあります。
こんな人におすすめ
- 1年寝かせられる資金があり、万一のときに5%払ってでも戻したい方
- 条件が文書化されているサービスを選びたい方
- すでにbitbankで現物を保有している方
6 SBI VCトレード 貸コイン|7日から168日まで、期間の刻みが最も細かい
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 最大10%(キャンペーン枠は別) | 7・14・28・84・168日 | 不可 |
この会社を一言で表すと
7日コースがあるので、少額で挙動を試してから判断できます。
ただし一度貸し出すと途中解約は一切できません。
スクロールできます
| 運営会社 | SBI VCトレード株式会社 |
|---|---|
| 交換業登録 | 関東財務局長 第00011号 |
| 年率 | サービスページの表記は最大税込年率10% |
| キャンペーン枠 | 2026年4月の合併記念募集でCANTON 50%、USDC 10%、ZPG 10% |
| 大口向け優遇 | BTC 5%/ETH 10%/SOL 20%/OAS 30%/ZPG 30%/HBAR 20% |
| 貸出期間 | 7日・14日・28日・84日・168日 |
| 対象銘柄 | 32銘柄 |
| 最低貸出 | サービスページに記載なし。募集ごとに下限を提示(例:USDC 100) |
| 中途解約 | なし(サービスページに明記) |
良いところ
- 7日から168日まで5段階と、期間の選択肢が最も多い
- 7日コースがあるので少額で一度試してから判断できる
- 対応32銘柄と、取引所系では取扱いが広い
- キャンペーン枠では年率50%といった募集が出ることもある
気になるところ
- 途中解約が一切できない
- 銘柄別の最低貸出数量がサービスページに書かれていない
- 上限数量を超えるとキャンセル待ちになる
- 「最大10%」と実際の募集年率の関係が読み取りにくい
SBI VCトレードの貸コインは、7日・14日・28日・84日・168日と期間の刻みが細かいのが特徴です。7日コースがあるので、「まず少額を7日で貸してみて、返ってくる流れを確認してから本番の金額を決める」という使い方ができます。
年率の見方には整理が必要です。サービスページの表記は「最大税込年率10%」ですが、同じ公式サイトのお知らせでは、合併記念募集のCANTONに年率50%、大口向けの優遇枠でOAS・ZPGに年率30%が掲示されています。「最大10%」は一般向けコースの上限で、キャンペーン枠と大口枠はその外側にある、という三層構造です。
また、株式会社ビットポイントジャパンは2026年4月1日にSBI VCトレードへ吸収合併されました。VCTRADEとBITPOINTの2ブランドは当面併存しますが、合併記念の特別年率募集は「VCTRADEサービスのみが対象」と明記されています。BITPOINT側の口座は2026年12月下旬に一斉移管される予定です。
こんな人におすすめ
- まず7日・14日の短期で挙動を確かめたい方
- 32銘柄の中に貸したい銘柄がある方
- すでにVCTRADEを使っている方
7 bitFlyer 定期貸しコイン|0.001BTCから貸せるが、公式の数字が3系統ある
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 2.05%(プラスは2.20%) | 最大91日 | 原則不可 |
この会社を一言で表すと
0.001BTC、日本円にして1万円台から貸せます。
年率は国内でも低い部類で、公式サイト内の数字も揃っていません。
スクロールできます
| 運営会社 | 株式会社bitFlyer |
|---|---|
| 交換業登録 | 関東財務局長 第00003号 |
| 年率 | 定期貸しコイン 2.05%/定期貸しコインプラス 2.20%(現行LP) |
| 貸出期間 | 最大91日(現行LP) |
| 対象銘柄 | 現行LP上はビットコイン(BTC) |
| 最低貸出 | 0.001 BTC・最小申込口数1口 |
| 最大申込数量 | なし |
| 中途解約 | 原則不可。手数料の率は公式に記載なし |
良いところ
- 0.001BTCから貸せるので、少額のBTCを遊ばせずに済む
- 申込数量の上限がなく、大口でもそのまま申し込める
- 国内最古参のひとつで、交換業登録も第00003号
- 「プラス」は通常より0.15ポイント高い
気になるところ
- 対象がBTCのみで、他の銘柄は貸せない
- 年率2.05%は今回の11サービスでも低い部類
- LP・お知らせPDF・FAQで年率と期間の記載が3系統に割れている
- 途中解約手数料の率や数量が公式に書かれていない
- 「プラス」は運営側の都合で早期終了する可能性がある
bitFlyerの定期貸しコインは、0.001BTCという低い単位から貸せるのが最大の利点です。取引所に置いたままの端数のBTCを、そのまま貸出に回せます。申込数量の上限もありません。
一方で、この記事で最も数字が揃っていなかったのがbitFlyerでした。現行のLPは「年率2.05%・最大91日」、2024年12月の提供開始お知らせPDFは「2.65〜3.05%・最大182日」、公式FAQの計算例は「1BTCを3.05%の年利率で182日間」。同じ公式サイトの中に3系統の数字が並んでいます。
年率は募集ごとに変わる商品なので、現行LPの2.05%が現在の数字と考えるのが自然です。ただしFAQの計算例が提供開始時のまま更新されていないため、FAQだけを見た人は3.05%だと思い込む可能性があります。申し込むときは必ずLPと申込画面の数字を確認してください。
こんな人におすすめ
- 取引所に少額のBTCを置いたままにしている方
- まず低い金額で貸出を経験してみたい方
- bitFlyerをメインで使っている方
8 OKJ 貸暗号資産|申し込む前に条件を確認する手段がない
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 非開示 | 非開示 | 解約導線あり(条件は非開示) |
この会社を一言で表すと
交換業登録もアプリもありますが、年率が公表されていません。
すでに口座がある方以外は、条件を事前に比較できません。
スクロールできます
| 運営会社 | 株式会社オーケーコイン・ジャパン |
|---|---|
| 交換業登録 | 関東財務局長 第00020号 |
| 提供開始 | 2025年2月(2024年12月27日告知) |
| 年率 | 公式に掲示なし |
| 貸出期間 | 公式に掲示なし |
| 最低貸出 | 公式に掲示なし |
| 中途解約 | 解約導線あり。可能な時期・手数料は非開示 |
| 操作 | アプリの「報酬管理」から申請・解約 |
良いところ
- 金融庁の暗号資産交換業登録がある(関東財務局長 第00020号)
- アプリから申込と解約の両方ができる
- ステーキング・積立と同じ画面でまとめて管理できる
- 解約の手順が公式ヘルプに図解されている
気になるところ
- 年率・期間・最低数量が公式サイトに掲示されていない
- 商品ページが検索エンジンからも読めない設定になっている
- サービス開始告知でも「条件は開始時にお知らせします」と後送りにされたまま
- 解約できる時期と手数料が公表されていない
OKJは2025年2月に貸暗号資産サービスを開始しています。公式ヘルプには申請方法と解約方法の記事が常設されていて、アプリの「報酬管理」から対象を選んで「解約」を押すとステータスが「返還準備中」に変わるという具体的な手順まで書かれています。
ただし条件の開示は限定的です。商品ページは検索エンジンからも機械的に読めない設定になっていて、年率・貸出期間・最低数量のいずれも、ログイン前に確認できません。サービス開始の告知にも「詳しいルールや条件などは、サービス開始時に当社ホームページなどでお知らせいたします」とあるだけです。
過去には「FNCT貸暗号資産サービス開始記念!年率1.5倍キャンペーン」で30日5.82%・60日8.82%・90日13.32%という数字が掲示されたことがあります。ただしこれは1.5倍を適用したあとの数字で、通常時の年率は公表されていません。逆算した数字を載せている比較記事もありますが、根拠にはできません。
こんな人におすすめ
- すでにOKJの口座があり、アプリで条件を確認できる方
- ステーキングや積立とまとめて1つの取引所で管理したい方
ここからは暗号資産交換業の登録を持たない、レンディング専業の事業者系3社です。年率は取引所系より明確に高くなりますが、その分だけ引き受けるリスクも変わります。この違いは次の章でまとめて扱います。
9 BitLending|解約手数料ゼロ。事業者系では最も出入りしやすい
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 7〜10% | 最短30日 | 可(解約手数料なし) |
この会社を一言で表すと
30日を過ぎれば、手数料なしでいつでも返還請求ができます。
事業者系の中では、資産が動かせなくなる期間がいちばん短い設計です。
スクロールできます
| 運営会社 | 株式会社J-CAM |
|---|---|
| 交換業登録 | なし |
| 年率 | BTC 8%/ETH 8%/XRP 7%/SOL 7%/USDT 10%/USDC 10% |
| 上乗せ | VIP ×1.0〜5.0%、長期優待 最大×5.0%、紹介 +10%(いずれも乗率) |
| 最短貸出期間 | 30日 |
| 最低貸出 | BTC 0.0022/ETH 0.07/XRP 75/SOL 1.3/USDT 200/USDC 200 |
| 中途解約 | 30日経過後は返還請求可。解約手数料なし |
| 返還手数料 | 年4回まで無料(5回目以降はBTC 0.00015等) |
| 上限 | 日本円換算で30億円 |
良いところ
- 途中解約手数料が一切かからない
- 30日を過ぎれば返還請求ができ、資産の拘束期間が短い
- 最低貸出がBTC 0.0022(数万円相当)と低い
- VIP・長期優待・紹介で料率が上乗せされる仕組みがある
- 運営会社の所在地・代表者名を公式に開示している
気になるところ
- 暗号資産交換業の登録がない
- 返還手数料の無料回数が公式内で「年4回」と「月4回」に割れている
- 「最大10%」はUSDT・USDCの料率で、BTCは8%
- VIPの上乗せは加算ではなく乗率なので、体感より効きが小さい
- 返還申請から実際に戻るまで翌月1日起算で7営業日かかる
BitLendingの特徴は、途中解約手数料が一切ないことです。「貸出から30日間経過後、返還請求ボタンが有効になります」とあり、それ以降はいつでも返還を申請できます。PBR Lendingが解約時に20%を控除するのと比べると、設計思想がはっきり違います。
年率はBTC・ETHが8%、XRP・SOLが7%、USDT・USDCが10%。トップページの訴求は「年間利率最大10%」ですが、この10%はステーブルコインの料率で、BTCは8%です。VIPプログラムの上乗せも読み方に注意が必要で、公式の計算例は「VIP6会員(基本料率8.0%)の場合、8.0%×5.0%=0.40%が加算され最終8.4%」。加算%ではなく乗率なので、最大構成でもBTCは8.4%前後にとどまります。
公式内で数字が割れているのは返還手数料の無料回数です。トップ・FAQ・貸出ガイドは「年4回まで無料」ですが、公式PDF「BitLending サービス概要説明書」(作成基準日2024年11月29日)は「月4回まで無料」と書いています。古いPDFが更新されないまま公開され続けている状態です。
こんな人におすすめ
- 事業者系を試したいが、資産が動かせなくなるのが不安な方
- 数万円規模から事業者系のレンディングを始めたい方
- USDT・USDCを保有していて、円換算の値動きを抑えたい方
10 PBR Lending|年率は最も高い。ただし途中でやめると20%引かれる
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 10〜12% | 1ヶ月/1年 | 原則不可(例外時は20%控除) |
この会社を一言で表すと
レギュラー10%、プレミアム12%。今回調べた中で最も高い年率です。
その代わり、中途解約時の控除率も最も重くなっています。
スクロールできます
| 運営会社 | Portobello Road株式会社 |
|---|---|
| 交換業登録 | なし |
| 年率 | レギュラーレンディング 10%/プレミアムレンディング 12% |
| ロック期間 | レギュラー 1ヶ月/プレミアム 1年 |
| 対象銘柄 | BTC・ETH・XRP・ADA・USDT・USDC の6種類 |
| 最低貸出 | BTC 0.002/ETH 0.06/XRP 75/ADA 350/USDT 200/USDC 200 |
| 中途解約 | 原則不可。特別な事情がある場合は対象暗号資産の20%相当を控除 |
良いところ
- レギュラー10%・プレミアム12%と、今回の11サービスで最も高い
- レギュラーは1ヶ月経過後から出庫できる
- 最低貸出がBTC 0.002と低く、少額から試せる
- ADAに対応している数少ないサービス
気になるところ
- 暗号資産交換業の登録がない
- 中途解約時に対象暗号資産の20%相当が控除される
- 本社の詳細住所を「セキュリティ・プライバシー保護の観点から」非公開にしている
- 募集枠や先着条件についての記載が公式LPに見当たらない
- プレミアムの1年ロックは、相場が動いても動かせない
PBR Lendingの年率はレギュラーで10%、プレミアムで12%。今回1社ずつ確認した中では最も高い数字です。最低貸出もBTC 0.002からと低く、金額のハードルは高くありません。
注意すべきは解約条件です。中途解約は原則できず、特別な事情で認められた場合も「対象暗号資産の20%相当」が返還額から控除されます。年率10%のレギュラーで1ヶ月目に解約すると、受け取った利息をはるかに超える金額が引かれる計算になります。プレミアムは1年ロックなので、その間は相場がどう動いても手を出せません。
運営はPortobello Road株式会社です。会社概要ページに事業内容と代表者名は載っていますが、本社の詳細住所は「セキュリティ・プライバシー保護の観点から」非公開とされています。この点をどう評価するかは、次の章で扱う「運営が見えるかどうか」の判断に直結します。
こんな人におすすめ
- 年率の高さを最優先し、ロック期間を守れる方
- すでに事業者系レンディングを使ったことがある方
- ADAを保有していて貸し先を探している方
11 HashHubレンディング|料率を毎月開示している。ただしBTCは0.1%
スクロールできます
| 年率(公式表示) | 貸出期間 | 中途解約 |
|---|---|---|
| 0.1〜5.6%(2026年9月) | 返還申請の翌月末まで | 申請ベース |
この会社を一言で表すと
毎月の貸借料率を公式で開示している数少ないサービスです。
透明性は高い一方、BTCとXRPの料率は実質ゼロに近い水準です。
スクロールできます
| 運営会社 | SBIデジタルファイナンス株式会社 |
|---|---|
| 交換業登録 | なし |
| 年率(2026年9月) | BTC 0.1%/ETH 2.0%/USDC 4.0%/XRP 0.1%/SOL 5.6% |
| 料率の更新 | 毎月、公式のお知らせで更新 |
| 貸出期間 | 期間固定なし。返還申請の翌月末が最終日、その後5営業日以内に返還 |
| 最低貸出 | BTC 0.001/ETH 1.0/USDC 5,000(追加時はBTC・ETHが0.00000001) |
| 返還手数料 | BTC 0.0005/ETH 0.005/USDC 15.0 |
良いところ
- 貸借料率を毎月、公式のお知らせで開示している
- SBIグループ傘下で、運営主体がはっきりしている
- 期間を固定せず、返還申請ベースで運用できる
- 追加預入は極小単位からできる
気になるところ
- BTC・XRPの料率が0.1%と実質ゼロに近い
- USDCの最低貸出が5,000USDCと高い
- 取扱銘柄の記載が公式3か所でバラバラ(5銘柄/3銘柄/4銘柄)
- 返還申請から実際に戻るまで最長で2か月近くかかる
- XRP・SOLの最低貸出数量が公式に書かれていない
HashHubレンディングは、貸借料率を毎月公式で開示している点が他社と違います。2026年9月分はBTC 0.1%、ETH 2.0%、USDC 4.0%、XRP 0.1%、SOL 5.6%。数字の出所がはっきりしているので、推移を自分で追えます。
ただしBTCとXRPの料率は0.1%で、実質的にほぼゼロです。「事業者系=高金利」という一般論はここでは当てはまりません。今の料率で意味があるのはUSDC 4.0%とSOL 5.6%で、BTCを預ける先としては取引所系のほうが高くなります。
期間の考え方も独特です。決まった満期はなく、返還を申請した月の翌月末がレンディング期間の最終日になり、その後5営業日以内に返還されます。4月15日に申請すると5月31日まで貸出が続き、6月7日までに戻る、という流れです。「いつでも申請できる」とはいえ、実際に手元へ戻るまでは1〜2か月かかると見ておく必要があります。
こんな人におすすめ
- USDCやSOLを保有していて、料率の推移を自分で追いたい方
- 運営主体がはっきりしている事業者系を選びたい方
- 数か月単位で資産を動かす予定がない方
仮想通貨レンディングの取引所系と事業者系の違い
この章のポイント
- 取引所系は金融庁登録・分別管理あり。年率は1〜5%が中心
- 事業者系は交換業の登録対象外。年率7〜12%だが利用者保護の枠組みは薄い
- 登録がない=違法ではない。ただし「運営が見えるか」が信用の代わりになる
- 年率差の正体は、利息の原資が「取引所の貸付」か「事業者の運用」かの違い
スクロールできます
| 項目 | 取引所系 | 事業者系 |
|---|---|---|
| 該当サービス | Coincheck・GMOコイン・bitbank・SBI VCトレード・bitFlyer・OKJ | BitLending・PBR Lending・HashHub・HyperLending |
| 年率の目安 | 1〜5%(SBI VCの一部枠を除く) | 7〜12% |
| 金融庁の登録 | 暗号資産交換業者として登録済み | 登録なし(レンディング単体は登録対象外) |
| 現物の分別管理 | あり。ただし貸出中の資産は対象外 | 制度としての分別管理はなし |
| 解約の柔軟性 | 不可が多い。GMO 10%・bitbank 5%で可 | BitLendingは手数料なし、PBRは20%控除と両極端 |
| 利息の原資 | 他のトレーダーへの貸付など | 事業者自身の運用益 |
| 破綻したときの扱い | 一般債権。優先的な返還の保証はない | 一般債権。優先的な返還の保証はない |
金利の高さだけを追うと、必然的に表の右側(事業者系)へ寄っていきます。ただし右へ行くほど、預けた資産を守る制度的な枠組みは薄くなります。この章では、その差が何に由来しているのかを整理します。
金融庁の登録がなくても違法ではない。ただし「信用」が問われる
大前提として、暗号資産のレンディング(貸借)は、貸金業や暗号資産交換業の登録が必須となる取引ではありません。そのため「金融庁登録なし=違法」ではありません。BitLending・PBR Lending・HashHub・HyperLendingが登録一覧に載っていないのは、この理由によるものです。
ただし登録がないということは、分別管理の義務や、利用者資産の保全に関する制度的な枠組みがそのまま適用されるわけではないということでもあります。取引所系にある「制度が守ってくれる部分」が、事業者系にはありません。
その空白を埋めるのが、運営が見えるかどうかです。運営会社名・所在地・代表者名が開示されているか、利息の原資を説明しているか、何年続いているか。制度の代わりに、事業者自身の開示が信用の材料になります。次の章で扱う「気をつけるべきサービス」は、まさにここが欠けているものです。
なぜ事業者系のほうが年率が高いのか|利息の原資の違い
年率の差は、利息がどこから出ているかの違いから来ています。
取引所系の原資は、主に他のトレーダーへの貸付です。レバレッジ取引などで暗号資産を借りたい人がいて、その貸借料の一部が貸し手に還元されます。需要の上限が決まっているので、年率も1〜5%程度に収まります。
事業者系の原資は、事業者自身の運用益です。集めた暗号資産を運用して利益を出し、その中から利息を払います。運用がうまくいけば高い料率を出せますが、うまくいかなければ利息の支払い自体が苦しくなります。年率7〜12%という数字は、この運用が続くことを前提にしています。
だからこそ、事業者系を選ぶときの質問は「年率は何%か」ではなく「その利息はどうやって作られているのか」になります。集めた資産を自社で運用しているのか、それとも外部のファンドに再委託しているのか。2022年に連鎖破綻したレンディング事業者の多くは、後者でした。
こんなレンディングサービスには気をつけろ
危険なサイン|こんなレンディングは要注意
- 運営会社の所在地・代表者・会社概要がほとんど開示されていない
- 年10%超の高利率なのに、その利息がどこから出るのか説明がない
- 特定商取引法に基づく表記や利用規約が整備されていない
- SNSやDMで「必ず増える」「元本保証」と勧誘してくる
- 出金・解約の条件が曖昧、または問い合わせても要領を得ない
ここまでは各社の条件を並べてきましたが、レンディングで本当に怖いのは年率が低いことではなく、預けた資産が返ってこないことです。この章では、その現実的なリスクと、避けるべきサービスの見分け方をまとめます。
最大のリスクは「貸し倒れ」|2022年の破綻連鎖で何が起きたか
レンディングの本質は、暗号資産を事業者に「貸す」ことです。銀行預金と違って預金保険はなく、貸した相手が返せなくなればそれで終わりです。元本保証をうたうサービスがあれば、その時点で疑ってください。
2022年には、これが実際に連鎖して起きました。Celsius(セルシウス)が2022年6月に出金を停止し、その後BlockFi、Voyager Digital、Genesisが相次いで破綻。同年11月のFTX破綻がこの連鎖を決定づけました。いずれも「集めた資産を外部に貸し出し、その先で焦げ付いた」という同じ構造を持っていました。
預けていた利用者の資産は、破綻手続きの中で一般債権として扱われました。優先的に返還される仕組みはなく、戻ってくるかどうかも、いつ戻るかも、手続き次第という状態になります。年率10%を1年受け取っても、元本が戻らなければ意味がありません。
見落とされがちな「分別管理の対象外」
国内の登録取引所には、利用者の暗号資産を自社の資産と分けて管理する義務があります。取引所が破綻しても、現物で預けている資産は原則として保護される仕組みです。
ところがレンディングに出した瞬間、その資産は「取引所に貸した」状態になり、分別管理の対象から外れます。同じ取引所の同じBTCでも、口座に置いてあるのと貸し出しているのとでは扱いが違う。ここは比較記事があまり書かない部分ですが、金融庁登録のある取引所を選んでも回避できないリスクです。
つまり「登録取引所だから安心」は、現物保管については当てはまっても、レンディング中の資産については当てはまりません。
ロック期間・変動金利・価格変動が同時に効いてくる
貸出期間中は原則として資産を引き出せません。Coincheckの365日コースやPBR Lendingのプレミアムを選ぶということは、1年間その資産を動かさないと決めることです。相場が急落しても、満期まで見ているしかありません。
しかも二重に効いてきます。年率5%で1年貸して利息を受け取っても、その間に価格が20%下がっていれば、円換算の資産は明確に減ります。「増える運用」と紹介されがちですが、増えるのは数量であって、評価額ではありません。
中途解約できるサービスでも、条件は軽くありません。bitbankは手数料5%、GMOコインのベーシックは貸借料の10%、PBR Lendingは対象暗号資産の20%相当が控除されます。「いざとなれば解約すればいい」と考えていると、その「いざ」のときのコストで驚くことになります。
実例①|SmartLendingは年利11〜13%のまま公式サイトを閉鎖した
この事例の要点
高い利率を掲げながら、運営会社の詳細と利息の原資が不透明でした。
2026年9月、公式サイトとマイページが閉鎖されています。
実際にあった例を見てみましょう。SmartLending(スマートレンディング)は年利11〜13%を掲げ「安心・安全」を前面に打ち出していましたが、運営会社の詳細や利息の原資が不透明なままでした。そして運営実態への疑義が広がった直後の2026年9月、公式サイト・マイページを閉鎖しています。
実例②|IZAKA-YAは金融庁から無登録営業で警告を受けた
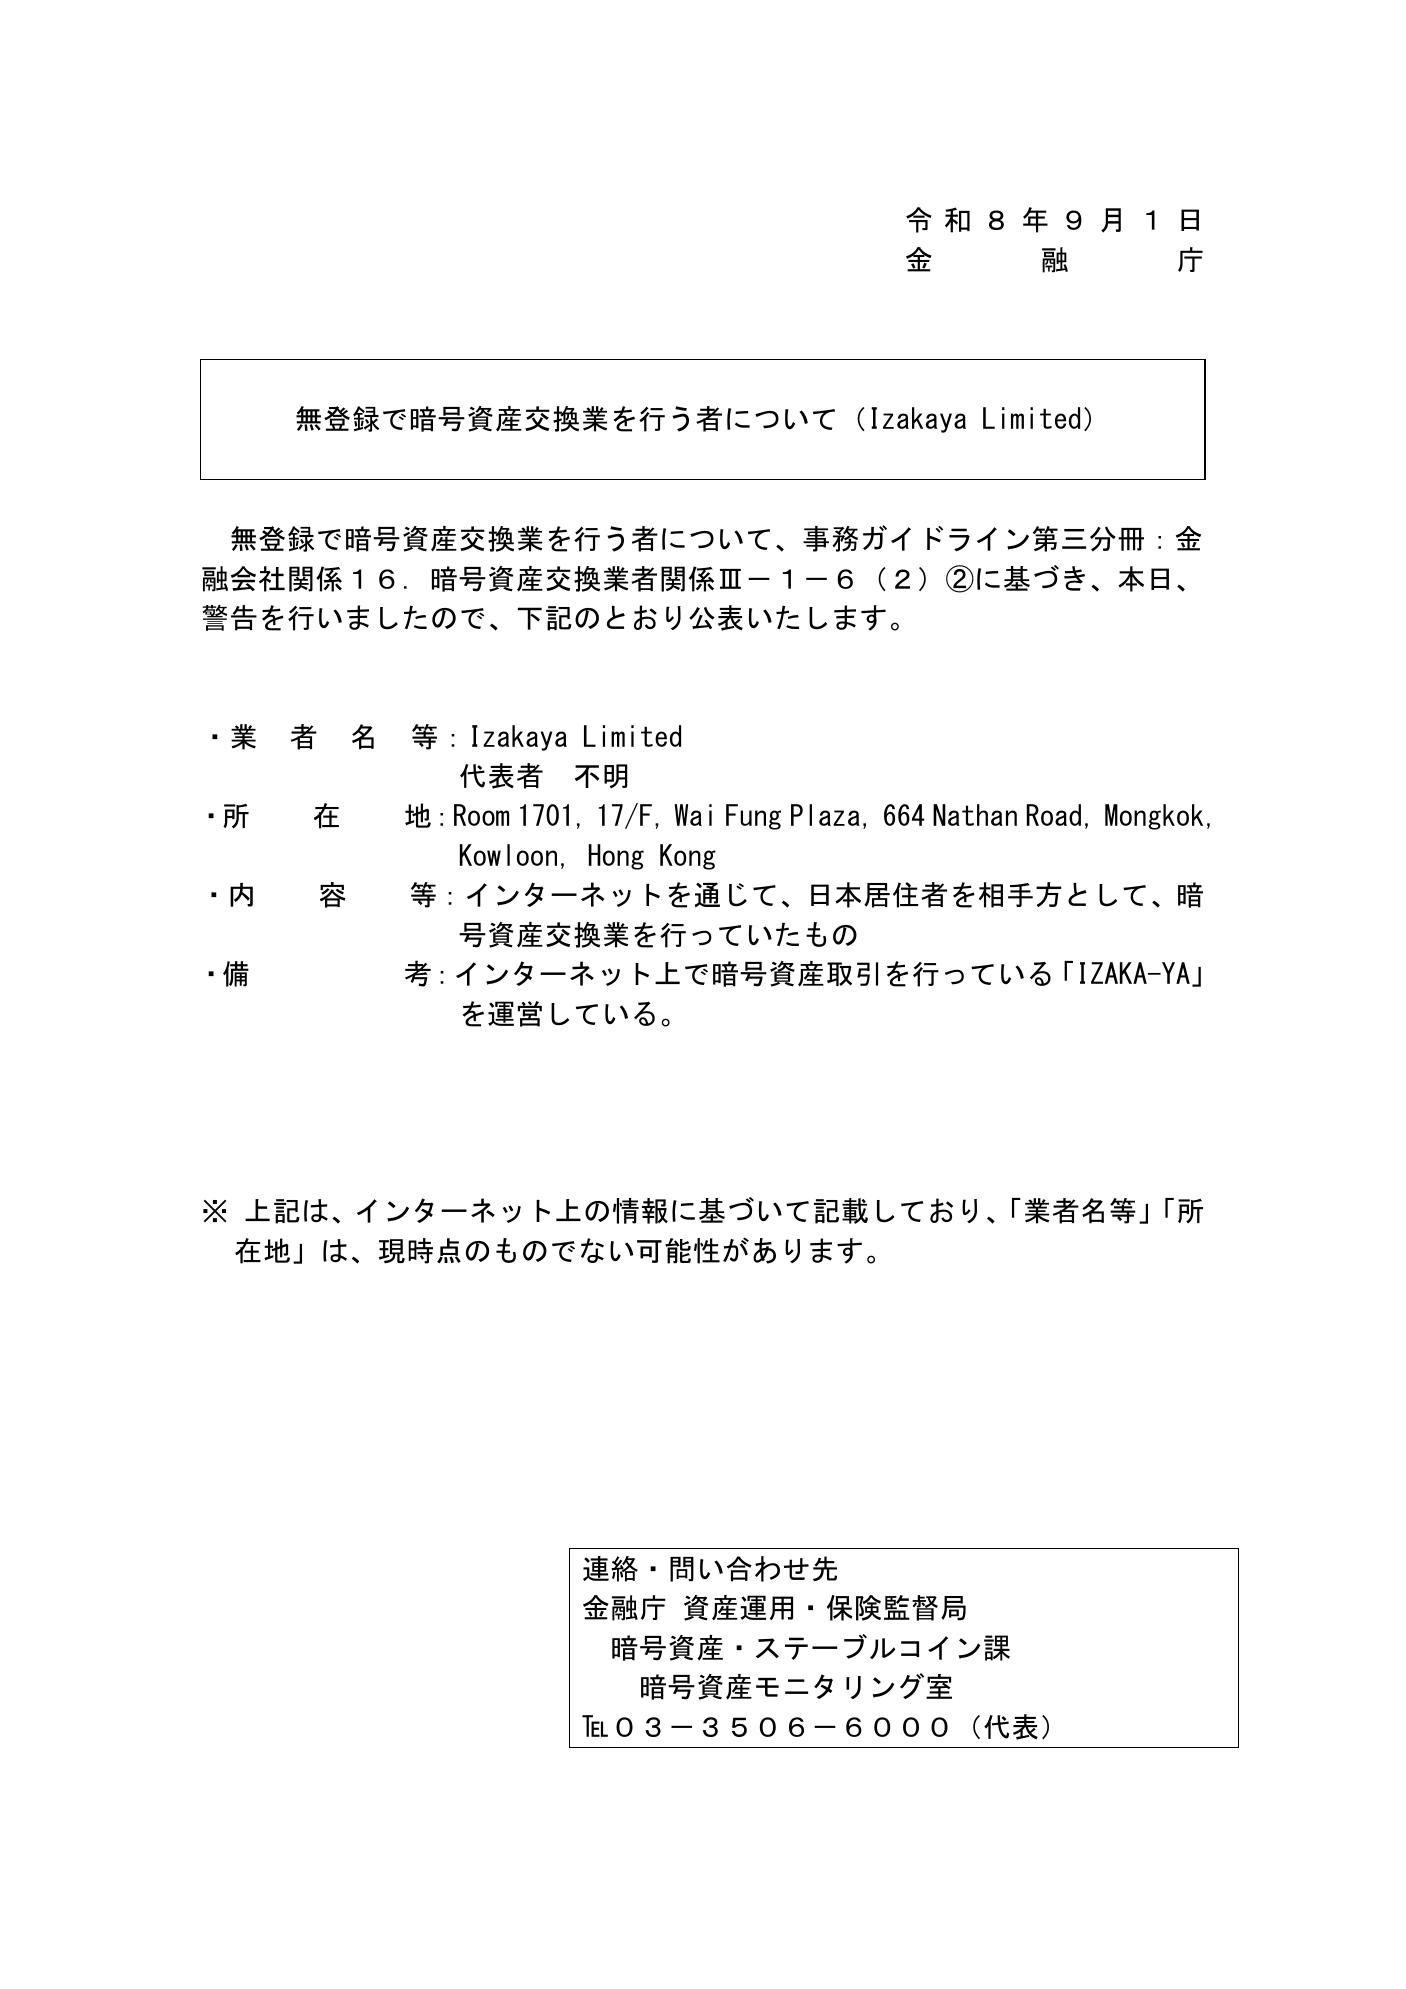
この事例の要点
金融庁が無登録での営業について警告を出しています。
SmartLendingと共通するのは「運営が見えない・高利率の理由が示されない」という点です。
同じく高利率を掲げたIZAKA-YA(イザカヤ)は、2026年に金融庁から無登録での営業について警告を受けています。いずれも現時点で詐欺と確定した事実は確認されていませんが、「運営が見えない・高利率の理由が示されない」という共通点があります。
この2件から言えるのは、年率の数字そのものが危険信号なのではなく、その数字の理由が説明されていないことが危険信号だということです。年10%でも、運用の中身と資金構造を説明しているサービスはあります。逆に、年11%を掲げながら誰が運用しているのか分からないサービスもあります。
契約前のチェックリスト
- 運営会社名で法人登記を検索し、実在と所在地を確認する
- 利息の原資(どう運用して利息を生むか)が説明されているかを確認する
- 特定商取引法に基づく表記・利用規約・重要事項の説明があるかを確認する
- まず最小額で預け、返還申請から着金までの流れを一度通してみる
- 申込画面の年率・期間・解約条件をスクリーンショットで残す
仮想通貨レンディングとステーキングの違い
スクロールできます
| 項目 | レンディング | ステーキング |
|---|---|---|
| 報酬の源泉 | 資産を貸した対価(貸借料) | ブロックチェーンの維持に参加した報酬 |
| 対象銘柄 | BTCを含む幅広い銘柄 | PoS系(ETH・SOL・ADA等)に限られる |
| 主なリスク | 貸し倒れ・事業者の破綻 | 価格変動・ロック期間・スラッシング |
| 資産の預け先 | 取引所または事業者 | ブロックチェーンのネットワーク |
| 税務上の扱い | 受取時の時価が雑所得(総合課税) | 同左 |
どちらも「保有している資産で報酬を得る」点は同じですが、報酬がどこから来るかが根本的に違います。
レンディングは、貸した相手が返せるかどうかに結果が左右されます。相手の信用リスクを引き受ける代わりに利息を受け取る、という構造です。
ステーキングは、ブロックチェーンのネットワークに参加した報酬なので、特定の事業者が破綻しても報酬の仕組み自体は残ります。ただし対象はPoS系の銘柄に限られ、BTCは対象外です。BTCを保有していて数量を増やしたい場合、選択肢は事実上レンディングになります。
なお2026年8月にはbitbankがステーキングサービスを開始しています。取引所側の比重がステーキングへ移りつつある動きもあるので、同じ銘柄でも「今どちらの募集が出ているか」で選ぶ場面が増えていきそうです。
仮想通貨レンディングのよくある質問
仮想通貨レンディングの金利の相場はどのくらいですか?
国内の取引所系は年率1〜5%が中心です。Coincheckが期間別で1〜5%、bitbankが0.1〜5.0%、bitFlyerが2.05%。SBI VCトレードは一般向けコースで最大10%とされています。
レンディング専業の事業者系は年率7〜12%です。BitLendingがBTC 8%・USDT 10%、PBR Lendingがレギュラー10%・プレミアム12%。ただしHashHubレンディングのようにBTC 0.1%という例もあり、事業者系がつねに高いわけではありません。
仮想通貨レンディングが「やめとけ」と言われるのはなぜですか?
元本保証がなく、事業者が破綻すれば資産が戻らない可能性があるためです。2022年にはCelsius・BlockFi・Voyager・Genesis・FTXが相次いで破綻し、預けていた資産は一般債権として扱われました。
もうひとつは中途解約の制約です。Coincheck・SBI VCトレードは中途解約ができず、貸出期間中は売却も出金もできません。相場が急変しても動けない点が「やめとけ」と言われる理由です。
レンディングの利益に税金はかかりますか?
かかります。受け取った利息は原則として雑所得となり、総合課税の対象です。給与などと合算した所得に応じて課税され、最大で約55%(所得税+住民税)になります。
重要なのは円に換えていなくても課税される点です。BTCで利息を受け取った時点で、その時の時価が所得として認識されます。
利息を受け取っただけなのに、なぜ二段階で損益が出るのですか?
受け取った時点の時価が雑所得になり、同時にその金額がその暗号資産の取得価額になるためです。
たとえば1BTC=1,000万円のときに0.01BTCを利息として受け取ると、その時点で10万円が雑所得。その後1BTC=1,200万円で売却すると、差額の2万円がさらに損益として計上されます。受取時と売却時の二段階で計算が発生するということです。
複利で受け取ると税金はどうなりますか?
毎月自動で元本に組み入れられるタイプの場合、組み入れのたびに課税イベントが発生します。月次なら年12回、それぞれの時点の時価で記録が必要になります。
複利は数量を増やす効果がある一方、計算の手間は確実に増えます。複数のサービスを併用している場合はなおさらで、受取日・数量・その時点の時価を残しておく習慣が必要です。
納税資金はどう用意すればいいですか?
ここが実務上いちばんの落とし穴です。利息は暗号資産で受け取るのに、納税は日本円で行います。受取時の時価で課税されるため、その後に相場が下落すると「税金は高いまま、手元の資産は目減りしている」という状態になりえます。
対策は単純で、利息を受け取った時点で税額の見込み分を円に換えて分けておくことです。年末にまとめて考えると、下落局面で売らざるを得なくなります。
会社員で年20万円以下なら申告は不要ですか?
所得税の確定申告については、給与所得者で給与以外の所得が年20万円以下であれば不要とされる場合があります。
ただし住民税の申告は別途必要です。20万円以下だから何もしなくてよい、というわけではありません。判断に迷う場合は国税庁のタックスアンサーを確認するか、税理士に相談してください。
途中解約はできますか?
サービスによって大きく違います。Coincheck・SBI VCトレード・bitFlyerは原則不可、GMOコインのベーシックは貸借料の10%、bitbankは5%の手数料で可能です。
事業者系ではBitLendingが30日経過後に手数料なしで返還請求でき、PBR Lendingは原則不可で例外時に20%が控除されます。年率の差より、この解約条件の差のほうが実際の使い勝手を左右します。
国内と海外、レンディングはどちらがいいですか?
安全性を優先するなら、金融庁登録のある国内の取引所系です。分別管理や利用者保護の枠組みが制度として用意されています。
海外取引所のEarnは年率の選択肢が広い一方、日本の金融庁に無登録のまま日本人向けにサービスを提供している事業者もあり、トラブル時に日本の制度で守られる前提を置けません。この記事で国内11サービスに絞っているのはこのためです。
「自社運用」と「再委託」は何が違いますか?
自社運用は、集めた暗号資産を事業者が自分で運用して利息を作る形です。再委託は、集めた資産を外部のファンドや別の事業者に貸し出す形を指します。
2022年に連鎖破綻したレンディング事業者の多くは後者で、貸した先が焦げ付いたことが引き金になりました。事業者系を選ぶときは「利息の原資は自社運用か、再委託か」を必ず確認してください。
レンディングは元本保証ですか?
保証されません。取引所系・事業者系のいずれも、預金保険の対象外です。「元本保証」をうたう勧誘があれば、その時点で距離を置いてください。
いくらから始められますか?
サービスごとに違います。bitFlyerは0.001 BTC、Coincheckは日本円換算で1万円相当、BitLendingはBTC 0.0022、PBR LendingはBTC 0.002、HyperLendingはBTC 0.005からです。
HashHubレンディングはBTC 0.001と低い一方、USDCは5,000 USDCからと銘柄によって差があります。
まとめ|金利より先に「解約・破綻・税金」を見る
この記事の要点
- 国内の取引所系は年率1〜5%、事業者系は7〜12%。差はリスクの差
- 「最大年率」は上限。適用される銘柄・期間・募集回が限られる
- 公式サイトの中で数字が割れている例が5社。申込画面を保存する
- 登録なし=違法ではないが、制度の代わりに運営の開示が信用になる
- 利息は受け取った時点で課税。円に換えていなくても雑所得
仮想通貨レンディングの金利は、2026年9月10日時点で国内の取引所系が年率1〜5%、レンディング専業の事業者系が7〜12%というのが実勢です。ただしこの数字は募集ごとに変わり、公式サイトの中でさえ表記が揃っていないことがあります。比較記事に並んだ数字ではなく、申込画面に出ている数字が唯一の根拠です。
そのうえで、金利より先に見るべきものが3つあります。1つ目は解約条件。Coincheck・SBI VCトレードは中途解約が一切できず、PBR Lendingは20%が控除されます。年率の1〜2ポイントの差より、この差のほうが結果を大きく左右します。
2つ目は破綻したときにどうなるか。レンディング中の資産は分別管理の対象から外れ、事業者が破綻すれば一般債権として扱われます。だからこそ「利息の原資は何か」「自社運用か再委託か」を確認する必要があります。
3つ目は税金です。利息は受け取った時点で雑所得として課税され、円に換えていなくても課税されます。しかも納税は日本円。複利で受け取るほど課税イベントが積み上がるので、受取日・数量・時価の記録は最初から残しておいてください。
年率だけを縦に並べて一番高い行を選ぶ、という選び方をやめること。この記事でお伝えしたかったのは、それだけです。
 水野 倫太郎
私たちが「金利より運用の中身を見て」と繰り返すのは、自分たちでレンディングを運営していて、貸し倒れを避ける難しさを知っているからです。だからHyperLendingは、集めた資産を外部に又貸しせず自社で運用する設計にしています。それでも元本保証はしません——リスクを正直に開示したうえで、納得して選んでいただくのが筋だと考えています。
\利息は貸した通貨のまま、毎月複利で受け取れます/
参考文献
1. Coincheck「貸暗号資産サービス」および公式FAQ(2026年9月10日取得)https://coincheck.com/ja/lending
2. GMOコイン「貸暗号資産ベーシックサービス約款」(2026年9月10日取得)https://coin.z.com/corp_imgs/policy/kashiangoushisan-basic-yakkan.pdf
3. GMOコイン「貸暗号資産プレミアムサービス約款」(2026年9月10日取得)https://coin.z.com/corp_imgs/policy/kashiangoushisan-premium-yakkan.pdf
4. bitbank「貸して増やす 取引ルール」(2026年9月10日取得)https://bitbank.cc/doc/lending-rule
5. SBI VCトレード「貸コイン」(2026年9月10日取得)https://www.sbivc.co.jp/services/lending
6. SBI VCトレード「BITPOINTサービスの移管について」(2026年9月10日取得)https://www.sbivc.co.jp/bpj_vct
7. bitFlyer「定期貸しコイン」および提供開始のお知らせ(2026年9月10日取得)https://bitflyer.com/ja-jp/s/lp/lending
8. OKJ 公式ヘルプ「貸暗号資産を始める/やめる」(2026年9月10日取得)https://support.okcoin.jp/hc/ja
9. BitLending 公式サイト・FAQ(2026年9月10日取得)https://bitlending.jp/
10. PBR LENDING 公式サイト(2026年9月10日取得)https://lp.pbr-lending.com/
11. Portobello Road株式会社 会社概要(2026年9月10日取得)https://portobelloroad.co.jp/overview/
12. HashHubレンディング「2026年9月 貸借料率のお知らせ」(2026年9月10日取得)https://support.hashhub-lending.com/hc/ja
13. HyperLending 公式サイト(2026年9月10日取得)https://hyperlending.jp/
14. 金融庁「暗号資産交換業者登録一覧」(令和8年8月21日現在)(2026年9月10日取得)https://www.fsa.go.jp/menkyo/menkyoj/kasoutuka.pdf
15. 国税庁「暗号資産に関する税務上の取扱いについて」(2026年9月10日取得)https://www.nta.go.jp/publication/pamph/pdf/virtual_currency_faq.pdf
※本記事は2026年9月10日時点で編集部が各社の公式サイト・公式ヘルプ・約款を確認した情報に基づく一般的な情報提供であり、特定の暗号資産の売買や特定サービスの利用を推奨するものではありません。年率・貸出期間・最低数量・解約条件はいずれも募集ごとに変更されます。申込前に必ず各社の公式サイトおよび契約書面でご確認ください。暗号資産の貸借は元本が保証されるものではなく、預金保険の対象外です。価格変動・事業者の信用・流動性のリスクがあります。税務上の取扱いは個別事情により異なるため、具体的な判断は税理士等の専門家にご相談ください。本記事にはPR(株式会社ICHIZEN HOLDINGSが提供するHyperLendingの紹介)を含みます。
関連記事
-
Hyperliquidのレンディングとは?貸して増やす機能ではない|HYPEはステーキングと二択・借入の損得を解説
-
Hyperliquidで米国株は取引できる?銘柄・レバレッジ・24時間取引と証券会社との税率差を解説
-
【完全版】DeFiの始め方|実際に運用するまでの具体的なStepを画像付きで解説!
-
Morphoとは?年利5%運用の使い方から仮想通貨MORPHOの将来性まで徹底解説!
-
イールドファーミングとは?その特徴や注目理由、やり方まで徹底解説!!
-
流動性マイニングとは?具体的なやり方やステーキングとの違いを徹底解説
-
ステーブルコインの運用は儲かる!? 5%・10%年利別運用方法とリスクを解説
-
Aaveとは?使い方から仮想通貨AAVEの成長シナリオ・将来性まで徹底解説します!